


金管會點名房貸壽險與人頭帳戶,哪些金融股監理壓力先升高?


房貸壽險搭售、開戶審查與資安缺口,金管會這次查得很清楚!
金管會公布今年上半年金融機構檢查報告,點出防制詐騙、消費者保護、內部管理、資訊安全四大領域的缺失。這次查核涵蓋金控與本國銀行等十個業別,範圍很廣,訊號也很明確。主管機關這回盯得很細,房貸壽險銷售話術、開戶審查流程、系統權限管理,全都被點名。
房貸壽險銷售話術踩線,告知義務成為查核焦點
在消費者保護面向,金管會透過抽查錄音發現,部分銀行業務員辦理房屋貸款時,沒有充分告知客戶,房貸壽險可以自行選擇是否投保。結果就是,民眾容易把房貸壽險當成核貸條件,甚至還出現以較低利率勸誘投保的情況。這一段反映的是銷售行為與告知義務的落差,銀行端後續必須提出說明,也要交代如何修正。
這裡的核心壓力很直接。房貸壽險本來就是附加商品,銷售過程如果把「可選」講成「必要」,後續爭議就會一路放大。對銀行來說,這類案件雖然看似零星,監理端仍會盯著改正結果,因為它牽涉的是消費者權益與銷售合規。
人頭帳戶與資安漏洞,同時暴露內控弱點
防詐部分也有明顯缺口。金管會指出,部分銀行在客戶由籌備處變更為正式公司時,沒有落實嚴格審查,結果讓人頭公司成功開立帳戶,之後又被聯防機制通報為警示帳戶。這代表開戶前端的辨識流程仍有破口,若審查鬆動,後面就會直接變成詐騙或洗錢風險。
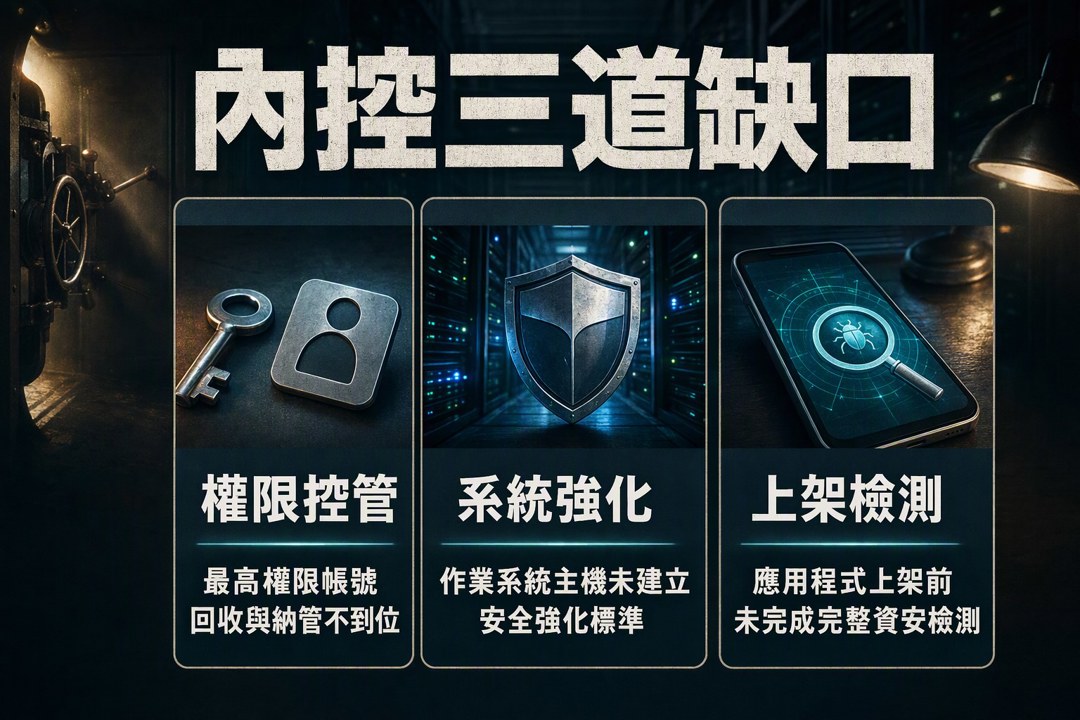
資安缺失也同樣集中在內控細節。檢查內容包括部分作業系統主機未建立安全強化標準、最高權限帳號回收與納管不到位,以及應用程式上架前未完成完整資安檢測。這些問題都不是單一技術故障,而是管理流程沒有扎實落地,反映金融機構在資訊安全治理上還有補強空間。權限控管、系統強化、上架檢測,三個環節少一個,都可能留下風險。
跨業信用查詢機制上路,槓桿風險開始收網
除了既有缺失,金管會近期也推動由聯徵中心建立銀行與券商之間的跨業信用查詢機制,目的在於壓住投資人過度槓桿所帶來的系統性風險。近期市場上出現多重貸款入股現象,主管機關明顯已經把這類行為視為需要加強管控的對象。
從監理方向看,這是一條很清楚的線:房貸銷售要回到充分告知,開戶審查要回到實名與實質辨識,資安管理要回到權限與檢測,槓桿擴張要回到跨業查詢與風險監控。金融業這一波被點名的,不只是個別缺失,而是整體內控鏈條的薄弱環節。接下來各家金融機構能否把制度補齊、把紀錄留完整、把執行拉到位,會直接決定後續監理壓力大小。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

