


高利率下美企獲利翻正,資本效率行情會先跑誰?


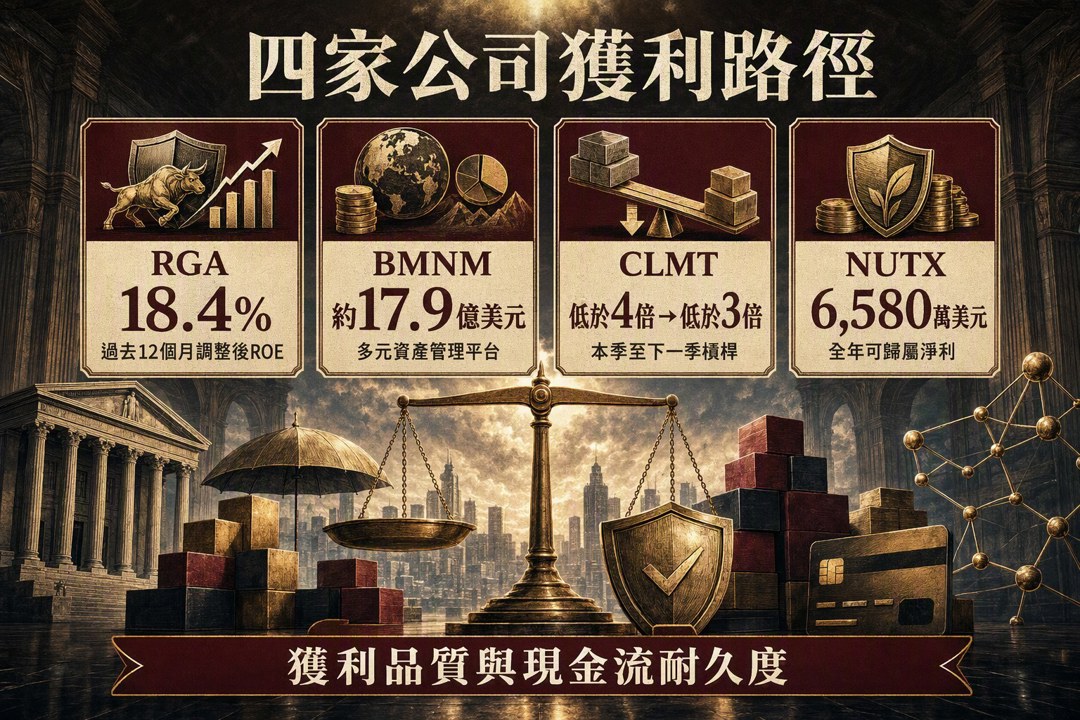
高利率時代,企業獲利的寫法變了!
最新一季財報把一件事講得很清楚:美企的獲利方式,正在從單純拚營收,轉向拚資本結構、稅務資產與成本控制。高利率、地緣風險、資本市場挑剔評價,三股力量一起壓上來,企業能不能守住ROE,答案往往藏在去槓桿速度、避稅年限與技術降本能力。
這一輪變化,先從保險再保、醫療服務,到煉油與特種化學,一路鋪開。市場開始重新計算的,已經不只是成長率,還有獲利品質與現金流耐久度。
RGA把高利率變成高ROE的樣本
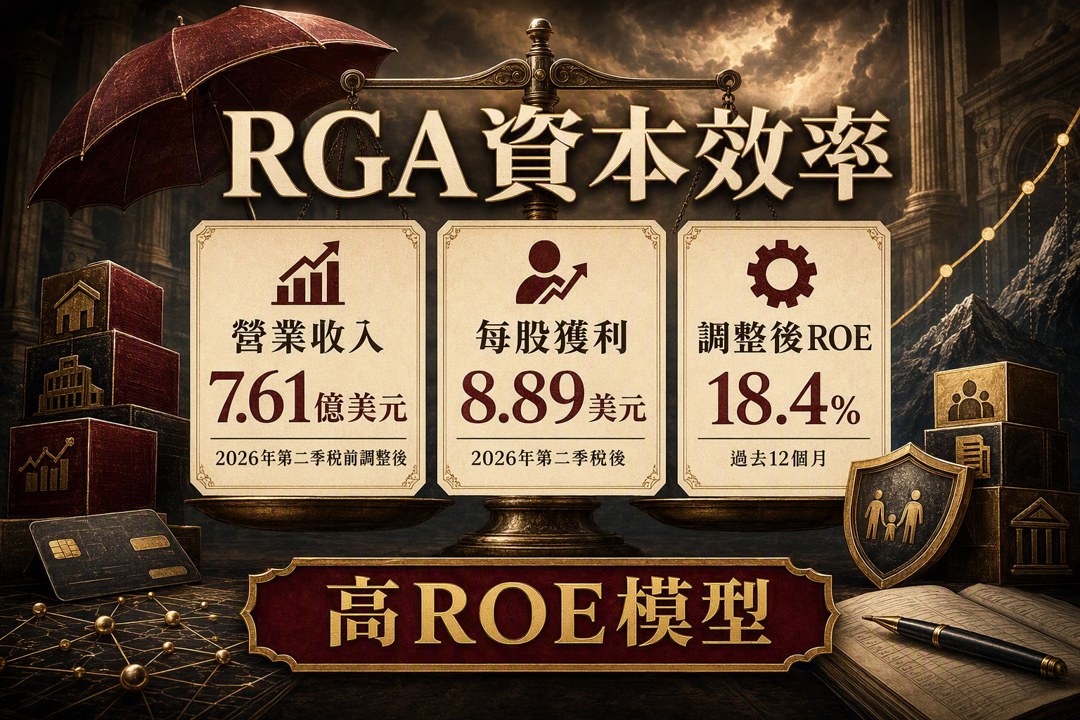
Reinsurance Group of America(RGA)交出一份很亮眼的成績單。2026年第二季,稅前調整後營業收入達7.61億美元,每股稅後8.89美元,過去12個月調整後ROE達18.4%,在同業裡相當突出。這代表它不只賺到錢,還把資本效率做得很高。
更值得注意的是資本運用。RGA今年以來已投入近5億美元在既有保單交易,手上仍有22億美元超額資本,本季回購約5,000萬美元股票,發放6,100萬美元股息,還把股息再調升5.4%。公司也給出中期目標:每股盈餘年成長8%至10%,ROE維持13%至15%,股利配發率20%至30%。9月還預定動用4億美元超額資本償債。
這種做法很典型。生息資產收益、新業務承保利差、資本回饋與去槓桿,四條線一起走,RGA把高利率環境變成可持續的財務模型。對再保公司來說,這種模型比單季營收衝高更有說服力。
BMNM用併購與稅務資產延長獲利曲線
Bimini Capital Management(BMNM)走的是另一條路。公司提到,受地緣情勢與市場對新任聯準會主席的認知變化影響,長天期利率賣壓加重,殖利率曲線也變得更陡,利率環境波動明顯放大。它選擇在這種背景下,先用併購重塑獲利結構。
今年4月,BMNM以全現金收購Tom Johnson Investment Management(TJIM),沒有新增負債,而是動用既有現金與處分部分投資組合。併入後,第二季顧問服務收入約680萬美元,明顯高於去年同期的380萬美元,也高於今年第一季的510萬美元。公司把這一步視為變革性布局,因為資產管理重心從過去高度依賴Agency RMBS,轉向約17.9億美元、以保守估值為主的多元資產管理平台。
BMNM另一個關鍵在稅務資產。管理層指出,NOL,也就是可抵減未來所得稅的虧損,將在2028年底前大幅耗用或到期,屆時僅剩約550萬美元,到了2029年底更會降到約100萬美元。這意味著未來幾年還能靠稅務資產降低現金稅負,支撐獲利與現金流;等到這層保護消失,市場對它的估值邏輯也會跟著變。
分析師因此開始追問,是否提早變現與Orchid Island Capital的顧問合約,或用股票回購、公開收購方式來釋放價值。管理層沒有把話說死,但也點出結構上的利益衝突,以及股本流動性有限,讓大規模回購與要約收購的效果打折。這一段很重要,因為它把稅務資產與股東價值解鎖,放在同一張表上看。
CLMT先去槓桿,再談成長投資
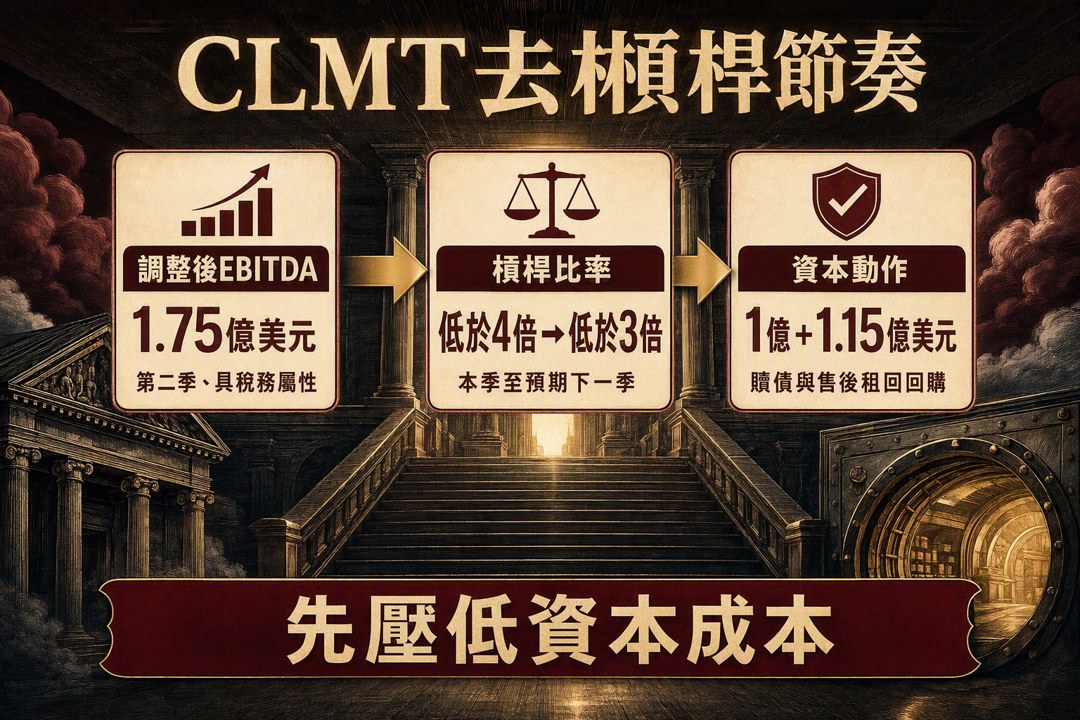
Calumet, Inc.(CLMT)的路線更直白,先把資產負債表修好。第二季它交出1.75億美元具稅務屬性的調整後EBITDA,管理層最強調的卻是去槓桿速度:受惠於現金流,受限集團槓桿比率已降到4倍以下,預期下一季可再低於3倍。
公司動作也很明確。它宣佈贖回1億美元公司債,並以1.15億美元回購先前針對CMR卡車裝卸設施的售後租回安排,等於把高息負債先處理掉。這種操作的意思很清楚,先壓低資本成本,再談下一輪擴張,節奏比較穩。
營運面,CLMT抓住的是基礎油供給吃緊。管理層指出,目前全球基礎油產能已有逾一成停擺,供給失衡讓它的整合供應模式占了優勢,Specialty Products & Solutions單季調整後EBITDA升到1.617億美元。公司也說,槓桿降到更合理水準後,才會推進低風險、高報酬的成長投資,部分項目預計在2027到2028年投入資本。
同一時間,Montana Renewables第二季貢獻1,700萬美元具稅務屬性的EBITDA,未來會用成本較低、風險較小、回報較高的新擴產方案推進SAF,目標是今年冬天起步,年底達到8,000萬到1億加侖年化產能,2027年春季超過1.2億加侖。CLMT選擇先延後部分裝置改造,在停機前持續讓CMR運轉,預期還能先取得逾5,000萬美元EBITDA,這就是典型的去槓桿與成長並行。
NUTX在費用結構上找到獲利翻轉
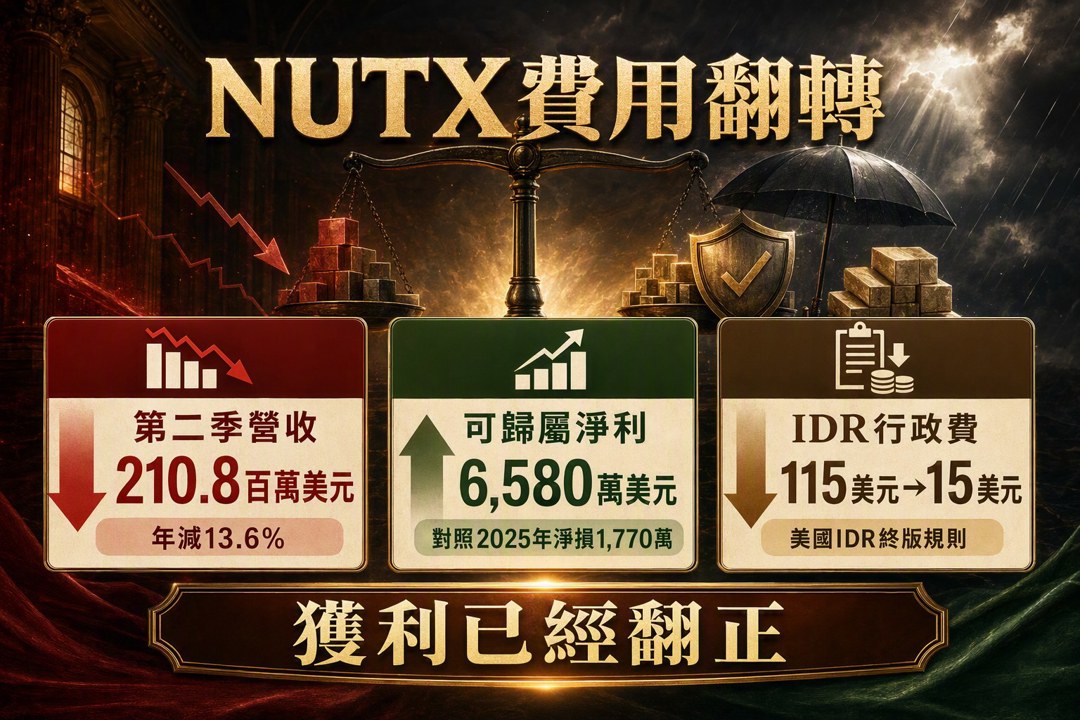
Nutex Health(NUTX)給人的感覺更像醫療服務業的效率改造案例。2026年第二季營收210.8百萬美元,年減13.6%,表面看起來不漂亮,但全年可歸屬淨利達6,580萬美元,對照2025年淨損1,770萬美元,獲利已經翻正。毛利率也維持在67%的高檔。
它的改善,核心在費用端。公司透過大幅優化仲裁費用結構,再加上美國IDR終版規則把行政費從115美元降到15美元,還有與服務商HaloMD的合約修訂,預期仲裁相關費用比率可從先前約35%,降到高十幾到低二十幾個百分點,整體合約服務費率減幅可達25%到30%。這些數字很直接,代表醫療服務商在支付端的議價與流程效率,會明顯影響獲利表現。
成長端,NUTX仍維持每年開設3到5家醫院的節奏,預計今年第三、第四季在阿肯色州西小岩城、德州聖安東尼奧與佛州傑克森維爾開幕。同院訪診數第二季年增6.3%,加上內視鏡等新服務線、提高住院比重、服務更高病情嚴重度病患,都支撐單一病人收入上升。至於保險給付率,管理層的說法仍偏保守,認為它還在緩慢爬升,離合理水準仍有距離。
市場重新定價的主軸,已經回到資本效率
把這幾家公司放在一起看,方向就很清楚。RGA靠承保利差與資本回饋,建立高ROE模型;BMNM用併購與NOL延長獲利曲線;CLMT先大幅去槓桿,再談成長投資;NUTX則從仲裁費用與服務組合下手,把醫療服務業的現金流修回來。四家公司都在回答同一個問題:在高利率環境下,怎麼把獲利做得更耐久。
這也提醒市場,接下來幾季不能只看營收年增率。資本結構、稅務資產、技術降本,都會直接影響估值重評。高槓桿公司能否照表操課去槓桿,擁有大量稅務抵減的公司會選擇併購、資產處分,還是等到稅務資產自然耗盡,這些都會牽動股價。
利率與地緣風險短期內都不容易快速回落,市場對企業的要求也只會更高。能把財務策略做穩、把現金流做厚、把ROE做出來的公司,才有機會在這一輪重新定價中拿到比較好的位置。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

