


太空資料中心開始試水溫,保險業保費算得出來嗎?


軌道資料中心一旦落地,保險市場要先學會重新定價
科技巨頭把資料中心往外推,先從地面電網、建築與企業資本支出開始改變。現在,這股力量又往更遠的地方走,直接把目光放到地球軌道上。對保險業來說,這條線若真的走通,承保的將不只是一座機房,而是一整套前所未見的風險組合。
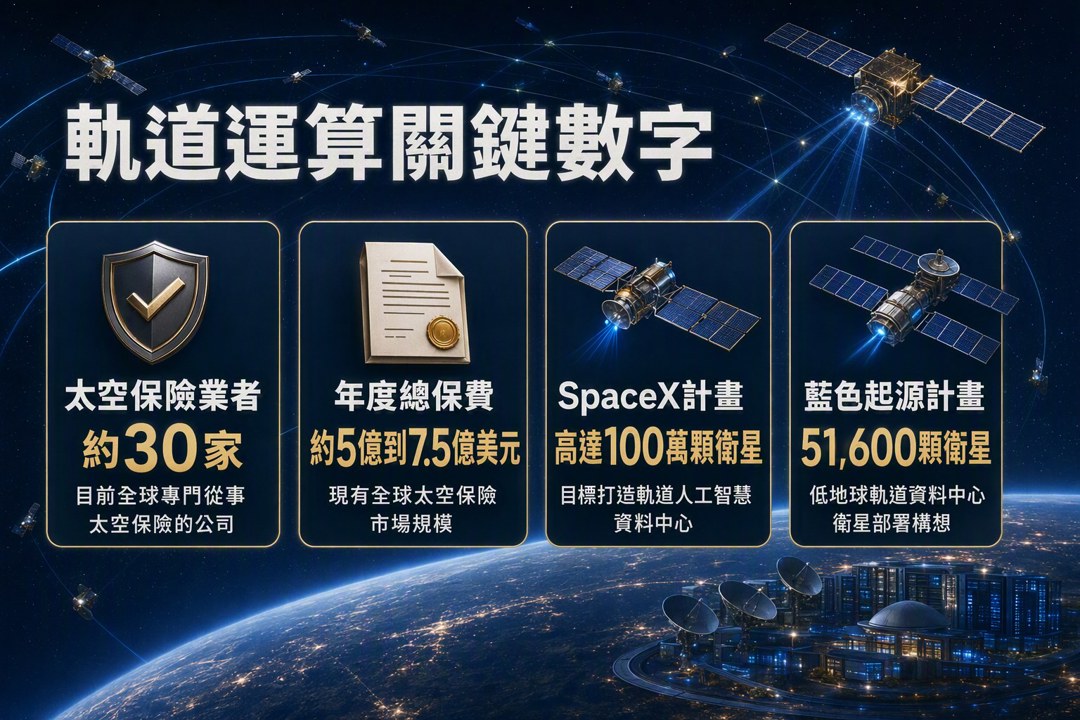
SpaceX今年1月向美國聯邦通信委員會申請高達100萬顆衛星的星系計畫,目標就是打造軌道人工智慧資料中心。馬斯克的看法很強勢:發射成本下降、地球電力成本攀升,太空太陽能運算在兩到三年內可能比地球上的資料中心更有成本優勢。這個時間表相當激進,但它把市場的討論從「能不能做」推進到「何時開始做」。
SpaceX、藍色起源與Alphabet都在把算力推向太空
藍色起源今年3月也提交了低地球軌道51,600顆資料中心衛星的部署計畫。貝佐斯在5月受訪時表示,太空資料中心很務實,只是他對兩到三年的進度看法比較保守。這兩家公司對時間點的判斷不同,方向卻一致,都把軌道運算視為可投入的基礎設施項目。
除了太空公司,Alphabet(GOOGL)也在探索名為「Suncatcher」的專案,內容是使用自家人工智慧晶片的太陽能衛星互聯網絡。新創公司Starcloud則已經把輝達(NVDA)的H100晶片送上軌道測試。這些案例的共同點很清楚:一旦硬體開始往太空移動,風險也會跟著一起搬家。
如果這些計畫最後真的推動價值數千億美元的硬體進入太空,保險就會從周邊服務變成核心配套。達信(MMC)美國航空與太空業務負責人Patton Kline的提醒很直接,保險公司若只看地球上的資產,太空會變成下一個被錯過的成長領域。
太空保險規模還小,軌道運算會把市場拉大
Kline提到,目前全球大約有30家保險公司專門做太空保險,年度總保費約5億到7.5億美元。這個規模放在傳統產險市場裡,實在不算大,但它已經涵蓋發射與衛星等既有項目。軌道運算若真的擴張,承保標的將從單一衛星延伸到大量運算硬體,市場空間也會被打開。
他認為,軌道運算是過去數十年太空保險市場的延伸,還帶來一項很重要的優勢:風險來源與地球上的颶風、地震不同。對再保與產險業來說,這種風險分散的想像很有吸引力,因為新的資產類別意味著新的保費來源,也意味著新的定價邏輯。
但市場想要吃下這塊餅,前提不簡單。保費要先算得出來,資本要先撐得住,承保條件也要先定得下來。這些都還在早期。
監管、模型與技術風險,都是保險業必修課
瑞士再保險全球執行長Andreas Berger把問題講得很白。這個概念把人工智慧基礎設施和商業太空兩個快速成長的風險領域疊在一起,卻也把監管、承保能力與定價問題一次推到桌面上。他的意思很清楚,目前未知數太多,還難以用足夠信心把風險量化到可以長期承保。
另一位不具名的保險業高層更直接,形容這個場景像太空中的蠻荒西部。原因也不難理解:缺乏監管、資本不足,風險模型還不成熟,等於連遊戲規則都還沒完整建立。對保險業而言,這不是單純多賣幾張保單,而是要重寫整套核保方法。
技術面的難度同樣高。軌道資料中心要面對發射失敗、輻射、硬體故障、散熱挑戰,還有碰撞與太空垃圾風險。和地球上的資料中心相比,太空中的維修與更換成本高得多,很多情況下還得靠下一次發射任務補救。這些風險都會直接影響保費、免賠額與再保安排。
新資產類別正在形成,市場規則要先跟上
如果運算真的往軌道移動,一個新的數十億美元資產類別就會誕生。這對保險公司是一個成長機會,也是一次壓力測試。能不能接住這波需求,關鍵不在口號,而在風險怎麼分層、資本怎麼配置、事故如何計價。
從地面資料中心到太空資料中心,變化的不只是科技公司資本支出,連保險業的核保邏輯都要跟著轉向。現在看起來,市場已經有興趣,技術也開始試水溫,接下來最難的部分,是先把全新的市場規則寫出來。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

