


美國銀行股在高利率時代看似受惠,真正要盯的是哪個獲利壓力


聯準會不講話,市場更心驚!高利率拖長戰線,銀行利差、家庭負擔、存款利率全面洗牌
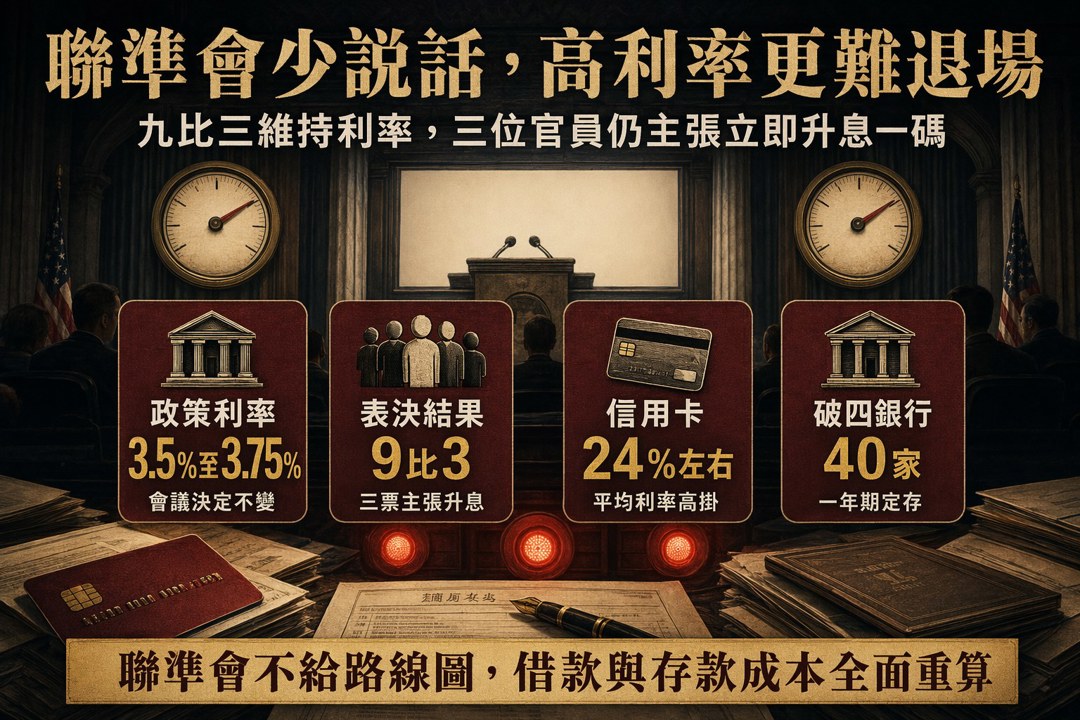
聯準會現在玩的是什麼把戲?不是放話,而是少講、甚至幾乎不講!在主席 Kevin Warsh 主導下,最新一次 FOMC 會議再度用一份極短聲明,乾脆把前瞻指引能刪就刪,最後以 9 比 3 投票,決定把聯邦基金利率維持在 3.5% 至 3.75%。表面上看是「不動如山」,實際上卻是把市場推進更大的不確定漩渦裡。
我說句直白的,這種時候最可怕的不是升息,而是央行不願明講下一步。因為當通膨還壓在高檔、地緣政治又在搧風點火,市場最怕的就是「不知道Fed到底想怎麼走」!
三位地方聯準銀行總裁同聲反對,鷹派味道很重
這次最值得注意的,不只是利率不變,而是三位重量級地方聯準銀行總裁罕見同時投下反對票。Cleveland 的 Beth Hammack、Minneapolis 的 Neel Kashkari、Dallas 的 Lorie Logan,都主張立刻再升息 1 碼,對仍高於 2% 目標、而且已經持續超過五年的通膨,採取更強硬的壓制手段。
這是自 2016 年 9 月以來,第一次出現三位決策官員一致要求朝同一方向調整利率的集體異議。這不是小事,這代表 Fed 內部對通膨的耐心正在消耗,鷹派力量已經不再只是零星雜音,而是開始成形。
Warsh把FOMC聲明縮到像電報,市場只能自己猜
更讓市場不安的,是 Warsh 對溝通方式的徹底改造。從他接任以來,FOMC 聲明字數從過去超過 300 字、滿滿的前瞻指引與投票細節,直接縮到大約130 字。內容只剩下對景氣、就業的簡短描述,最後再補一句冰冷的話:「The Committee will deliver price stability.」
Warsh 在記者會上講得很直接:傳統的 forward guidance 「不適用於目前的政策環境」。翻成白話就是——Fed 不再負責告訴你下一步怎麼走,市場自己去猜!
這種「極簡溝通」在今天這種環境,真的不是聰明,而是危險。因為通膨壓力還沒退,中東衝突又可能帶動能源價格,市場最需要的是方向,不是謎語。
通膨、關稅、能源三股壓力,讓高利率不容易退場
Fed 雖然說經濟活動仍以 solid pace 擴張,但它也沒有迴避風險:中東衝突推升油價、特朗普政府的關稅政策、供應鏈重組成本,都可能持續把物價往上頂。
尤其近期油價因伊朗相關緊張再度走高,這種情勢一旦延續,通膨很可能出現第二波黏性壓力。更值得注意的是,Fed 官員在會前內部預測裡,已經擬定到 2026 年底前至少再升息一次。這意味著,現在這場 9 比 3 的分歧,未必只是結束,搞不好還是下一輪升息的前奏!
對民眾來說,高利率不是口號,是每天的帳單壓力
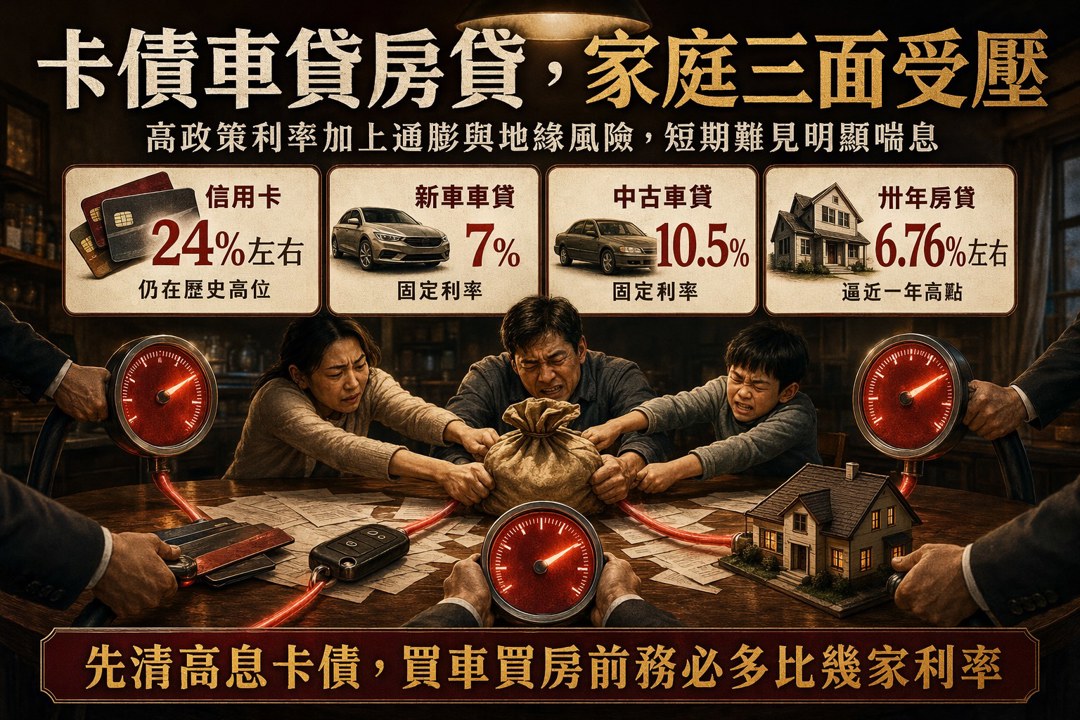
講空話沒用,利率最後都會落在每個家庭的借貸成本上。Fed 維持高檔,與之連動的 Prime Rate 也跟著高掛,最直接受傷的就是信用卡、車貸和房貸族。
目前美國信用卡平均利率大約還在 24% 左右的歷史高位,卡債族幾乎看不到喘息空間。新車與中古車車貸也同樣不輕鬆,固定利率大約分別在 7% 與 10.5% 的高檔。分析師已經點出,高利率正在把中低收入族群擠出新車市場,真正還能買得起的,往往是有能力吸收成本的高收入族群。
房貸市場也沒有好到哪裡去。雖然 30 年固定房貸利率不會直接跟著 Fed 政策利率跑,但在通膨與地緣政治風險推升長天期公債殖利率之下,7 月底平均房貸利率已經逼近一年高點,來到 6.76% 左右。貸款機構認為,除非通膨明顯降溫、或者失業率升高,否則短期內房貸利率很難明顯跌破目前區間。
簡單講,想買房的人,痛感還會繼續!
但別忘了,真正的贏家是存款人,不是只會抱怨的人
高利率環境不是人人受傷,存款族反而是少數得利者。尤其是資金充裕、願意把錢鎖進定存的人,現在能享受到罕見的高報酬。
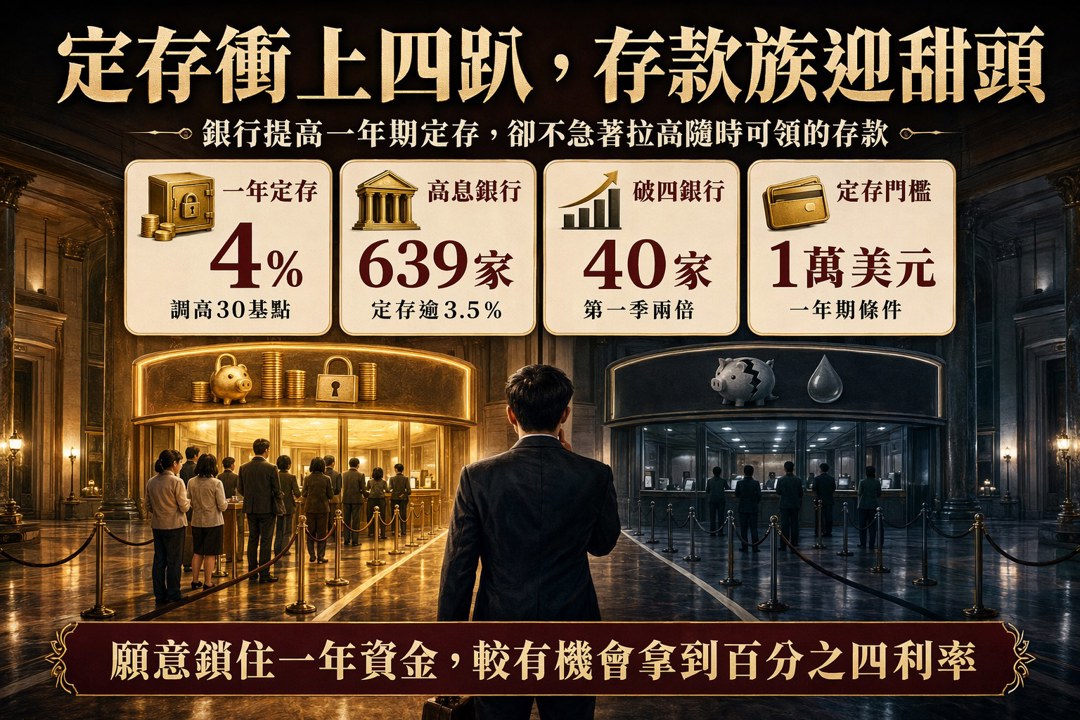
市場預期今年稍晚 Fed 可能再升息,銀行為了搶存款,也開始把 一年期定存(CD)利率往上調。像 Synchrony Financial 就把 12 個月期 CD 年利率一口氣調高 30 個基點,到 4%;Bread Financial、Capital One、Sallie Mae 也都跟進。統計到 6 月下旬,全美已經有 639 家銀行在 1 萬美元、1 年期 CD 上開出 3.5% 以上利率,其中還有 40 家超過 4%,是今年第一季的兩倍。
相較之下,高收益儲蓄帳戶最近反而有下修趨勢。BTIG 觀察到,網路銀行這一季多次調降高息儲蓄利率,卻把 CD 利率往上拉,反映銀行判斷未來一年 Fed 可能維持甚至提高政策利率。說白了,銀行想把中短期資金先鎖住,但對隨時可提領的存款,則不急著提高成本。
銀行業的壓力,不是獲利一時好看,而是淨利差被擠壓
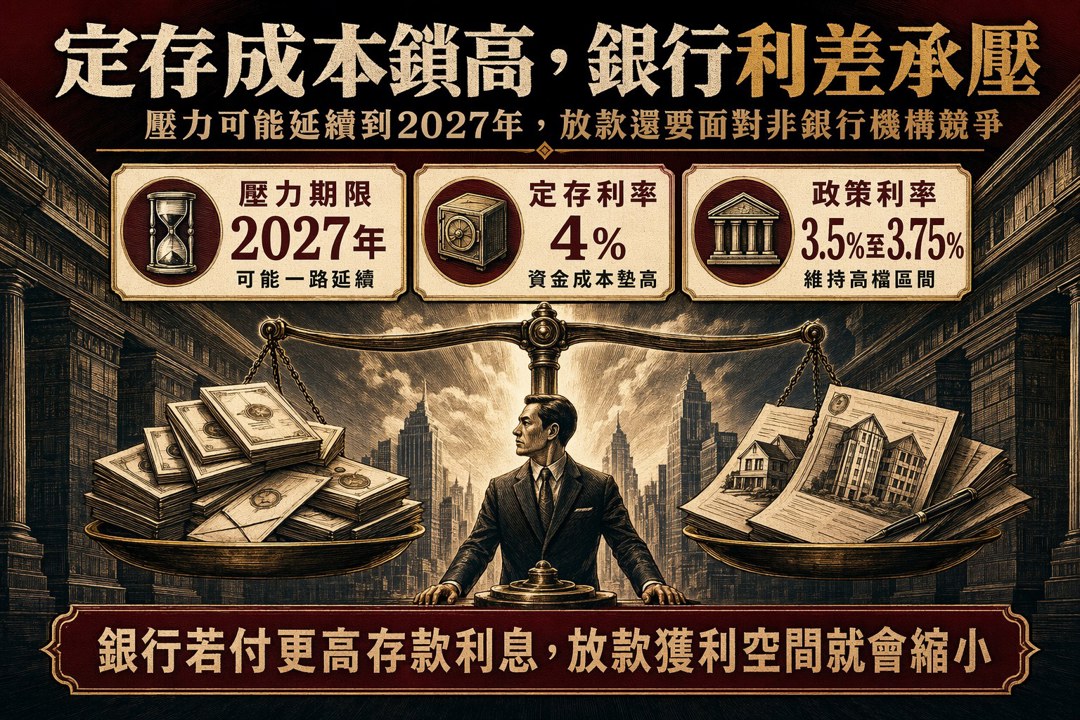
這一點,銀行股投資人一定要看懂。定存利率上升,銀行的資金成本就被鎖在高位,而且這個壓力可能一路延續到 2027 年。S&P Global 的分析指出,即便監理環境稍微寬鬆,授信成長也會放慢;新放款還得面對非銀行機構的競爭。
也就是說,銀行不是沒有獲利,而是獲利結構會變。一旦存款成本太高、放款利率又不能無限制往上加,淨利息差(NIM)就會被壓縮。銀行為了守住獲利,只能在 CD 利率與放款利率之間找平衡,必要時甚至還得再調降存款利率。
這就是我一直強調的:金融股不能只看殖利率,更要看利差與資金成本。沒有淨利差支撐,再漂亮的配息也只是表面數字。
市場開始靠AI解碼Fed,但答案其實更簡單
在這種政策不透明的新時代,市場只好自己找工具。有些大型機構已經開始用 AI 模型去比對 Warsh 主導下的新式 FOMC 聲明,試圖從那幾句短短的文字裡挖出利率路徑的蛛絲馬跡。
但 Warsh 的態度很清楚:Fed 不再提供未來劇本,只告訴你什麼條件下才會行動。換句話說,央行把解讀責任丟回給市場。這聽起來很酷,實際上卻是把不確定性放大。
接下來的關鍵:Fed的耐性,先耗盡,還是民眾先撐不住?
往後幾季,真正的問題不是「要不要升息」,而是誰先撐不住。如果中東衝突升級、能源價格再度飆高,加上關稅與供應鏈重整帶來的成本壓力,三位鷹派地方聯準銀行總裁的聲音,很可能在 9 月會議上得到更多支持,升息機率自然也會上升。
一旦這條路走下去,信用卡、車貸、房貸利率都可能再攀高,對已經吃緊的家庭財務來說,無疑是雪上加霜;而銀行則必須在更高的存款成本與更激烈的放款競爭中,努力守住利差。
結論很清楚:高利率時代,會理財的人才是贏家
在這種高利率、低指引的新時代,一般民眾能做的,其實比想像中多。先還掉高息卡債、比較不同銀行的貸款與定存利率、善用高息存款工具累積利息收入,這些動作,對改善財務狀況的效果,往往比央行任何一次 25 個基點的調整更直接。
Fed 暫時按兵不動,但利率戰場真正的主動權,未必還在央行手裡。懂得重新配置資金的人,才是這個年代真正的贏家!
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

