


聯準會鬆綁銀行壓力測試,大型銀行估值能再往上嗎?


聯準會鬆綁壓力測試,銀行資本波動先降一半
美國聯準會最新拍板,調整銀行壓力測試規則,重點放在提高透明度與公眾問責,也把測試帶來的資本要求波動壓低。這項變更一旦落地,華爾街大型銀行面對的年度資本起伏會比較平順,市場解讀也會更清楚。
過去像摩根大通(JPM)、高盛(GS)這類大型金融機構,長期批評壓力測試過於嚴格,認為資本要求的擺動讓營運規劃更難做。現在聯準會給出的最終規則,預估可讓資本要求相較前一年同期的波動降低約50%,同時不會對總體資本要求造成實質性影響。
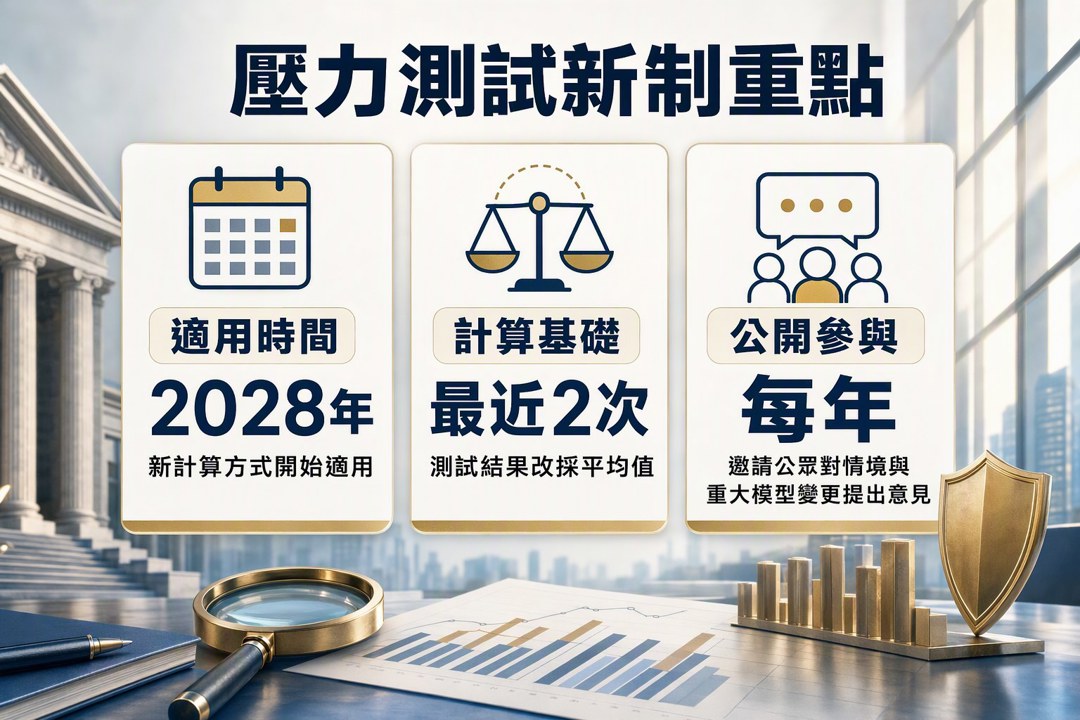
2028年起採兩次測試平均值,模型也要納入公眾意見
這次調整裡,最值得注意的是計算方式改變。聯準會委員會在計算壓力資本緩衝要求時,將改採最近兩次測試結果的平均值,從2028年開始適用。這會讓單一年份的極端結果,對資本規劃的干擾明顯下降。
另一個變化,是委員會每年都要邀請公眾針對壓力測試情境與重大模型變更提出意見。聯準會也正在針對非利息收入模型尋求回饋,希望讓壓力測試更能反映各家銀行多元化的商業模式。聯準會副主席鮑曼的說法很直接:公眾會有更大保障,確保銀行承擔的風險,能在損失與資本要求中被適切反映。
銀行股與ETF先看政策利多,後看獲利與放款需求
對市場來說,這類規則調整會先反映在銀行股與相關ETF的評價與風險溢酬上。SPDR標普銀行業ETF(KBE)、Invesco KBW銀行ETF(KBWB)、第一信託納斯達克ABA社區銀行指數ETF(QABA)、第一信託納斯達克銀行ETF(FTXO)、SPDR標普地區性銀行ETF(KRE)、Direxion每日北美金融股牛市3倍ETF(DPST),以及iShares美國區域銀行ETF(IAT),都會受到資本要求變動與市場解讀的影響。
但投資人還是要回到銀行股的本業:利差、放款需求、信用成本、以及資本規劃的穩定度。壓力測試波動下降,代表監管不確定性減輕;能否轉成估值提升,還要看銀行後續獲利結構與景氣循環。銀行股向來吃政策,也吃景氣,這次聯準會把規則調得更平順,對大型銀行是利多,對整體金融股評價也提供了比較好的底氣。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

