


Nvidia(NVDA)單季營收衝上962億美元,Jackson Hole會壓住科技股估值嗎?


Nvidia 單季營收衝上 962 億美元,下一季上看 1,000 億美元
Nvidia(NVDA) 這次財報,最直接的訊號就是兩個字:強勁。調整後每股盈餘 2.22 美元,高於市場預估的 2.09 美元;單季營收 962 億美元,也超過華爾街預估的 923 億美元。股價在財報公布後盤中一度大漲 9%,市場對 AI 晶片需求的追價情緒非常明顯。
資料中心仍是主引擎。這一季資料中心業務貢獻 890 億美元,優於市場預估的 858 億美元;邊緣運算與其他事業也有 72 億美元,高於預期的 66 億美元。換句話說,Nvidia 的成長主軸還是壓在資料中心與 AI 雲端需求,這條線沒有鬆動。
公司對下一季的營收指引更有份量,落在 1,058 億到 1,101 億美元之間。這代表單季營收將首度突破 1,000 億美元門檻,AI 伺服器需求的拉貨力道仍在往上走。從資本市場角度看,這種指引通常比單季財報更能影響後續評價。
新架構導入加速,Vera Rubin 已進量產
Raymond James 分析師 Simon Leopold 也因此把 Nvidia 目標價從 352 美元調到 550 美元,等於把對市值的想像推到約 13 兆美元。這種調整背後,看的是未來數年產品世代切換的速度,而不是只看當季數字。
Leopold 提到的核心,就是 Nvidia 的 Architectural Evolutions。包含 LPU:NVL 機架、agentic CPU Vera 機架等新架構,正在更快導入市場。Vera Rubin 平台已在今年8月正式進入量產出貨,且已拿到大型雲端業者與系統 OEM 的訂單;Groq 3 LPX 也已全面量產,後續出貨量預期會放大,neocloud Nebius 成為首批客戶。
更進一步,Leopold 預估 Vera Rubin 晶片在 2027 年第三季,就可能貢獻資料中心營收的 20%。這代表 Nvidia 不只是在吃現有 AI 訓練與推論需求,產品換代本身也在幫營收曲線往上推。
現金回饋規模大,股東回報與成長同步放大
Nvidia 這次也把「現金機器」的角色演得很完整。公司在 2027 會計年度第二季回饋股東資本 260 億美元,其中 200 億美元用於庫藏股買回,另有每股 0.25 美元的季配息,合計約 60 億美元現金股利。
這件事的市場意義很清楚。成長股能長期維持大規模回購與配息,通常代表公司對未來現金流有把握,也代表管理層對股價水位有自己的判斷。對 Nvidia 來說,這不是成熟企業才有的「保守動作」,而是高成長與高現金流可以同時成立的證明。
執行長 Jensen Huang 甚至預期,2028 年營收可望成長 70%,明顯高於分析師原先約 45% 的共識。即使記憶體晶片供給偏緊,管理層仍維持這種語氣,顯示需求端的可見度相當高。
Jackson Hole 的壓力,來自通膨與債市一起上升
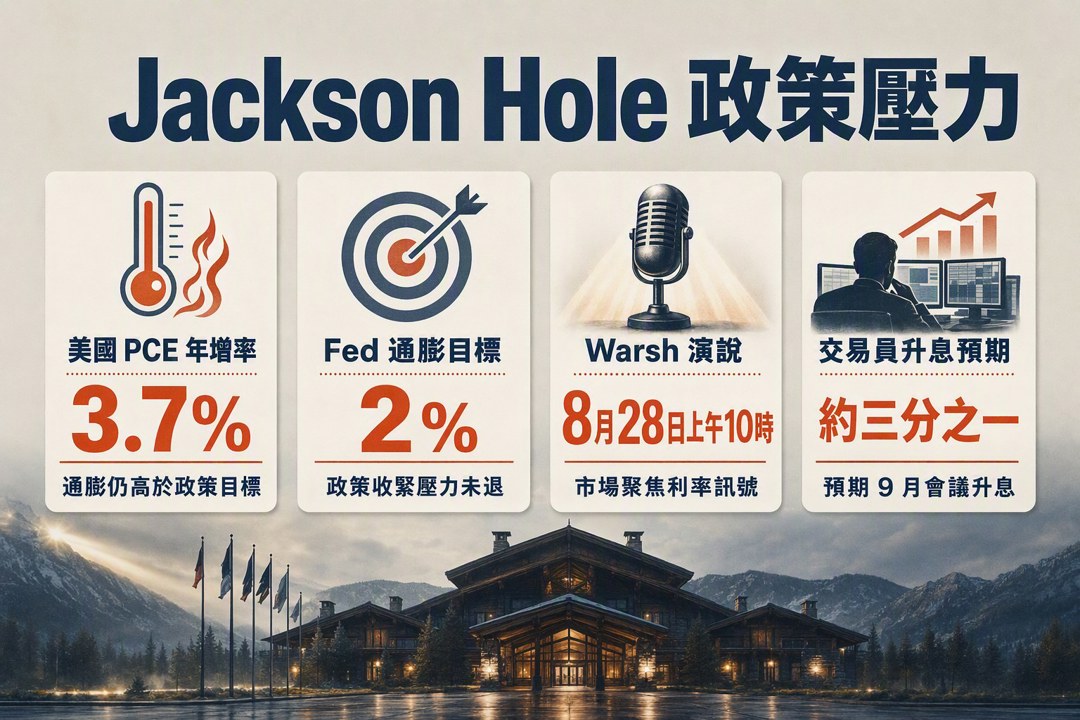
另一邊,Fed 在 Jackson Hole 面對的畫面就完全不同。這次會議主題是「Financial Innovation: Implications for Payments and Policy」,討論金融創新、數位支付與政策的關聯。Kevin Warsh 預定在8月28日上午10時發表首次 Jackson Hole 演說,市場盯的就是他會怎麼談利率、金融創新,以及 AI 對勞動市場的影響。
眼前的通膨背景仍不輕鬆。最新美國 PCE 年增率 3.7%,高於 Fed 的 2% 目標;部分官員因此主張要更快收緊政策。波士頓聯準銀行總裁 Susan Collins 的看法則比較細,她把最新通膨報告形容為「mixed」,意思是頭條數字偏高,但結構沒有全面失控。
她特別提到,部分商品與服務的月增率已接近 2% 目標區間,投資組合管理費用上升也拉高了通膨數字,而這和股市上漲推升管理費有關。她同時認為,目前利率水準仍略具限制性,加上生產力改善與關稅衝擊淡化,通膨基準情境仍是逐步下滑。
AI 資本潮和利率政策,正把市場推向兩個方向
這裡最值得注意的,是資本市場正在同時被兩股力量拉扯。Nvidia 代表的是 AI 資本支出持續放大,股市與公司債市場也跟著接住這股需求;Fed 則必須盯住通膨、金融穩定與市場波動,避免資產價格膨脹過快。
美國公債月初出現拋售潮,財政部又進場干預,讓市場開始討論殖利率是否會替聯準會先行完成部分緊縮。到週四為止,約三分之一債券交易員預期 Fed 會在 9 月會議升息。這表示市場對政策路徑的定價,已經比官方口風還要緊繃。
Nvidia 的財報是成長加速的證據,Jackson Hole 則是政策約束的壓力測試。前者告訴市場,AI 伺服器與雲端投資還在擴張;後者提醒投資人,通膨和債市波動仍會影響資金成本。接下來要看的是,Warsh 會不會把 AI 生產力、金融創新與支付變化納入政策框架;若 Fed 對高成長投資維持較長時間的高利率,科技股估值與資本支出的節奏都會被重新檢驗。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
41minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
42minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
42minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

