


大立光(3008)切進輝達FAU供應鏈,明年下半年量產能放多大


大立光把鏡頭技術往 CPO 供應鏈往上推
大立光(3008)最近在共同封裝光學(CPO)的布局,開始從零組件往模組端延伸。供應鏈傳出的訊息顯示,公司已經切到下游光纖陣列模組(FAU),等於把原本偏單點的光學能力,往整個供應鏈拉長。
這件事的市場意義,在於大立光不再只被看成手機鏡頭廠。若 FAU 與後續模組出貨順利,公司的角色會更接近先進光學供應鏈的一環,和過去單看 VCM 或手機鏡頭的框架很不同。
FAU 供應鏈與台積電 COUPE 生態系,讓出貨想像往前走
供應鏈同時傳出,大立光、上詮(3363)與天孚通信已進入輝達的 FAU 供應鏈,最快明年下半年量產。這代表市場正在把大立光放進 AI 資料中心相關的光學需求鏈,而不是只放在傳統消費電子。
另一個關鍵,是大立光已被台積電(2330)納入 COUPE 製程生態系,負責供應 FAU。這條線把大立光和半導體先進封裝的光學需求接在一起,後續觀察重點就落在量產節奏、良率與客戶採用範圍。
明年下半年量產是目前最具體的時間點。它提供了市場對營收貢獻的參考,但還不足以直接推導出實際放量幅度,因為後面還有認證、導入與產能爬坡。
0.3 微米精度與模造玻璃 MLA,反映技術深度
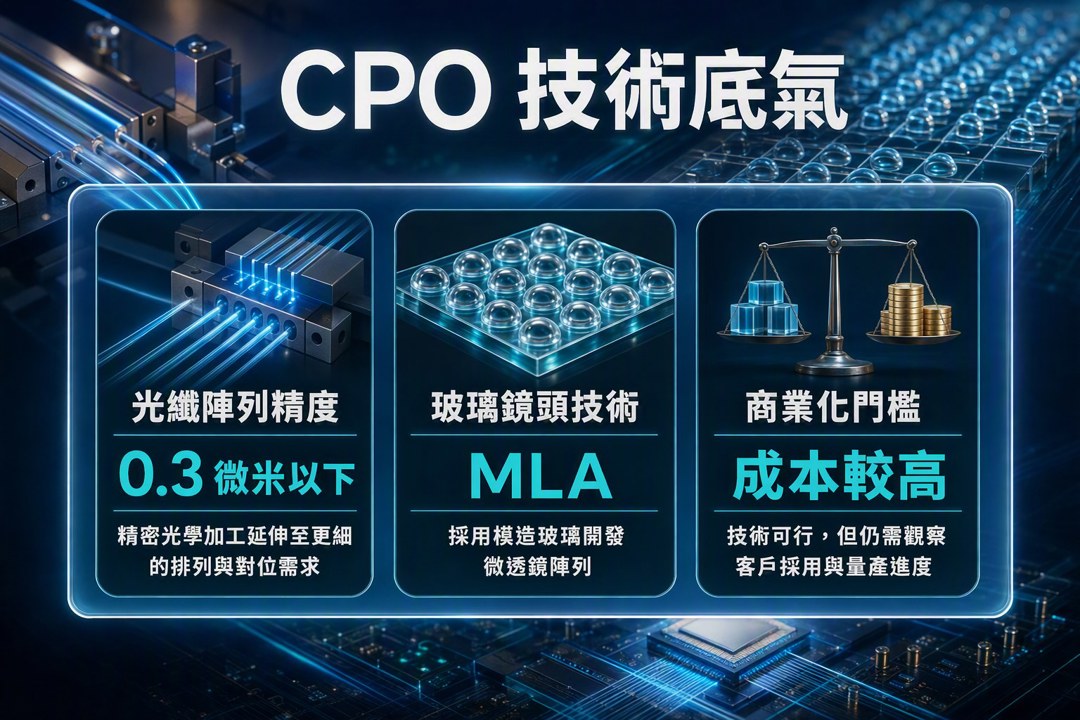
董事長林恩平提到,大立光在光纖陣列的精度已經做到 0.3 微米以下,優於市場平均。這個數字的重要性,不在於單純展示技術,而在於它說明公司有能力把精密光學加工延伸到更細的光學排列與對位需求。
在玻璃鏡頭技術上,大立光採用模造玻璃開發微透鏡陣列(MLA)。林恩平也提到,和半導體製程相比,模造玻璃的節距誤差較佳,且可透過細修補償熱效應,但目前成本仍偏高。這裡的訊息很清楚:技術可行,成本壓力也還在。
精度優勢與成本較高同時存在,代表大立光在 CPO 的競爭位置有技術底氣,也還要面對商業化門檻。接下來看的是,客戶願不願意為更高精度與更穩定的光學模組付費。
整併大陽科技,資源往 CPO 集中
公司近期以換股方式把大陽科技納為 100% 子公司,市場解讀是要把研發人力與資源更集中在 CPO 業務。這個動作本身,透露管理層正在調整內部資源配置,讓研發重心往未來成長題材移動。
市場也提到,VCM 業務面臨激烈價格競爭,大立光可能因此淡出相關市場。不過公司沒有正面回應,只表示若有合適訂單都會考慮。這樣的表態,保留了營運彈性,也代表 VCM 仍沒有被正式切掉。
對我來說,這裡要看的重點很直接:資源是否真的往 CPO 傾斜,以及 VCM 後續的訂單與毛利是否還有存在感。若 CPO 的客戶導入順利,整併動作就會被市場視為提前卡位;若量產時間拉長,資源重分配的效果也會比較慢反映在財報上。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
12minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
29minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

