




【美股研究報告】Google拚了,百年債與千億資本支出的豪賭!


圖 / Shutterstock
商業模式的結構性轉折,進入重資產 AI 基建時代
Alphabet(GOOGL)正處於公司成立以來最關鍵的轉捩點,其商業模式的本質已發生結構性改變。過去市場給予 Alphabet 高估值的核心邏輯,建立在搜尋與廣告業務「高毛利、低資本密集、即時現金流」的優勢之上;然而,隨著人工智慧成為下一代科技競爭的主戰場,Alphabet 選擇全面擁抱「重資產、長折舊、長回收期」的基礎建設路線。近一年來,儘管 Gemini 用戶數突破七億、Google Cloud 成長近五成,但更深層的意義在於 Alphabet 已不再單純是軟體與廣告公司,而正轉型為具備公用事業特性的 AI 基礎設施供應商,這意味著市場必須重塑對其估值模型的認知。
訂單導向的擴產策略,千億美元支出非豪賭而是剛需
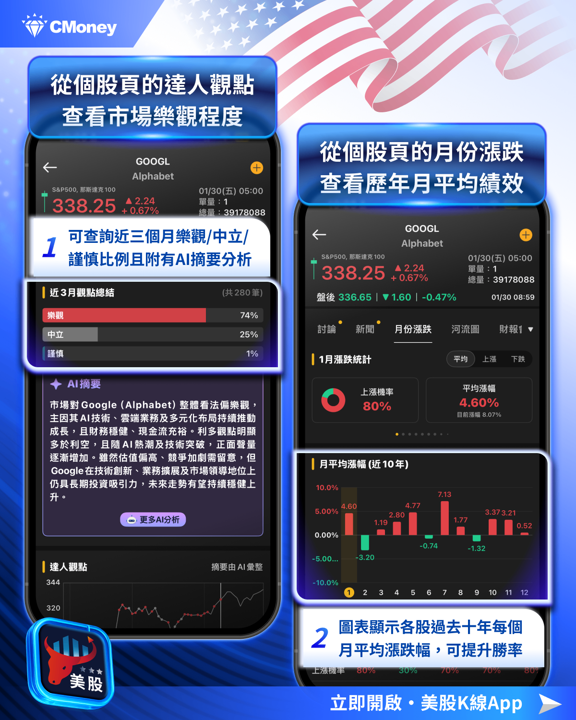
市場對於 Alphabet 在 2026 年高達 1,750 至 1,850 億美元的資本支出指引感到恐慌,這幾乎是 2025 年水準的翻倍,直接引發了對自由現金流承壓的擔憂。然而,深入剖析其支出結構,約六成資金用於伺服器,其餘則投入資料中心與網路設備,這並非盲目的一次性超前投資,而是明確的長期承諾。管理層多次強調目前市場需求「大於供給」,算力、電力與土地才是真正的瓶頸。因此,Alphabet 的鉅額支出更像是「訂單導向」的擴產,背後已有 AI 訓練、推論與雲端服務的實質需求支撐,而非單純押注未來的投機行為。
資本市場的重新定價,百年債券確立類公用事業屬性
Alphabet 罕見發行科技業近三十年首見的百年期債券,且在無實質限制條款的情況下仍獲得近十倍超額認購,此舉在資本市場具有極高的象徵意義。這顯示壽險、退休基金與長天期資金等債市投資人,已將 Alphabet 視為如同政府或電力公司般「長期現金流穩定、可承擔超長久期負債」的企業。從資本結構的角度來看,Alphabet 正利用低成本的長期負債,來平滑 AI 投資週期對自由現金流的短期衝擊,顯示其財務策略極具前瞻性,也確立了其資產負債表在極端環境下的防禦能力。
Google Cloud 的關鍵支點,驗證高資本投入的合理性
在所有業務板塊中,Google Cloud 是判斷 Alphabet 鉅額 AI 投資是否合理的唯一核心指標。該部門不僅在 2025 年第四季維持近 48% 的高速成長,營業利益率更突破 30%,宣告正式進入利潤收割期。更關鍵的是,其未履約訂單(backlog)高達 2,400 億美元,年增超過一倍,代表大量 AI 與雲端需求已透過長約鎖定,未來數年將逐步轉化為穩定的營收與現金流。若 Google Cloud 能重現當年亞馬遜 AWS 的成長軌跡,市場終將把當前的高資本支出重新解讀為「必要且高回報的基礎設施投資」。
蘋果結盟的深層戰略,鞏固消費級 AI 的護城河
市場普遍低估了 Alphabet 與蘋果合作的戰略價值。即便初期每年僅帶來約 10 億美元的直接收入,但讓 Gemini 成為蘋果裝置的 AI 核心,等同於取得了全球最強的消費級分發通道。這不僅是對 Gemini 模型品質的強力背書,更是在搜尋、推薦、交易導流與廣告形式上,創造了長期的間接變現機會。從競爭賽局來看,這是 Alphabet 對 OpenAI 與微軟聯盟最關鍵的反擊,成功守住了在消費型 AI 領域的生態位,確保其核心廣告業務不被邊緣化。
效率與支出的悖論,成本下降反將推升投資規模
雖然管理層揭露 Gemini 單位成本年減 78% 看似利多,但投資人需警惕「傑文斯悖論」在 AI 產業的體現:運算效率的提升往往會刺激需求爆發,而非導致總支出下降。歷史經驗顯示,當運算成本降低,應用場景(如影片生成、複雜推論)將大幅增加,進而推升對算力的總需求。對 Alphabet 而言,更強、更便宜的模型意味著更多企業與消費者將依賴其雲端服務,這將迫使公司維持高水準的資本支出。因此,未來的關鍵不在於資本支出何時下降,而在於 AI 服務是否能支撐更高的定價權與客戶黏著度。
投資結論,以時間換取空間的長期價值博弈
綜合評估,Alphabet 在 AI 的執行力、資金調度與競爭位置上皆屬頂級水準,但投資回報的時間軸已被明顯拉長。從財務角度看,市場對 2026 至 2027 年自由現金流可能接近零甚至轉負的擔憂並非空穴來風,這將限制短期股價的本益比擴張空間。然而,憑藉超過 1,200 億美元的現金儲備與強韌的資產負債表,Alphabet 在這場 AI 軍備競賽中擁有極高的存活率與容錯空間。對投資人而言,Alphabet 已不再是低波動的成長股,而是一檔需要耐心與信念,等待其將 AI 基礎建設轉化為類公用事業現金流的長期核心標的。
【美股研究報告】Alphabet創史上最強季度,AI與雲端動能狂飆!
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
5
【10:52 即時新聞】南電(8046)股價大漲至1030元、上漲8.08%,ABF高階載板需求題材發酵+多頭格局下主力與三大法人買盤支撐
2026|1116-1120|市場重點周報
2hours ago
動能app盤後速覽_20261120
10hours ago
【美股週報】費半崩了、那指跟了,標普道瓊站在最後一道門檻前
13hours ago
【宏觀週報】科技股下修的兩道力量:成長見頂與實質利率
13hours ago
財神&玄武&欽點三榜*周總結-大盤反彈契機
20hours ago