




【美股研究報告】特斯拉25Q4財報揭曉,200億美元資本支出將砸向何方?


圖 / Shutterstock
特斯拉轉向綜合「交通服務」及「AI實體化」的革命性公司
特斯拉(TSLA)管理層反覆將未來市場從「車輛銷售」切換到「交通即服務」,並把自動駕駛、機器人與自研晶片視為同一條成長曲線的不同環節。對投資人而言,這代表估值方法可能逐步從單一整車毛利與交付量,轉向更重視軟體滲透率、車隊規模、每英里成本與運行時數等指標。
值得留意的是,管理層不再願意提供「單一車型毛利目標」,理由是商業模式將被自駕與車隊運營改寫。這種說法提高了外界建模難度,但也透露公司希望市場把焦點放在「自駕變現」而非短期車價與毛利波動。
25Q4汽車毛利回升,交付下滑仍守住毛利的關鍵在區域組合
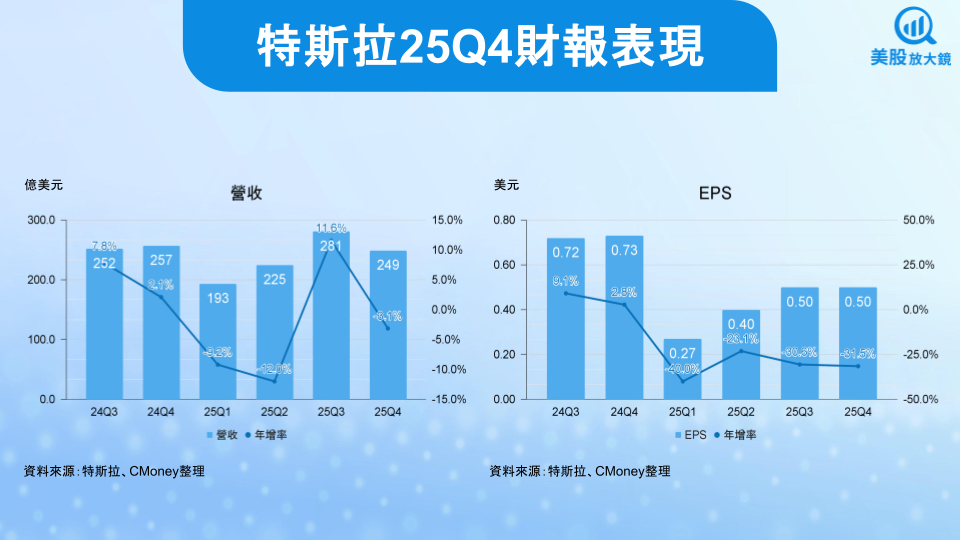
特斯拉於台灣時間 1/29 凌晨公布 25Q4 財報,重點數據如下:
- 營收 249 億美元,季減 11% / 年減 3.1%,高於市場預估的 248 億美元;
- 毛利率 20.1%,季增 2.1 個百分點 / 年增 3.9 個百分點;
- EPS 0.50 美元,與前一季持平 / 年減 32%,高於市場預估的 0.45 美元。
特斯拉在交車量季減 16% 的情況下,汽車毛利(扣除監管抵減)仍能持平,主要來自亞太與歐非中東區的交付占比提升。這點對短線情緒具有支撐作用,因為市場常把交付下滑直接等同毛利惡化;本季結果顯示在特定區域需求走強時,價格與成本的彈性仍在。
同時,公司提到 2025 年美國在稅收抵免政策變動前出現提前拉貨,導致 25Q4 美國需求被提前消耗;反而在馬來西亞、挪威、波蘭、沙烏地阿拉伯與台灣等市場交付創高。管理層並指出,這些國家尚未提供最新版本的「監督式FSD」,意味自駕軟體的變現空間尚未完全釋放。
FSD改採訂閱制:短期壓毛利,長期看滲透率與車隊可用性
公司揭露 FSD 付費客戶接近 110 萬,其中約七成為一次性買斷。從本季起轉向「完全訂閱制」是最大的會計與商業模式變動:短期內新增主要來自訂閱,管理層明言將在短期影響汽車毛利。對投資判斷來說,重點在於兩個方向。
第一,訂閱制把一次性收入改為遞延式現金流,若能維持高續訂率,反而可提高可預測性,並與車隊運營的「按里程收費」模式更一致。第二,管理層反覆強調自駕能力會以「每月」速度明顯進步,並已在奧斯汀提供無安全員、無跟車的付費乘車服務;這將把市場注意力推向「無人化的安全證據」與「監管推進速度」。
在投資上,短線需接受毛利被訂閱切換稀釋的壓力;中線則可觀察FSD訂閱滲透率、無人車隊規模與可擴張城市數,這些指標若改善,估值框架可能重估。
Model S與X即將退場:把產能改成Optimus,是資本配置的明確訊號
管理層表示,Model S 與 X 預期於下一季開始退坡並停止生產,弗里蒙特的 S/X 產線將改建為 Optimus 工廠,長期目標為年產 100 萬台機器人。這個決策表面上是產品線縮減,實質上是公司把「高單價低量」的旗艦車,換成「高量、可擴張的實體 AI 平台」。
但這也帶來執行風險。Optimus 供應鏈幾乎全新,管理層承認產能爬坡會是「拉長的S曲線」,任何單一零件卡關都會拖慢進度,公司預期今年底前才可能出現有意義的出貨量,此仍以本夢比來估計。
能源業務成為第二成長軸:營收128億美元、毛利創高但2026面臨壓力
能源業務在 25Q4 毛利創高,營收約 38 億美元(季增 12% / 年增 25%),需求動能來自 Megapack 與 Powerwall 在多地區部署提升。管理層指出 2026 年訂單積壓仍強且分散,並將推出 Megapack 3 與 Megablock 以拉升出貨。
風險端也被清楚點出,低成本競爭者擴張、政策不確定性,以及關稅造成的成本壓力都可能導致 2026 年毛利壓縮。若把能源視為估值支柱,投資人要同時追蹤出貨成長與單位毛利,並留意產品換代期的毛利波動。
25Q4總毛利重返20%以上:但關稅成本超過5億美元揭露外部風險
公司表示 25Q4 總毛利率超過 20%,是 22Q4 以來首見。值得注意的是,管理層同時揭露關稅對本季影響超過 5 億美元,且在固定成本吸收較差的情況下仍能達成 20% 以上,顯示成本控制與組合改善有效。
然而,這也意味一旦貿易政策再度擾動,毛利仍可能出現快速回吐。短線評價時,建議把關稅視為「可變的外部稅」,而非公司自身效率的長期趨勢。
2025年交付動能更分散、能源營收成為穩定增長底氣
特斯拉 2025 年財務數據如下:
- 營收 948 億美元,年減 2.9%;
- 毛利率 18.0%,年增 0.1 個百分點;
- EPS 1.67 美元,年減 31%。
回顧特斯拉 2025 年表現,美國需求在稅收抵減變動前出現提前拉貨,使 25Q4 短期承壓,但亞太與歐非中東多個市場交付創高,全年結束時公司提到訂單積壓規模高於近年水準,顯示需求在地理上更分散。自駕軟體端,FSD 付費客戶規模已逼近 110 萬,反映軟體滲透率正由「少數高意願用戶」走向更廣的車主基礎。汽車業務全年營收年減 9.8% 至 695 億美元,占整體營收 73.3%。服務及其他營收 125 億美元,年增 19%,占整體營收 13.2%。
儲能業務部份,營收約 128 億美元、年增 27%,占整體營收比重從前一年 10.3% 提升至 13.5%,且 25Q4 毛利創高,讓特斯拉在整車波動之外,多了一條更接近基礎設施的成長曲線。這些因素共同降低了 2026 年大幅擴張資本支出時,對需求端不確定性的曝險。
26Q1自駕車隊擴張與電池供給為是兩大關鍵
特斯拉雖未提供營收或交車量數字預估,但管理層給了幾個展望信號。無人計程車方面,奧斯汀的無安全員付費服務已上線,車隊規模在奧斯汀與灣區合計「超過 500 台」,並以「每月倍增」描述擴張節奏。Cybercab 預期四月開始生產,車型設計以最低每英里成本與高使用時數為核心,並把長期產量設定為「超過其他所有車型總和」。
汽車端最大的瓶頸被點名為電池模組供給。公司正在以 4680 電池搭配非結構式電池包等方式緩解,但仍稱其為全球主要限制。若 26Q1 仍受電池供給制約,交付彈性與毛利改善可能不如自駕敘事所描繪的順滑,投資人需把「供應鏈」與「監管」視為兩個同等重要的風險軸。
營運與現金流:自由現金流14億美元,2026將進入更激進的投資循環
25Q4 自由現金流約 14 億美元,2025 全年資本支出 85 億美元略低於先前約 90 億美元的指引。真正的焦點在 2026 年。公司預告資本支出將超過 200 億美元,並列出六座工廠(煉鋰、磷酸鐵鋰、無人計程車、Semi、新Megafactory、Optimus)以及 AI 算力基建與既有工廠擴產。
管理層並提到,這個數字尚未包含太陽能電池製造與「超級晶圓廠」的潛在投資。資本支出大幅拉升的投資期,意味短期自由現金流可能受壓,市場會更敏感於融資結構、投資回收期與執行節奏。公司目前帳上現金與投資約 440 億美元,並提到可用車隊穩定現金流向銀行融資;若後續加入晶片與太陽能工廠,資金需求與槓桿策略將成為新的估值變數。
投資期的可驗證里程碑將決定短期股價,長線倚靠自駕與機器人的發展
本此財報會議將特斯拉推向一個更像平台公司的路徑。短期財務上,汽車毛利回升與總毛利回到 20% 以上提供了基本面支撐,但訂閱制切換、關稅與更高的營運費用會在未來數季帶來波動。中期敘事上,無人計程車從試點走向城市擴張,與 Cybercab 量產時間表相扣;長期目標則落在 Optimus 與自研晶片、甚至自建晶圓廠的供應鏈整合。
投資機會的判斷,可以把未來四個季度視為「驗證期」:若無人車隊擴張能持續、監管覆蓋城市數提升、FSD 訂閱滲透率上升,同時能源出貨能抵消毛利壓力,則市場更可能接受高資本支出的合理性。相反地,只要其中任一環節在安全事件、監管延宕或供應鏈卡關上出現重大阻滯,估值會回到更傳統的整車循環框架,波動度也會上升。
就交易與配置角度,短線宜以事件與里程碑做節奏管理,重點盯四月 Cybercab 量產進度、奧斯汀/灣區無人車隊擴張節奏、以及資本支出落地的工廠啟動狀態;中長線可把自駕與能源視為兩條能同時抬升估值的主軸,並把 Optimus 與晶片供應鏈視為高波動但高報酬的「夢想」。
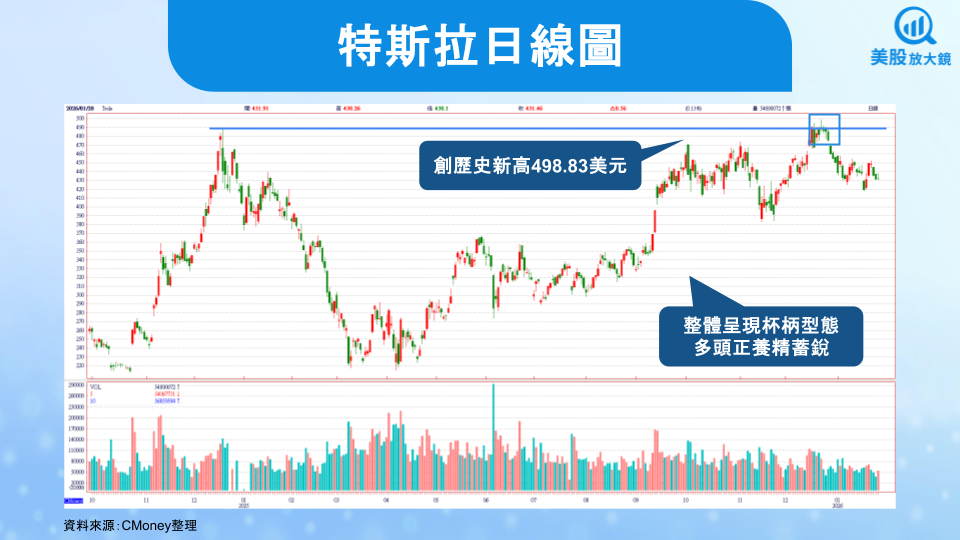
特斯拉公布 25Q4 財報後股價上漲 1.9% 至每股 439.76 美元。從其日線圖來看,與【美股焦點】特斯拉25Q4財報前瞻,自駕技術及機器人能否引領股價飛揚?一文中提到的概念相同,特斯拉在 2025 年 12 月創下歷史新高 498.83 美元,但隨後修正,並在 400 ~ 500 美元區間持續整理。若放大格局觀察,從 2024 年底以來,特斯拉整體呈現出杯柄型態,代表籌碼具有一定的承接力量,而右上角的整理區間,更有清洗浮動籌碼的作用,沒有信心或耐心的投資者傾向在此區間賣出持股,流入有信心的投資者手裡。待整理進入後期階段,強勢一方將主導趨勢方向,因此目前需格外留意。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
11 月選股清單:「低估成長股」出列!
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
高股息月月配 哪組領最多?6組ETF近2年績效揭曉 配息穩不代表賺得多!
20minutes ago
流動性枯竭的瘋狗盤、四個觀察指標、上班族怎麼應對
anhour ago
輝達財報與美國政策|供應鏈、台股與估值
anhour ago
PCB 規格升級放緩!南亞(1303)急殺 22%,如何事先判斷風險?
2hours ago
跌深醞釀反彈,AI 監管趨嚴遇壓力先走 | 2026.11.18 語音直播摘要
6hours ago