


【美股焦點】微軟FY26Q2財報前瞻,Azure雲端動能與AI變現為關鍵!


圖 / Shutterstock
微軟財政季度劃分方式:FY26Q2為2025年10至12月、FY26Q3為2026年1至3月,依此類推。
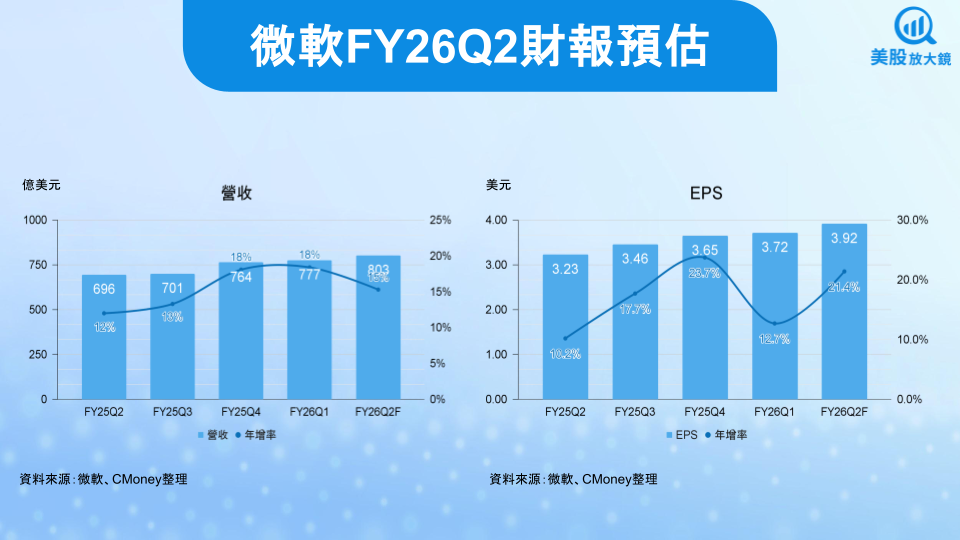
微軟(MSFT)即將在台灣時間 1/29(四)凌晨公布 FY26Q2 財報,市場預期財務數據如下:
- 營收 803 億美元,季增 3.4% / 年增 15%
- EPS 3.92 美元,季增 5.4% / 年增 21%
以下分別從雲端業務 Azure、Microsoft 365 Copilot、資本支出、遊戲部門等面向分析微軟營運近況及未來展望。
Azure 營收增速能否站穩 30% 是股價突破盤整區的關鍵催化劑
近年來,微軟在雲端運算領域的護城河已從單純的基礎設施租賃,進化為由 AI 驅動的生態系整合。目前市場預期其 Azure 雲端業務增長率將落在 28% 至 30% 之間,但從供應鏈上游的伺服器出貨量與電力配置進度推估,Azure 的實際表現有極高機率達到 31% 以上。
與過往不同的是,支撐成長的動能已從企業數位轉型轉向大規模的 AI 推論需求。而當前的市場分析報告多數忽略了微軟在亞太與中東地區新資料中心落成後的產能釋放,這可能導致實際營收優於網路新聞報導的保守預估。
Microsoft 365 Copilot 企業端轉換率決定軟體高毛利能否持續擴張
投資人必須高度關注 Microsoft 365 Copilot 的商業化進程。在過去幾個季度,市場對於 AI 是否能轉化為實質獲利仍存在噪音,但我們在供應鏈端觀察到,企業對於高級訂閱版本的續約意願與轉換率正在顯著提升。
微軟成功的關鍵在於將 AI 無縫嵌入現有的生產力工具中,這讓企業難以切換至其他競爭對手的平台。預計本次財報將揭露 AI 對軟體業務的營收貢獻度將再創新高。儘管部分外資機構擔心高昂的訂閱費用可能壓抑中小企業的採納率,但分析顯示,大型跨國企業為了提升員工生產力,對 AI 工具的預算撥款依然維持強勁,這將支撐微軟的 ARPU(每用戶平均收入)持續走揚。
龐大資本支出是鎖定未來五年 AI 運算霸權的戰略布局
資本支出是本次財報最敏感的神經。微軟為了維持領先,勢必會持續投入巨資採購輝達(NVDA)的 Blackwell 架構晶片與建設次世代資料中心。市場普遍擔心這種超大規模的支出會稀釋獲利能力,但在供應鏈邏輯中,現在的支出是為了鎖定未來的算力主權。
微軟自研晶片 Maia 的部署速度快於市場預期,這在長期將有效降低對外部供應商的依賴並優化成本結構。如果財報顯示資本支出高於預期,但伴隨著強勁的遞延收入增長,投資人可暫且視其為未來擴張的領先指標,而非利空。
遊戲部門在收購動視暴雪後轉向訂閱制高毛利模式
在完成對動視暴雪的整合後,微軟的遊戲部門已從傳統的硬體銷售轉向以內容和訂閱服務為核心的模式。雖然硬體設備(如 Xbox)的銷量可能因產品週期進入尾聲而放緩,但 Xbox Game Pass 訂閱服務與數位內容銷售的毛利率遠高於硬體。
預期本次財報將顯示遊戲部門在利潤結構上的顯著優化。這正是微軟在供應鏈整合上的高明之處:利用強大的 Azure 基礎設施支援雲端遊戲,將一次性的硬體消費轉化為穩定的經常性收益。這種轉型不僅降低了業務的週期性,更提高了整體的現金流品質,使其在宏觀經濟波動中展現更強的韌性。
微軟憑藉垂直整合優勢依然是 AI 浪潮中護城河最深的標的
總結而言,微軟目前正處於從基礎設施投資期轉向應用端收益期。雖然市場短期內可能對資本支出的絕對金額感到不安,但從長期供應鏈邏輯來看,微軟是極少數能夠從晶片、雲端、操作系統到終端應用程式達成垂直整合的企業。
在本次財報中,投資人應撇除雜訊,專注於 Azure 的淨增長以及 AI 業務對總營收的佔比。只要這兩項指標維持成長,微軟在企業市場的霸權就難以動搖。相較於網路新聞過度放大短期利潤率的波動,應需更為關注其在 AI 生態系中的定價權與客戶黏著度。
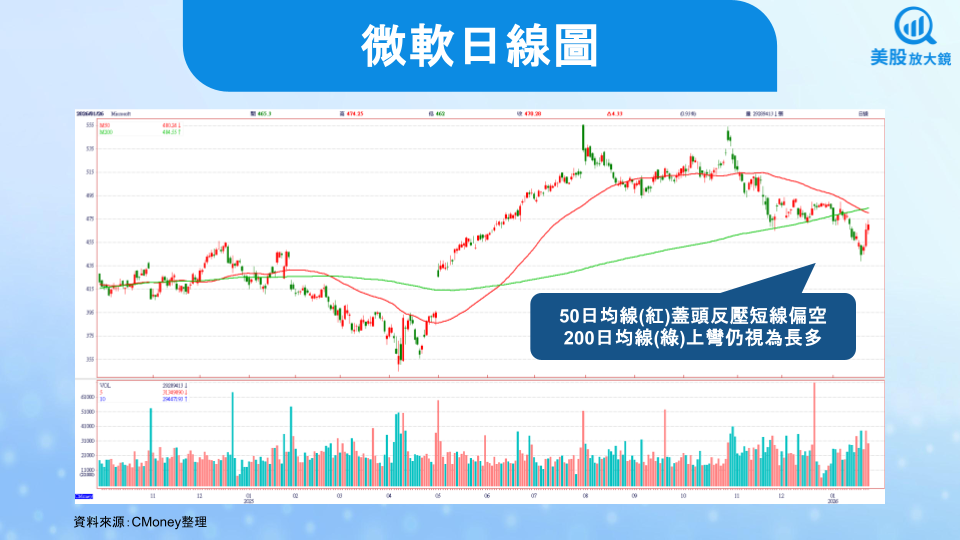
而從下圖微軟日線圖來看,紅色的 50 日均線目前呈現下彎,代表短線上不利上漲,會有蓋頭反壓;綠色的 200 日均線則相反,目前仍為上升的狀態,就中長線而言可視為潛在跌深反彈的布局機會,若近期的小 V 型態低點未破,有機會重回上漲趨勢。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
32minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
35minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
38minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
38minutes ago
台美股創新高 ETF該追還是賣?漲勢背後暗藏風險 這樣布局更穩健
anhour ago
收藏內容 讓好文不錯過

