




【美股盤勢】中東衝突推升油價,美股震盪!(2026.03.06)


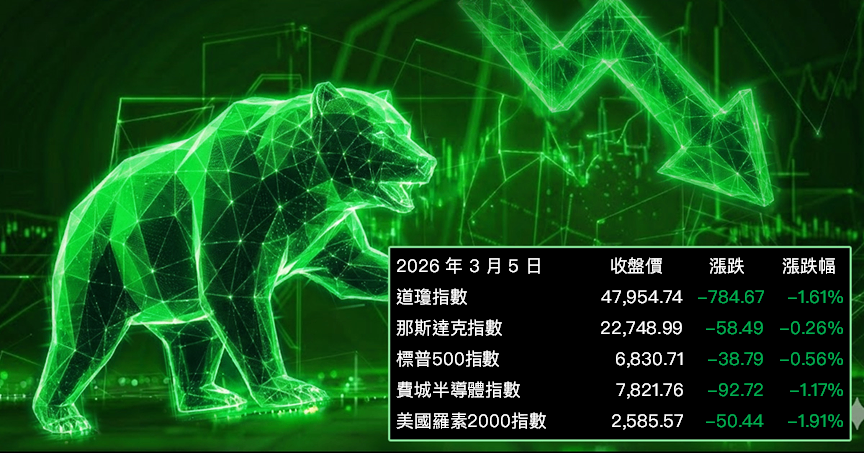
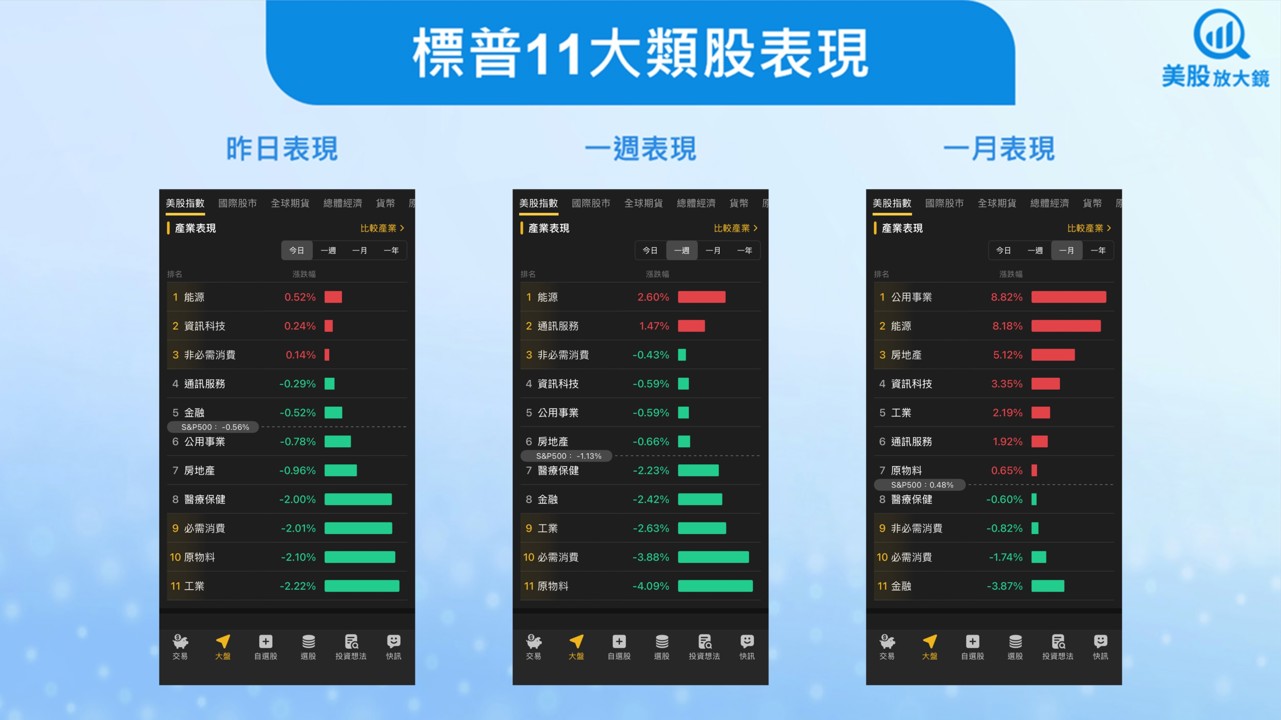
大盤解析
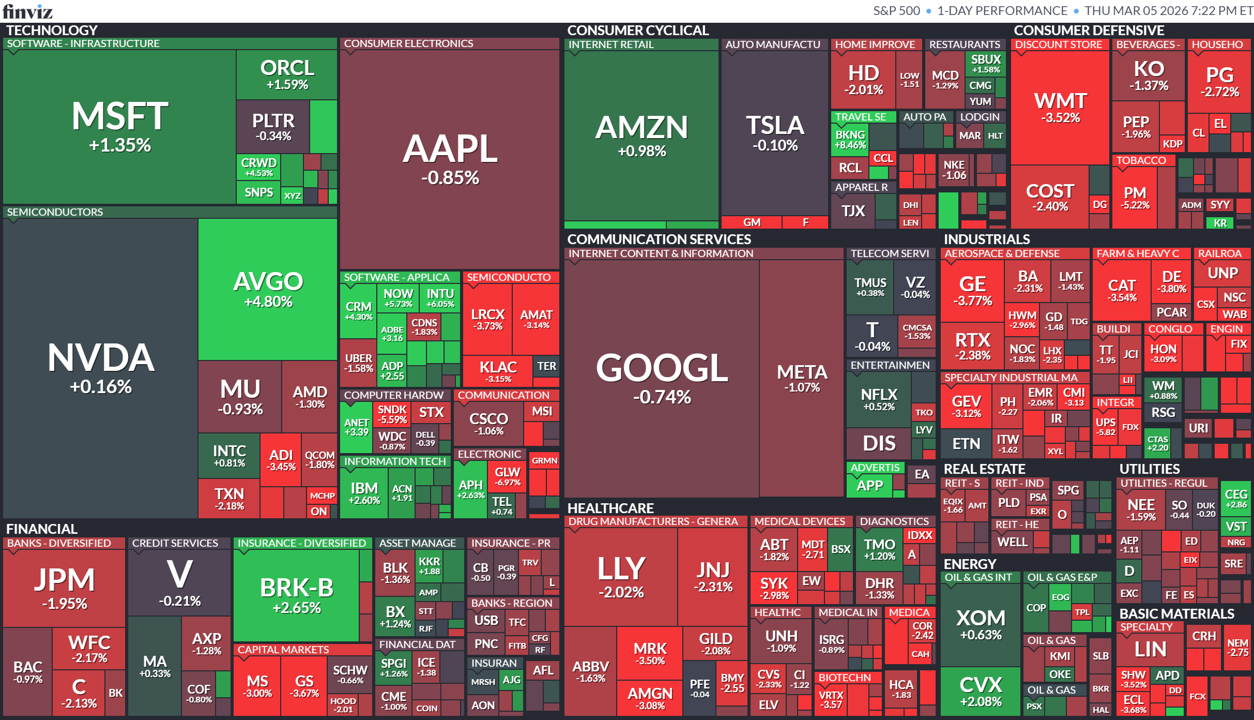
財報速覽
Marvell上調AI資料中心成長預測,2028年營收目標逼近150億美元
邁威爾科技 (Marvell Technology, MRVL)預測在AI資料中心需求快速成長的帶動下,公司2028財年營收將接近150億美元,明顯高於市場預期。公司受惠於AI專用ASIC晶片與高速互連技術需求增加,使股價在盤後大漲約15%。隨著雲端巨頭持續大幅投資AI基礎設施,Marvell與博通 (AVGO)等客製晶片供應商正逐步在AI算力市場中與輝達 (NVDA)形成互補甚至競爭關係。
• AI資料中心需求推升長期營收預期
Marvell預估2028財年營收將接近150億美元,高於市場預期的129.2億美元,顯示AI基礎設施需求持續強勁。
• 2027財年營收成長預期超過30%
公司將2027財年營收預測上調至接近110億美元,顯示AI晶片與資料中心解決方案需求持續加速。
• 資料中心業務成為最大成長引擎
第四季資料中心營收達16.5億美元,年增21%,為公司最大業務板塊並持續受惠AI運算需求。
• 光子互連技術強化AI算力架構
Marvell收購Celestial AI並投入光子互連(photonic fabric)技術,以光訊號連接AI晶片與記憶體,提升資料傳輸效率。
• 客製AI晶片與輝達GPU形成競合
與博通 (AVGO)類似,Marvell為雲端業者設計客製化ASIC晶片,提供不同於輝達 (NVDA)通用GPU的AI運算方案,成為AI資料中心新興供應鏈。
Costco假期財報優於預期,價值型消費與自有品牌策略推動成長
Costco (COST)公布假期季度財報,受惠於消費者在高通膨與生活成本壓力下更重視「高性價比」購物,帶動營收與獲利雙雙優於市場預期。同時,公司表示若因美國最高法院推翻川普緊急關稅而獲得退稅,將把部分利益回饋給消費者降價。整體而言,Costco憑藉會員制模式與自有品牌優勢,在不確定的宏觀環境與貿易政策變動中,仍被市場視為具防禦性的零售標的。
• 假期季度營收與獲利雙雙優於市場預期
Costco同店銷售(不含燃料)年增6.7%,高於市場預期的5.88%;季度淨利達20.4億美元,年增近14%,顯示需求仍具韌性。
• 價值型消費趨勢推動客流成長
在租金與能源成本高企下,美國消費者更重視價格與價值,帶動Costco與沃爾瑪(WMT)等大型量販零售商吸引不同收入層客群。
• 自有品牌Kirkland成為吸客關鍵
Costco持續投資自有品牌Kirkland Signature,以更低價格提供品質接近品牌商品的選擇,吸引尋求高CP值商品的消費者。
• 若關稅退稅將回饋降價策略
若因美國最高法院推翻川普依《國際緊急經濟權力法》(IEEPA)實施的關稅而獲得退款,公司表示將透過降價回饋消費者。
• 市場視Costco為動盪環境下的防禦型標的
儘管估值高於平均水準,但在地緣政治與經濟不確定性升溫下,投資人仍將Costco視為具穩定需求與現金流的零售避風港。
Kroger新任CEO以低價與配送效率搶市,占比成長策略壓低2026年財測
美國連鎖超市Kroger (KR)在新任CEO Greg Foran上任後,提出以「更低日常價格+強化生鮮與配送效率」來提升市占率的策略。公司計畫把成本節省重新投入價格競爭與服務改善,因此給出相對保守的2026年營收與獲利預測。不過其數位業務持續快速成長,並透過門市作為電商履約中心以降低最後一哩成本,顯示公司正透過營運效率與價格策略對抗沃爾瑪(WMT)與亞馬遜(AMZN)的競爭。
• 低價策略成核心成長動能
新任CEO Greg Foran計畫將供應鏈與營運流程節省的成本重新投入日常低價策略,以吸引對價格敏感的消費者並提升來客數與客單價。
• 2026年財測保守反映消費壓力
Kroger預估2026年同店銷售(不含燃料)成長1%–2%,低於市場預期;調整後每股盈餘預估5.10–5.30美元,也略低於市場預期的5.29美元。
• 加大資本支出推動營運效率
公司計畫2026年資本支出約38億至40億美元,用於門市升級、供應鏈與數位基礎設施投資,以提升營運效率與顧客體驗。
• 電商轉向門市履約模式降成本
Kroger將更多門市作為電商訂單履約中心,並與Instacart、DoorDash與Uber Eats合作配送,以降低最後一哩成本並提升配送速度。
• 數位業務快速成長但營收略遜預期
第四季數位銷售年增20%,但整體營收347.3億美元低於市場預期;每股盈餘1.28美元則優於預期的1.20美元。
焦點新聞
總經
美伊戰爭升級與伊朗政權不確定性升高,能源市場與中東安全格局面臨重大衝擊
美國與以色列對伊朗發動軍事行動後,中東局勢迅速升級並擴散至多個戰線,包括黎巴嫩、波斯灣與北約周邊地區。伊朗最高領袖遭擊殺後,政權接班問題浮現,美國總統川普表示美國應參與決定下一任領導人。同時伊朗在國際上相對孤立,俄羅斯與中國未直接介入。戰事已推升全球油價並干擾荷姆茲海峽航運,對全球能源供應、金融市場與地緣政治秩序帶來重大不確定性。
• 美國表態將影響伊朗政權接班
美國總統川普表示,美國應與伊朗共同「選擇」下一任領導人,並認為已故最高領袖哈米尼之子莫傑塔巴(Mojtaba Khamenei)不太可能接任,顯示美國可能介入伊朗政治重組。
• 伊朗戰略孤立 俄羅斯與中國保持距離
雖然俄中長期與伊朗合作,但在戰事爆發後僅提供外交支持而未軍事介入。兩國優先考量自身戰略利益,例如俄羅斯專注烏克蘭戰爭、中國關注能源與亞洲安全。
• 戰事外溢 中東衝突多線升級
黎巴嫩真主黨派出精銳Radwan部隊與以色列作戰;同時伊朗導彈與無人機攻擊波及土耳其、亞塞拜然與海灣國家,顯示衝突正從區域戰爭走向更廣泛地緣衝突。
• 荷姆茲海峽受阻推升全球能源價格
全球約20%的石油與液化天然氣經由荷姆茲海峽運輸,戰事導致航運受阻並推升油價。美國汽油價格已升至每加侖3.25美元,油價自衝突開始以來上漲約16%。
• 美國國會與北約暫未限制軍事行動
美國眾議院以219比212否決限制對伊朗軍事行動的決議;北約亦表示暫不啟動第五條集體防禦條款,顯示西方仍傾向支持美國軍事行動但避免全面戰爭擴大。
美國2月非農就業預期僅增5萬人,勞動市場呈現低招聘低裁員的「表面穩定」
美國勞工統計局將於3月6日公布2月非農就業報告,市場預期新增就業約50,000人,失業率維持在4.3%。目前勞動市場呈現「低招聘、低裁員」的特殊結構,企業在需求仍具韌性的情況下不願大幅裁員,但在關稅、通膨與地緣政治不確定性下也不願積極擴張人力。儘管表面維持穩定,但就業成長過度集中於醫療與社會服務產業,使勞動市場結構性風險逐漸浮現。
• 2月非農新增就業預估50,000人
市場預估2月非農就業新增約50,000人,低於1月的130,000人,但失業率預計維持在4.3%,顯示勞動市場維持溫和穩定。
• 勞動市場呈現低招聘低裁員結構
企業在需求仍穩定情況下不願裁員,但因通膨、關稅與地緣政治不確定性,企業也對新增招聘保持保守態度。
• 就業成長高度集中於醫療產業
2025年大部分新增就業來自醫療與社會服務產業,例如1月醫療新增82,000人、社會服務新增42,000人,顯示勞動市場結構不均衡。
• 部分產業就業持續疲弱
建築業2025年流失約88,000個職位,科技產業亦因AI導入加速而出現裁員壓力,例如Block (XYZ)宣布裁減約40%員工。
• 醫療罷工可能影響2月數據
Kaiser Permanente約31,000名醫療人員在調查期間罷工,可能壓低2月非農就業數據,美國銀行預估新增就業可能僅35,000人。
產業
美國擬收緊AI晶片出口規則,要求外國投資美國資料中心以換取高階晶片供應
美國政府正在討論新的人工智慧(AI)晶片出口監管框架,可能要求外國企業或政府若想取得大量AI晶片,必須對美國AI資料中心進行投資或提供安全保證。此政策將取代拜登時期對盟友較寬鬆的出口政策,並將晶片出口與美國本土AI基礎設施投資綁定。新規若落地,將強化美國在全球AI算力與供應鏈中的控制力,同時也可能影響輝達 (NVDA) 與超微 (AMD) 的海外市場布局。
• AI晶片出口可能綁定美國投資條件
新提案要求若外國國家或企業希望取得20萬顆以上AI晶片,需投資美國AI資料中心或提供政府層級安全承諾,讓美國在晶片分配上取得談判籌碼。
• 政策轉向收緊盟友豁免機制
不同於拜登政府對盟友多採豁免措施,新規可能將出口管制擴大至盟友與合作夥伴,顯示AI算力正被視為戰略資源。
• 不同晶片數量設不同監管門檻
若晶片需求低於1,000顆仍可能需要出口許可;10萬顆以上需政府對政府安全保證;20萬顆以上甚至可能接受美國官員現場監督。
• 防止晶片轉流中國成主要目標
出口商如輝達 (NVDA) 與超微 (AMD) 可能需監控晶片使用情況,並限制晶片被連接成大型AI運算叢集,以防技術轉移至中國。
• AI算力成為美國地緣科技談判工具
美國政府可能仿效與沙烏地阿拉伯與阿聯的協議模式,以晶片出口換取對美投資,強化美國AI產業與資料中心建設。
美國加密貨幣監管法案陷入僵局,銀行與加密產業對穩定幣收益機制分歧加劇
美國推動中的關鍵加密貨幣監管法案《Clarity Act》談判再度陷入僵局,主要原因是銀行業與加密產業對「穩定幣收益(rewards)」機制存在重大分歧。銀行擔心允許加密平台提供收益將導致大量銀行存款流失,而加密企業則認為限制收益將削弱競爭力。儘管白宮提出折衷方案,但銀行仍拒絕支持,使法案能否在2026年中期選舉前通過充滿不確定性,影響包括Coinbase (COIN)與Ripple等加密產業發展。
• 銀行與加密產業對穩定幣收益機制衝突
銀行反對允許穩定幣平台提供收益或獎勵,認為此舉可能吸走銀行存款,削弱銀行貸款能力;加密企業則認為收益是吸引用戶的重要機制。
• 穩定幣可能分流銀行資金
渣打銀行預估,若穩定幣市場持續成長,到2028年可能從美國銀行體系吸走約5,000億美元存款,成為銀行業強烈反對的主要原因。
• 白宮折衷方案仍未獲銀行支持
白宮提出妥協方案,允許在特定情境(如P2P支付)提供收益,但禁止對閒置資產支付利息;然而銀行仍認為風險過高而拒絕支持。
• 法案若未在2026年中前通過恐難推進
政策分析人士認為若法案未能在7月前通過,隨著國會進入期中選舉周期,立法窗口將迅速關閉。
• 政治與監管爭議仍待解決
部分民主黨議員要求禁止民選官員從加密業務獲利,此條款可能影響川普家族的加密項目,使立法協商更加複雜。
個股
Berkshire Hathaway(BRK.A)恢復股票回購,新任CEO Abel以自購股票強化市場信心
波克夏海瑟威 (Berkshire Hathaway, BRK.A)在新任CEO Greg Abel上任後恢復股票回購,結束近兩年的回購空窗期。此舉被視為管理層認為公司股價低於內在價值,同時也有助於運用公司高達3,733億美元的龐大現金。Abel亦以約1,460萬美元自購公司股票,強化與股東利益一致的訊號。在巴菲特退居董事長後,市場正關注新管理團隊如何配置資本並延續長期投資策略。
• 波克夏恢復股票回購計畫
公司自3月開始重新回購股票,為2024年5月以來首次回購,顯示管理層認為目前股價低於公司內在價值。
• Abel自掏腰包買入公司股票
CEO Greg Abel購買21股A股,約1,460萬美元,資金來自其2,500萬美元薪酬的稅後所得,目前持有249股A股,市值約1.87億美元。
• 巨額現金壓力促使資本運用
波克夏截至2025年底持有約3,733億美元現金,主要因巴菲特過去難以找到大型併購或投資機會。
• 長期投資策略仍為核心
Abel表示回購股票的前提是股價低於內在價值,並強調將以長期投資視角經營公司,甚至預期自己可能擔任CEO長達20年。
• 公用事業與投資持股仍是關鍵議題
PacifiCorp可能面臨最高500億美元野火訴訟風險;同時波克夏仍持有Apple (AAPL)等股票投資約2,978億美元,並持續支持Kraft Heinz (KHC)的營運轉型。
Broadcom預測AI晶片營收突破1,000億美元,ASIC客製晶片加速挑戰輝達主導地位
博通 (Broadcom, AVGO)預估2027年前AI相關晶片市場需求將快速成長,並預期公司AI晶片銷售將突破1,000億美元,推動股價上漲近3%。在科技巨頭大幅擴張AI基礎設施投資的背景下,博通透過設計客製化AI晶片(ASIC)為雲端公司提供輝達 (NVDA) GPU之外的替代方案。隨著Alphabet (GOOGL)、Microsoft (MSFT)、Amazon (AMZN)與Meta (META)等企業大幅增加AI資本支出,博通正逐步在AI資料中心市場取得更大份額。
• AI晶片市場規模快速擴張
博通預估AI晶片相關營收未來可突破1,000億美元,顯示AI算力需求持續爆發並推動資料中心硬體投資。
• 客製化ASIC晶片成為GPU替代方案
博通協助科技巨頭設計客製AI處理器(ASIC),提供比輝達 (NVDA) GPU更具成本效率的替代選擇,逐步侵蝕其市場主導地位。
• 科技巨頭AI資本支出超過6,000億美元
Alphabet (GOOGL)、Microsoft (MSFT)、Amazon (AMZN)與Meta (META)預計今年AI基礎設施投資總額將超過6,000億美元,帶動晶片與資料中心設備需求。
• AI算力需求對應巨大能源消耗
市場研究顯示博通已掌握約10GW AI運算需求,相當於超過800萬戶美國家庭的用電量,顯示AI資料中心規模迅速擴張。
• 提前鎖定供應鏈產能確保AI布局
博通已提前確保至2028年的先進晶圓與高頻寬記憶體(HBM)供應,降低AI晶片產能瓶頸風險並鞏固長期成長。
放大鏡觀點
【美股焦點】不只是手機展!MWC 2026 揭開 AI 基礎建設的十年投資大週期
【個股研究】博通FY26Q1財報全面超預期!AI晶片需求持續
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【籌碼K線 1月登入禮】籌碼集中股(4)
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【宏觀週報】台股回檔,接下來怎麼看?
8hours ago
【美股週報】費半快跌破 200 日線,該擔心嗎?
9hours ago
【美股特別報導】實際利率的逼空,一個月後:見頂的方式是信用先出問題
9hours ago
【直播重點】10/23語音直播重點:台美股震盪加劇!這次不只是漲多修正?
14hours ago
股票現金減資退款要繳稅嗎?退回本金免稅規定、庫存成本扣抵與除權息差異試算
16hours ago
收藏內容 讓好文不錯過

