




【關鍵趨勢】Google市值超越蘋果,記憶體橫掃1月榜單?


圖 / Shutterstock
進入2026年,股市雖然較為震盪顛簸,但依舊維持上漲趨勢。道瓊上漲 1.73%、標普上漲 1.37%、那指上漲 0.95%、費半上漲 12.9%,羅素 2000 指數上漲 5.3%。其中費半表現最為亮眼,主因艾司摩爾(ASML)、美光(MU)、科林研發(LRCX)及英特爾(INTC)績效超群所帶動。另外,羅素 2000 指數漲幅也十分亮眼,可見中小型類股出現補漲現象,對整體股市屬於較樂觀的發展情形。
回顧美股1月主要核心影響因子,包括市場圍繞降息節奏延後的反覆修正、財報季個股營運表現及2026年營運展望、政策及地緣衝突的影響等。就類股來看,因地緣政治及資金輪動因素,能源、原物料及必需型消費品類股表現居前。先前在【關鍵趨勢】全球基金經理人現金水位創新低,這是美股崩跌的前兆?一文中提到,能源及原物料在科技股的喧囂中被遺忘,基金經理人的超低配比為他帶來反彈的機會,果然在1月兩大類股分別上漲 13.6%、7.7%。
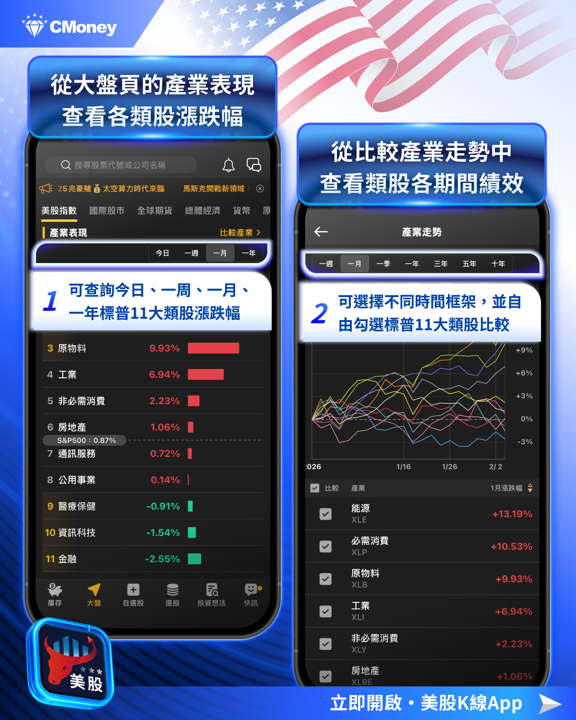
接下來我們就來回顧1月標普市值前十大個股表現及整體漲幅排名分析吧!
1月權值股漲跌互見,Meta及Alphabet表現吸睛
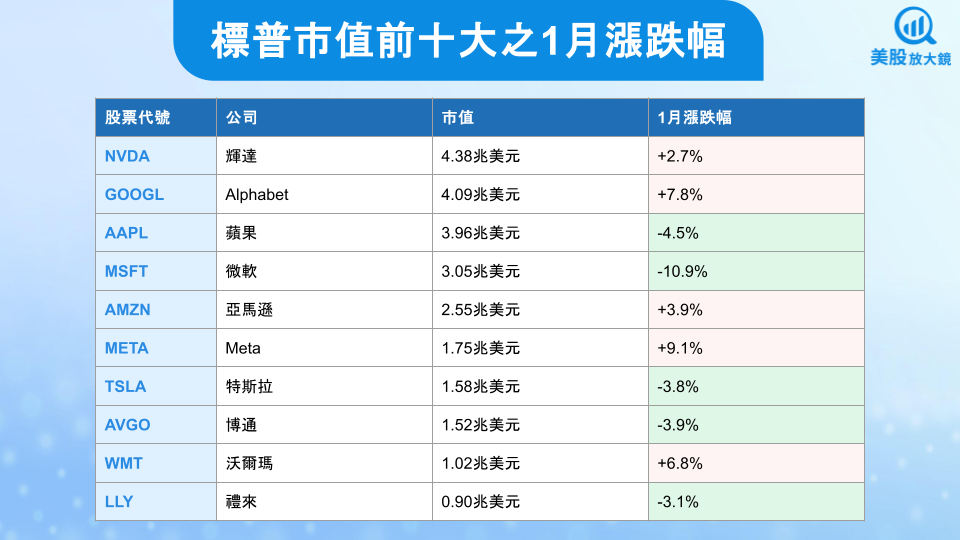
標普市值前十大名單中,1月上漲與下跌各5檔,且其中有新面孔沃爾瑪(WMT),成功擠下禮來(LLY)及波克夏(BRK.B),市值突破 1 兆美元成為市值第九大公司,也是第一間零售業市值破兆美元個股。Alphabet(GOOGL)也站上 4 兆美元大關,市值超越蘋果(AAPL)。
以下按照市值排序,列出其1月報酬率:
- 輝達(NVDA)上漲 2.7%
- Alphabet(GOOGL)上漲 7.8%
- 蘋果(AAPL)下跌 4.5%
- 微軟(MSFT)下跌 10.9%
- 亞馬遜(AMZN)上漲 3.9%
- Meta(META)上漲 9.1%
- 特斯拉(TSLA)下跌 3.8%
- 博通(AVGO)下跌 3.9%
- 沃爾瑪(WMT)上漲 6.8%
- 禮來(LLY)下跌 3.1%
資料來源:CMoney整理
註:數據為2026/01/30收盤後資料
其中表現最佳的是 Meta,1 月上漲逾 9%,主因 25Q4 財報表現優異。廣告需求在 2025 年下半年持續回溫,特別是中小型廣告主的投放恢復,直接反映在營收成長斜率上。AI 推薦系統對廣告轉換率的改善已能量化呈現,使市場願意接受較高的利潤率假設。此外,資本支出在 2025 年高峰後趨於可控,市場對自由現金流的折現率下修,推動估值上調。
Google 母公司 Alphabet 在 1 月也有近 8% 漲幅,主因搜尋廣告的韌性在多數投資人原先的保守假設之上,生成式 AI 並未對核心搜尋變現造成即時侵蝕。雲端業務方面,AI 工作負載帶動的使用率提升,開始抵銷過去價格競爭的壓力,使營業利益率呈現改善跡象。市場對「高現金流、低財務風險」資產的偏好,在 2026 年初仍具吸引力。
反觀微軟 1 月跌幅超過 10%,其中 Azure 的成長仍然健康,但增速未顯著超出市場對 AI 商用化的高度期待,使股價缺乏新的上修催化劑。同時,AI 與資料中心相關資本支出維持高檔,短期內對營業利益率形成壓力。在估值已位於大型科技股前段的情況下,資金選擇獲利了結並轉向「成長加速或估值修復」標的。
標普1月漲幅前十名獎落誰家,記憶體勢不可擋
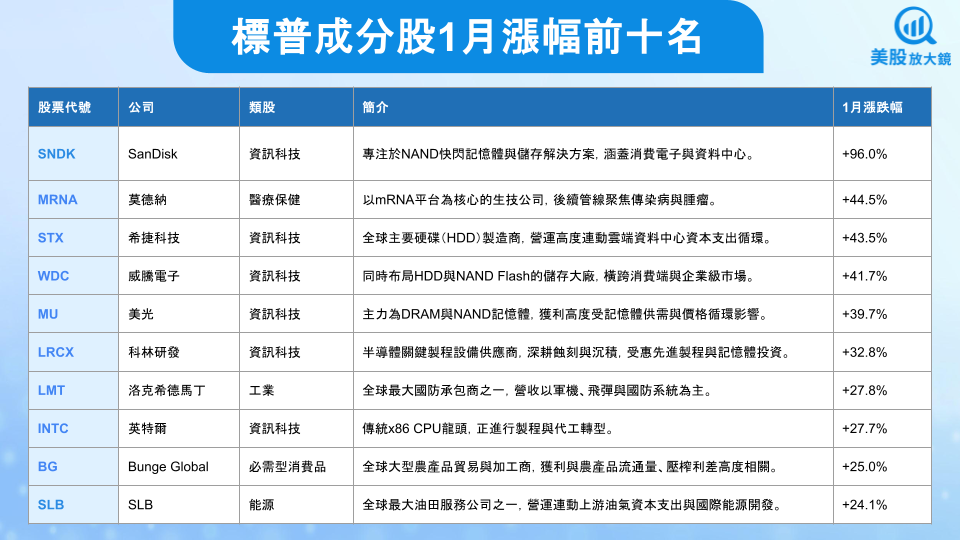
分析完大型股績效表現,在標普 500 成分股中,又是誰在 1 月獨占鰲頭?拉開名單來看,第一名漲幅遙遙領先,竟達到 96%,共有四檔超過 40% 漲幅,前五名中有四檔屬於記憶體,可謂勢不可擋。下圖按照 1 月報酬率排序列出公司名單:
資料來源:CMoney整理
- SanDisk(SNDK)
SanDisk在 2026 年 1 月成為市場最強勢標的之一,核心原因在於 NAND 快閃記憶體產業的供需結構已出現實質改善。2025 年期間,原廠持續透過減產與資本支出緊縮來修復庫存,通路與終端庫存水位明顯下降。進入 2026 年,市場開始提前反映 NAND 合約價回升與毛利率修復情境。由於閃迪對 NAND 價格高度敏感,營運槓桿在循環初期最為顯著,成為資金押注記憶體復甦的首選高彈性標的。 - 莫德納(MRNA)
莫德納股價在 1 月明顯走強,主因並非單一藥物突破,而是市場對其風險輪廓的重新定價。隨著 COVID 疫苗需求趨於穩定,營收快速下滑的最壞階段已過,現金流可見度提高,使下檔風險顯著降低。同時,RSV、流感與腫瘤疫苗等 mRNA 管線持續推進,投資人重新評估其平台型價值。股價在低檔整理後籌碼結構改善,成為 2026 年轉機型生技股的代表。 - 希捷科技(STX)
希捷科技的股價上漲,反映市場對 HDD 在 AI 與雲端時代角色的重新認知。生成式 AI 推升資料量高速成長,使高容量、低成本的 HDD 在冷資料儲存與備援架構中仍具不可替代性。2025 年資料中心資本支出落底後,市場開始提前反映 2026 年回升情境,修正過去對 HDD 結構性衰退的悲觀預期,帶動希捷的循環修復行情。 - 威騰電子(WDC)
威騰電子的強勢表現來自 NAND 與 HDD 雙循環同步改善。NAND 價格回升提升毛利彈性,而資料中心需求回暖則支撐 HDD 出貨與現金流穩定度。此外,市場持續關注公司在 NAND 業務分拆或結構調整上的潛在價值釋放。進入 2026 年後,投資人對其資產價值的評價基準上移,使威騰在儲存族群中具備相對突出的修復空間。 - 科林研發(LRCX)
科林研發股價走強,反映半導體設備股在產業循環初期的領先特性。隨著記憶體原廠逐步釋出恢復資本支出的訊號,設備訂單預期率先改善。科林研發在蝕刻與先進製程設備具備高市占,使其被市場視為記憶體與先進製程投資回溫的重要風向球,資金於 2026 年初提前進場布局。 - 洛克希德馬丁(LMT)
洛克希德馬丁的股價上漲,主要反映地緣政治風險升溫下的資金配置轉向。國防預算具有高度能見度,訂單週期長且現金流穩定,使其在大型科技股波動加劇時,成為防禦型資產的重要選擇。2026 年初,市場對全球國防支出長期維持高檔的共識進一步強化,帶動股價展現相對強勢。 - 英特爾(INTC)
英特爾在 1 月的反彈屬於評價修復型走勢。市場並未全面定價其製程與晶圓代工轉型成功,而是下修「最壞情境」發生的機率。隨著製程節點進度與代工客戶輪廓逐步明朗,極端悲觀假設被修正,投資人開始給予較合理的中期評價,推動股價出現階段性回升。 - Bunge Global(BG)
邦吉股價走強,來自農產品流通量與壓榨利差改善的預期。全球糧食供應鏈持續重組,加上價格波動放大大型貿易商的調度與議價價值,使具規模優勢的企業競爭力進一步凸顯。2026 年初,市場將其視為通膨與供應不確定性環境下的穩定現金流標的,吸引防禦型資金配置。 - SLB(SLB)
SLB的上漲反映國際油氣上游投資的結構性回升。相較短期油價波動,市場更關注中長期油田開發專案與國際能源投資計畫,這直接支撐油服訂單能見度。斯倫貝謝在技術能力與全球布局上的優勢,使其成為能源資本支出回溫下的核心受惠者,資金在 2026 年初持續回流。
進入 2026 年,美股在震盪中延續多頭結構,指數表現呈現明顯分化,其中費城半導體指數大幅領先,反映資金已從高估值的核心科技權值股,轉向具備循環反轉與獲利彈性的產業。1 月市場經過小幅的壓力測試,在成長、價值與風險中尋求平衡,記憶體、半導體設備與部分傳統景氣循環股雀屏中選。NAND、DRAM 與 HBM 價格預期上修,使記憶體族群成為漲幅主力,並帶動設備股同步反映資本支出回溫。另一方面,能源、原物料與國防類股受地緣政治與資金輪動支撐,提供防禦與現金流穩定性。
整體而言,1 月行情顯示市場開始提前布局 2026 年基本面改善與結構性轉折,類股輪動健康,有助於延續中期上升趨勢。
延伸閱讀:
【美股焦點】Alphabet 25Q4財報倒數,關注廣告與雲端表現!
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
2026.11.17 期指實戰錄 - VVIP 限定
9hours ago
光進銅退恐衝擊PCB?AI高階材料需求仍強 2檔台股成長可期!
10hours ago
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
11hours ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
11hours ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
11hours ago