




【美股焦點】Palantir 25Q4財報倒數,AI軟體巨星能扭轉近半年疲態嗎?


圖 / Shutterstock
進入 2026 年,Palantir(PLTR)的股價已連續三年繳出翻倍報酬,然而,高成長高估值的背景下,使其進入一個更嚴苛的階段。目前的股價水準代表市場已預支了大量的樂觀預期,因此 25Q4 財報的意義不再於單純的財報數字驗收,而在於驗證在高基期下,Palantir 是否具備足夠的容錯空間。
核心驅動:美國商業業務的「去工具化」與「系統化」
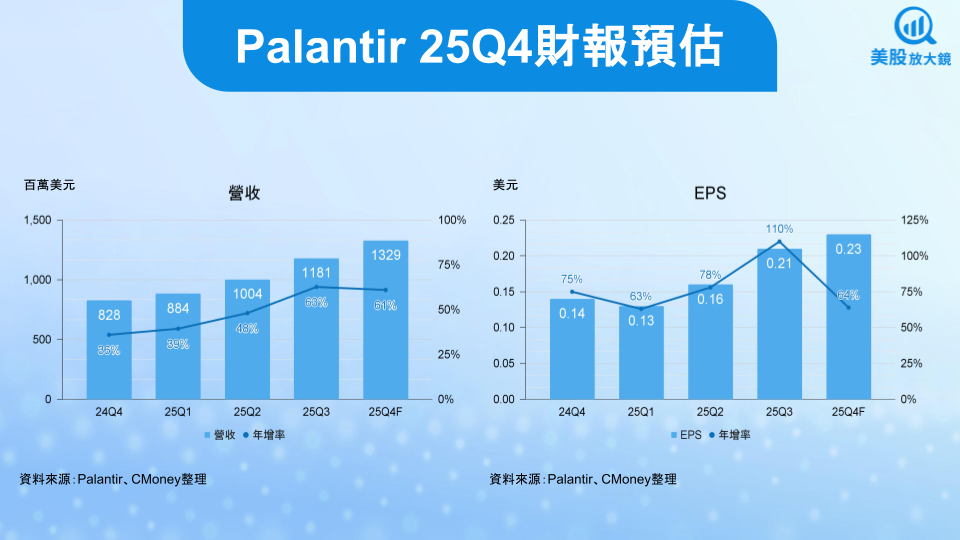
Palantir 25Q4 財報預估如下:
- 公司財測預估營收為 13.27 ~ 13.31 億美元,若以中間值 13.29 億美元估算,季增 13% / 年增 61%,略低於市場預估的 13.40 億美元;
- 公司財測預估營業利益為 6.95 ~ 6.99 億美元;營益率 52.4%,季增 1.5 個百分點 / 年增 7.4 個百分點;
- 市場預估 EPS 為 0.23 美元,季增 10% / 年增 64%。
Palantir 預估 2025 全年財務數據如下;
- 公司財測預估營收為 43.96 ~ 44.00 億美元,年增 54%,預估之區間上緣 44 億美元與市場預估相當;
- 公司財測預估營業利益為 21.51 ~ 21.55 億美元;營益率為 48.9%,年增 9.5 個百分點;
- 市場預估 EPS 為 0.73 美元,年增 78%。
作為 Palantir 估值的真正錨點,美國商業業務必須證明其高速成長並非短期試點的堆疊。上一季該業務 121% 的驚人年增率設立了極高的門檻。 投資人應關注的重點在於,客戶是否從單純使用人工智慧平台(AIP)轉向全面性的架構部署。若 25Q4 能展現出合約金額(ACV)持續擴大且具備跨部門的擴散效應,將支撐其作為「企業決策基礎建設」的長期定位,而非隨時可被替換的 AI 工具。
動能指標:剩餘履約價值(RPO)揭示的增長韌性
相較於容易受單一大型合約認列影響的季度營收,剩餘履約價值(RPO)與合約存量是更純粹的領先指標。
- 能見度: 上一季美國商業訂單年增近兩倍,顯示未來數季的收入具備高度確定性。
- 結構性: 若 25Q4 的 RPO 持續創新高,且合約期限有拉長趨勢,代表下行風險收斂的訊號,證明其營收並非空中樓閣。
戰略變數:政府業務從「穩定器」轉為「非線性期權」
過去被視為防禦型收入的政府業務,在地緣政治動盪與國防 AI 需求激增的背景下,正展現出不同的生命力。不同於商業合約的穩定擴張,政府合約具備「集中認列」的特性。25Q4 若釋出大型專案擴張或新國防標案的訊號,可能成為推升股價的意外催化劑,但也需警惕政府預算審查週期帶來的短期波動風險。
財務品質:毛利率優勢與 EPS 成長放緩的心理關口
Palantir 超過 50% 的營益率與強大的營業槓桿無庸置疑,但投資人必須做好心理建設,即 EPS 年增率回落是必然的。這並非基本面惡化,而是基期墊高後的自然調節。在 25Q4,管理層對於自由現金流(FCF)的指引比 EPS 的短期跳動更為重要。只要獲利結構保持彈性,市場將能接受其成長曲線從垂直噴發轉向穩定擴張,然對於想持續追尋垂直噴發的投資人,可能會失去興趣。
Palantir 或以越過股價狂飆的巔峰期,結構性擴張成股票長青關鍵
高估值本身不是風險,失去敘事一致性才是。Palantir 必須在 25Q4 延續「不可替代性」與「長期鎖定」的商業邏輯。 若本次財報能成功說服市場,其定位已從高波動的 AI 概念股轉變為低可替代性的企業操作系統,那麼 Palantir 的投資邏輯將正式完成質變:從投機者的成長交易,轉向專業法人的結構性配置。
延伸閱讀:
【美股研究報告】Palantir 25Q2財報無懈可擊,AI軟體霸主實至名歸!
【美股研究報告】Palantir 25Q1 成長動能依舊強勁,盤後股價為何大跌逾 9%?
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【焦點速報】後黃仁勳時代估值大逃殺?一次看懂「跌夠了沒、公司壞了沒、賣壓清了沒」3 大關鍵
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
AI不只帶來商機 也讓犯罪升級!資安需求大增 2台股卡位新市場
anhour ago
Anthropic 9,000 億美元算力承諾,台美股誰能搭上 AI 下一波成長?
2hours ago
殖利率跌了,股票照跌!這次市場重新定價的是風險溢酬,不是利率
2hours ago
台股殺1,768點、284檔跌停,但外資只賣243億——真正在賣的是誰?金管會11/20起再加嚴限空
3hours ago
【個股實戰】輝達喊投資10億美元,景碩仍跌破年線!留意「關鍵出場訊號」躲過腰斬驚魂記
4hours ago