


戴爾(DELL)財測上修又創52週新高,AI訂單能否續推獲利?


戴爾財報把AI伺服器需求轉成獲利與訂單
戴爾(DELL)在2026年9月初公布創紀錄的第二季財報,AI伺服器需求成為市場重新評估公司的主要依據。公司同時揭露龐大的AI伺服器積壓訂單,並上調全年財測,顯示企業AI基礎建設支出仍在擴張。
這組訊號的意義,在於戴爾已經把AI需求轉成實際訂單與獲利預期。積壓訂單提高未來營收能見度,全年財測上修則代表管理層對出貨與獲利更有信心。由於財報未提供更長期的訂單轉換速度,市場目前能確認需求強勁,延續幅度仍要看後續季度的交付與新增訂單。
AI伺服器之外,個人電腦與傳統伺服器換機也提供支撐。戴爾在高階個人電腦、顯示器、主流伺服器與外接儲存市場均位居前三大,垂直整合模式與零組件合作網路有助於承接企業採購週期。通路夥伴仍是銷售的重要環節,終端換機速度會直接影響非AI業務的恢復程度。
華爾街看好企業AI基建週期延續
加拿大皇家銀行以AI訂單充足與傳統伺服器需求回溫為依據,給予戴爾優於大盤評級。Evercore將戴爾列為首選標的,JR Research等研究團隊也調升至買進評級,主要理由都圍繞企業AI採用率與多年基礎設施升級需求。
這類機構觀點反映市場已把戴爾放進AI資本支出週期,而非單純的個人電腦換機交易。企業部署生成式AI,需要伺服器、儲存、網路與地端資料中心設備,戴爾的產品組合能參與多個硬體環節。
不過,硬體供應商的獲利仍受產品組合、零組件成本與競爭影響。AI伺服器營收快速增加,能否同步推升毛利與自由現金流,需要更多季度數據確認。訂單規模提供需求證據,獲利品質則決定這輪成長對每股盈餘的貢獻。
標普100納入與債務重組提供額外支撐
戴爾預定於2026年9月21日美股開盤前納入標普100指數。被動資金的配置需求可能帶來一次性買盤,也提高公司在大型機構投資組合中的能見度。指數納入屬於籌碼與資金面的催化劑,長期表現仍會回到企業獲利與現金流。
公司近期也宣布發行2029年至2037年到期的優先票據,資金主要用於償還2026年到期債務。這項操作延長債務期限,降低短期集中到期的壓力,也顯示管理層正趁市場環境調整資本配置。後續仍需觀察利息成本,以及AI伺服器擴張對營運資金的占用。
單日大漲反映預期升溫,估值與產業週期形成限制
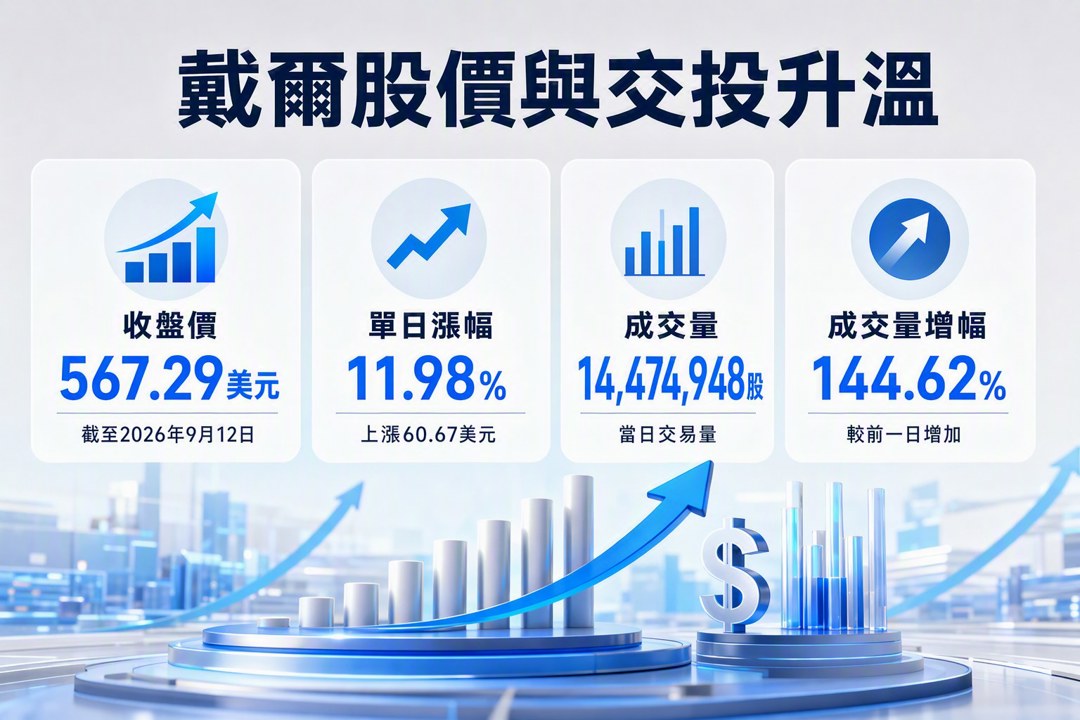
截至2026年9月12日的交易資料,戴爾收在567.29美元,單日上漲60.67美元,漲幅11.98%,並刷新52週高點。當日成交量達14,474,948股,較前一日增加144.62%,顯示財測上修、AI訂單與指數納入預期同時推升交投熱度。
股價與成交量可以確認市場預期快速轉強,持續性仍取決於法人買盤、訂單轉換及每股盈餘預期。戴爾當時預估本益比約為19.57倍,部分法人維持持有評級,反映市場對硬體週期、零組件通膨與獲利空間仍有分歧。
我會把後續觀察放在三個方向:AI伺服器積壓訂單能否持續增加、全年財測是否再次調高,以及傳統伺服器與個人電腦換機能否同步改善。資料中心的電力限制與高資本支出也可能讓企業延後部署。
戴爾目前受惠於AI基建、換機週期與被動資金三項力量。市場題材愈集中,對單一需求循環的依賴也愈高;一旦雲端業者或企業縮減AI資本支出,硬體訂單與獲利預期可能同步降溫。這仍是AI基礎建設週期中需要持續追蹤的結構性警訊。
關於作者

AI硬體三個環節都在擴產,獲利能否跟上資本支出?
光寶科(2301)聯貸360億元擴產,未來五年訂單能否撐起180億元資本支出?
AI資料中心需求很熱,Accelevation毛利率撐得起股價嗎?
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
27minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
30minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
33minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
34minutes ago
台美股創新高 ETF該追還是賣?漲勢背後暗藏風險 這樣布局更穩健
40minutes ago
收藏內容 讓好文不錯過

