


記憶體股重挫,AI伺服器出貨能否撐住南亞科評價?


長鑫技術進展,引發記憶體供給擴張疑慮
今年10月(2026年),中國長鑫存儲宣布下一代4F² DRAM儲存單元架構取得重大進展,並計畫年底前推出新款伺服器記憶體。4F²指縮小單一記憶單元面積的設計,有助提升晶圓產出效率。市場隨即重新評估未來供給增速,以及新產能可能帶來的價格競爭。
消息公布後,全球記憶體指標股同步承壓。美光下跌3.88%,SK海力士跌逾4%,閃迪跌逾5%。股價先交易未來供給風險,反映投資人開始擔心產業擴產速度超過需求成長。
技術進展距離大規模量產仍有一段驗證過程,良率、產品認證與客戶採用速度都會影響實際供給。市場已先調降對記憶體價格循環的樂觀程度,後續還要觀察長鑫年底產品推出進度,以及伺服器客戶的認證結果。
南亞科獲利與報價轉強,股價仍反映中長期供需壓力
南亞科(2408)日前公布第三季稅後淨利,較去年同期成長超過50倍。公司也表示,第四季產品價格仍具上漲動能。這兩項資訊支持記憶體產業短期景氣改善,顯示庫存調整與報價回升已進入財報。
然而,今年10月(2026年)南亞科股價仍重挫逾7%,相關記憶體類股也面臨賣壓。短期報價與長期供給預期分歧,讓資金對單季獲利改善採取更保守的評價。當市場開始擔心新產能與新製程提高供給,單季財報的影響力便容易下降。
我會把後續觀察拆成兩個層次。短期看DRAM合約價能否延續上漲,以及南亞科獲利改善能否維持;中期看中國廠商量產良率、伺服器記憶體認證與全球產能利用率。若報價續強且新增供給釋出較慢,產業循環仍有支撐;若產能快速增加並帶動削價競爭,台灣記憶體供應鏈將面臨產品組合與成本效率的洗牌。
AI伺服器全年產量成長,月度數據仍有波動
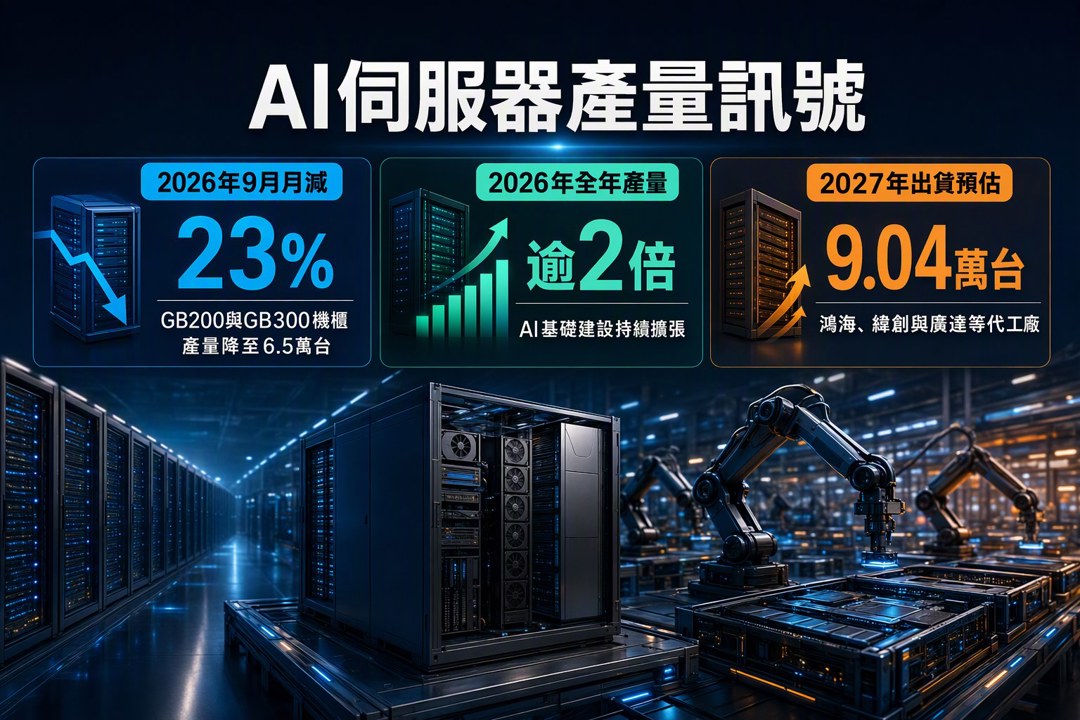
記憶體市場受到供給疑慮干擾,AI伺服器硬體仍有較強的出貨數據。外資券商報告指出,今年9月(2026年)GB200與GB300伺服器機櫃產量月減23%,降至6.5萬台;全年產量仍成長逾兩倍。月減反映短期生產節奏,全年高成長則來自AI基礎建設持續擴張。
報告進一步預估,鴻海(2317)、緯創(3231)與廣達(2382)等代工廠,2027年出貨量將持續成長至9.04萬台。這項預估為伺服器代工供應鏈提供長線支撐,也代表雲端業者的資本支出仍在推動高階運算設備需求。
AI需求無法消除所有供給風險。伺服器出貨成長可支撐高頻寬記憶體與部分高階DRAM需求,傳統記憶體仍會受到消費電子需求、產能擴張與產品降價影響。投資人需要分開檢視高階AI產品與一般型產品,避免用單一需求敘述涵蓋整個記憶體市場。
韓國出口顯示硬體需求仍強,產業內部分化擴大
國際貨幣基金組織最新全球經濟展望,將韓國經濟成長預期上調至3.3%,主要理由是硬體與半導體晶片出口強勁。韓國同時擁有大型記憶體與電子供應鏈,出口表現可用來觀察全球硬體需求強度。這項上調支持科技硬體需求仍具韌性的判斷。
科技供應鏈目前呈現明顯分化。AI伺服器代工受惠於雲端資本支出,出貨展望維持成長;記憶體廠商則同時面對報價回升與潛在供給增加。需求成長與產能競爭可以同時存在,企業獲利也會因產品組合、成本與客戶結構而產生差距。
我對這類行情的警示在於,市場容易把AI資本支出直接延伸成所有半導體產品都能受惠。當產能擴張速度加快,需求成長仍可能被價格下滑抵銷。後續判斷應持續追蹤合約價、產能利用率、量產良率與AI伺服器出貨,避免只依靠單季獲利或單一技術消息判斷整個產業循環。
關於作者

光寶科(2301)聯貸360億元擴產,未來五年訂單能否撐起180億元資本支出?
AI資料中心需求很熱,Accelevation毛利率撐得起股價嗎?
AI資料中心擴建衝上9,570億美元,台灣供應鏈誰先吃到訂單?
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
【產業戰報】這一檔龍頭股獲得國際大廠認購一千億資金認購ECB,跌破季線需要恐慌嗎?
anhour ago
動能app盤後速覽_20261016
2hours ago
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
5hours ago
大盤大跌回測支撐醞釀反彈,無人機與汽車族群逆勢抗跌 | 2026.10.15 語音直播摘要
7hours ago
動能app盤前速覽_20261016
8hours ago
收藏內容 讓好文不錯過

