




AI資料中心擴張遇上四道瓶頸,科技股獲利撐得起估值嗎?


AI資料中心擴張同時撞上四項實體瓶頸
全球AI投資熱潮持續推升資料中心需求,供給端卻受到電力、設備、居民抗議與地方審查限制。這四項因素會拉長建置時程,也可能推高土地、電網連接與冷卻系統成本。AI資本支出正進入執行考驗,預算增加與運算能力如期上線之間,仍隔著不少工程環節。
電力限制尤其具有結構性。資料中心可以快速採購晶片與伺服器,輸配電設施、發電容量及地方許可通常需要更長時間。設備短缺會進一步延後完工,居民抗議與地方審查則增加選址的不確定性,這些限制都會影響資本投入轉成營收的速度。
我會把這些供給瓶頸放回長期週期來看。過去基礎建設投資進入高峰後,市場往往先上修需求,再逐步檢查完工率、使用率與現金流。AI資料中心也將經歷相同檢驗,後續需要觀察計畫延誤是否擴大,以及新增運算能力能否帶來足夠收入。
私募信貸與特殊目的公司推高AI融資槓桿
部分新興雲端業者高度依賴私募信貸與特殊目的公司。特殊目的公司是為特定資產或專案設立的融資載體,可以把資料中心、設備與債務放進獨立架構。這類安排有助於快速取得資金,也會讓債務分布與風險承擔變得更複雜。
當AI需求與租用率維持強勁,槓桿可以放大擴張速度。若投資回報低於原先預期,資料中心估值、抵押品價值與借款人的償債能力可能同步轉弱。信用風險與資產重估可能互相傳遞,並透過私募信貸與金融市場放大波動。
這也是央行將AI投資回報不確定性與融資風險列入全球經濟主要風險的原因。市場目前仍高度關注晶片採購與資本支出規模,接下來還要檢查負債結構、融資成本及專案現金流。資本支出越集中於少數大型客戶,供應鏈對預算調整的敏感度也越高。
台灣與韓國經濟更加依賴AI硬體需求
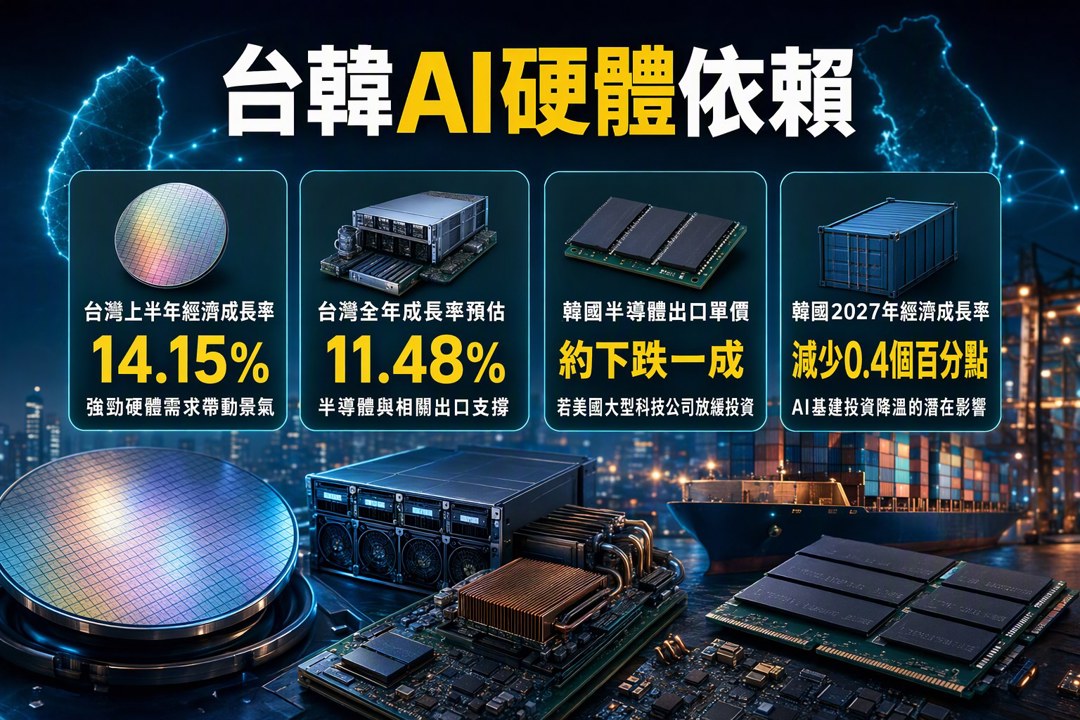
AI基礎設施需求已成為台灣與韓國經濟的重要支柱。台灣央行指出,受惠於強勁硬體需求,台灣今年上半年經濟成長率達14.15%,全年成長率預估為11.48%。這組數字顯示,半導體與相關硬體出口對景氣的拉動相當明顯。
高度受惠也伴隨較高的景氣集中度。韓國央行估計,若美國大型科技公司明年放緩AI基礎設施投資,韓國半導體出口單價可能下跌約一成,2027年經濟成長率可能因此減少0.4個百分點。美國科技巨頭的資本支出已具有總經影響力。
對費城半導體指數與亞洲供應鏈而言,未來觀察焦點會逐漸從採購金額延伸至投資持續性。只要大型科技公司的資本支出、資料中心進度與AI服務收入互相支持,硬體需求仍有支撐。若預算增速放慢、專案延遲與產品單價下滑同時出現,台韓出口與企業獲利都可能承受更大壓力。
AI相關放款快速攀升,外資匯出增加匯率壓力
台灣金融體系對AI產業的曝險也在增加。AI相關製造業放款餘額年增率,已從去年底的13.4%升至今年8月的46.87%。這項變化反映企業擴產與週轉資金需求快速增加,也代表銀行資產對單一產業週期的敏感度上升。
同期個人理財週轉金貸款餘額年增率達33.21%,其用途與AI製造業放款需要分開解讀。兩項放款都快速成長,金融穩定層面的監測需求因而提高。央行後續需要留意授信品質、借款人現金流及擔保品價格變化。
資金面還有外資匯出的壓力。2026年度累計至10月下旬,外資淨匯出達776億美元,約新台幣2.5兆元。大額資金流出會增加新台幣波動,也可能影響進口成本、金融條件與央行政策空間。
科技股資金重分配將檢驗AI獲利廣度
市場對AI鉅額資本支出的回報開始出現疑慮,全球科技股與半導體股也出現賣壓及資金重分配。股價波動可以反映預期調整,企業獲利與現金流仍是後續確認依據。對那斯達克與費城半導體指數而言,AI相關獲利能否從少數大型公司擴散到更多供應鏈企業,將影響行情的穩定度。
我會持續追蹤三組訊號:大型科技公司的資本支出方向、資料中心建置延誤情況,以及新興雲端業者的融資條件。若投資規模維持成長,專案完工與AI收入也同步增加,風險仍可控。若建置瓶頸、槓桿上升與回報下修同時發生,信用市場與科技股可能面臨連鎖式重新評價。
AI基礎建設仍具長期需求,眼前的警示來自投資集中、融資複雜化與總經依賴加深。當台韓成長、銀行放款與科技股表現都更仰賴AI資本支出,任何預算放緩都可能跨市場傳導。這輪AI週期接下來要接受的檢驗,將是獲利能否追上資本投入,以及金融體系能否承受回報落差。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【基本面】贏勢股 APP選股-盟立、事欣科、晶豪科-20261027
3hours ago
2026.10.27 期指實戰錄 - VVIP 限定
5hours ago
10/27 主動式ETF共識|聯亞5家追買,弘塑漲卻遭大砍兩成
7hours ago
10/27 強棒旺旺來交易回顧|冠西電(2466)表現強勢
7hours ago
【00992A】10/27 操作日報|趁大跌狂買信驊與聯亞!
7hours ago