


生技醫療兩條線同步調整,法規進度與新產能誰先變成營收


生技醫療產業這波調整,研發與製造兩條線一起走
台灣生技醫療產業最近很清楚,幾家公司都在各自調整節奏。有人把新藥授權時間往後推,有人加快臨床與資本市場安排,也有人把製造和原料供應往上拉。這一輪看的重點很直接:研發端要能過法規,製造端要能做出規模。
我自己會把這篇整理成兩條線來看。第一條是新藥研發的臨床與授權時程,第二條是再生醫療、代工製造、原料引進這些更貼近營運落地的環節。兩邊都在動,只是動法不同。
安成生技臨床數據沒過統計門檻,授權時程往明年下半年調
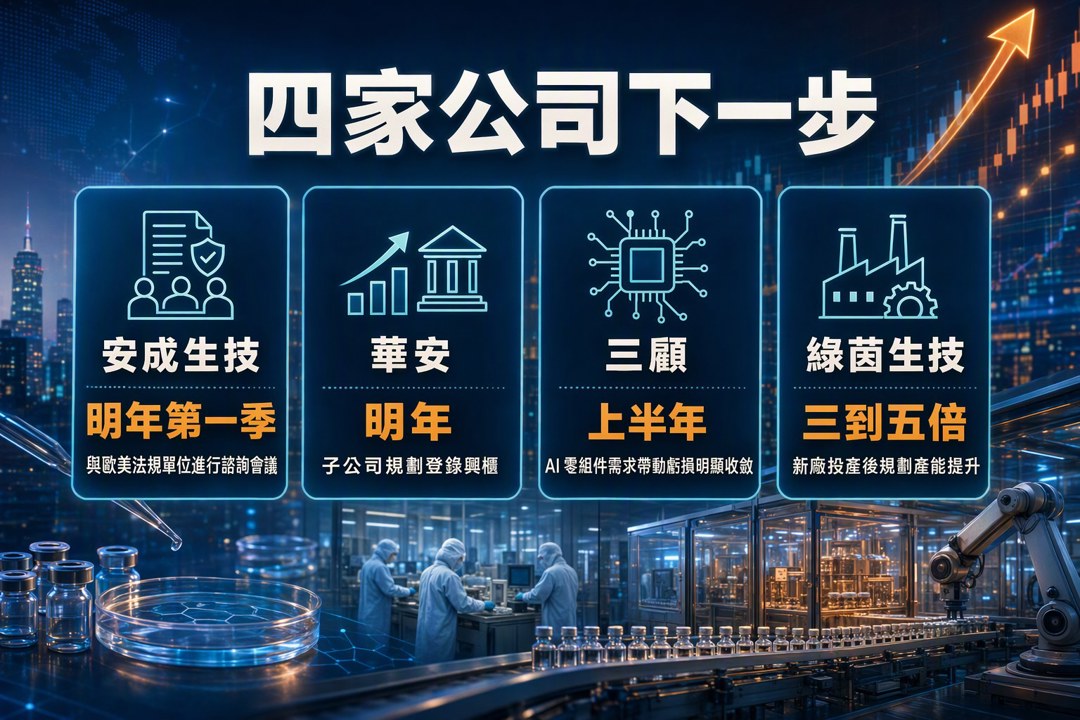
安成生技(6610)旗下治療泡泡龍症的新藥 AC-203,二、三期樞紐性試驗數據出來後,給藥組與安慰劑組的差異沒有達到統計學顯著意義。這個結果很關鍵,因為它直接影響後面商業化的節奏與談判條件。公司把商業授權時程調整到明年下半年,也規劃在明年第一季和歐美法規單位進行諮詢會議。
這種調整很常見,尤其是新藥走到樞紐試驗後,數據解讀和法規溝通會決定下一步能走多快。安成現在的動作,顯示公司選擇先把法規路徑釐清,再談授權時間表。對投資人來說,這代表短期催化劑往後移,後面要看的就是諮詢會議結果和公司怎麼重排開發時程。
華安推進主力新藥,子公司也準備登錄興櫃
華安(6657)的主力新藥仍在推進,旗下子公司也規劃在明年登錄興櫃。這一段和安成的情況很像,都屬於新藥公司把研發進度和資本市場安排一起處理,只是華安目前傳達出的訊號偏向延續推進。
興櫃規劃的意義,在於讓市場對公司後續籌資、曝光與估值討論有更多參考點。它不會立刻改變藥物本身的研發難度,但會影響市場怎麼看公司未來一年的節奏。新藥族群本來就很吃里程碑,華安這種安排,等於把資本市場的關注點往前接上。
三顧靠 AI 零組件改善虧損,再生醫療製造體系開始成形
三顧(3224)這邊的故事,重心放在營運體質和製造能力。公司電子部門受惠於 AI 零組件需求,上半年虧損已經明顯收斂。這一點雖然和再生醫療主軸不同,卻提供了現金流和營運面的緩衝。對一家同時碰研發與製造的公司來說,這種收斂很重要,代表資源配置有空間往核心業務傾斜。
更重要的是,三顧結合旗下樂迦再生的立體化智慧工廠資源,正在建立自動化製造基礎。樂迦再生已取得多間國際大廠的委託合作與技術授權,這讓細胞治療製造體系不只停在概念,而是開始往可操作的代工模式走。自動化製造基礎和國際合作案放在一起看,才比較能理解三顧現在想做的事:把再生醫療從單點技術,推成可以接單的製造平台。
綠茵引進韓國原料,新廠投產後產能上看三到五倍
綠茵生技(6846)則走另一條路,重點放在保健原料與產能擴充。公司和韓國原料公司簽了策略合作備忘錄,目標是引進國際新興原料,並代理特定萃取物。這類合作看起來偏前端,實際上會影響後面的產品組合和成品製造服務。
綠茵的新廠預計今年底前後啟動,明年初正式投產,規劃產能可望提升三到五倍。這個幅度不小,代表公司接下來不只是多賣原料,還有機會把製造服務規模一起放大。三到五倍的產能提升是這段最直接的訊號,因為它說明公司已經把擴產放進時間表,而不是停留在合作備忘錄層次。
研發公司拚法規,製造公司拚產能,兩邊都在修自己的基本功
把這幾家公司放在一起看,方向其實滿一致。安成和華安代表研發端,重點在臨床數據、法規溝通和授權節奏。三顧與綠茵代表製造端,重點在自動化工廠、委託合作、原料引進與產能放大。臨床進度決定新藥能否往前走,製造能力決定產品能否接住市場需求。
這種發展方式比較像把各自的基本功補齊。研發公司把法規和授權路徑理順,製造公司把產線和原料供應鋪開,雙方都在面對市場變化時調整商業模式與時程。接下來能不能持續拉開差距,還是要回到更具體的里程碑:安成的法規諮詢結果、華安的興櫃進度、三顧的合作案落地,以及綠茵新廠投產後的實際接單情況。
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
【00991A】10/19 操作日報|經理人趁回檔加碼散熱與被動元件
27minutes ago
【00403A】10/19 操作日報|逢低佈局AI零組件與先進製程
27minutes ago
【00981A】10/19 操作日報|趁回檔大舉加碼銅箔與半導體
28minutes ago
欣銓(3264)拿下AI測試大單,新產能才剛開出就快滿載!
anhour ago
10/19台股交易回顧|富喬(1815)漲勢驚人
anhour ago
收藏內容 讓好文不錯過

