


Tempus AI(TEM)財報、FDA核准都很強,市場更在看它下一步能否吃下MRD


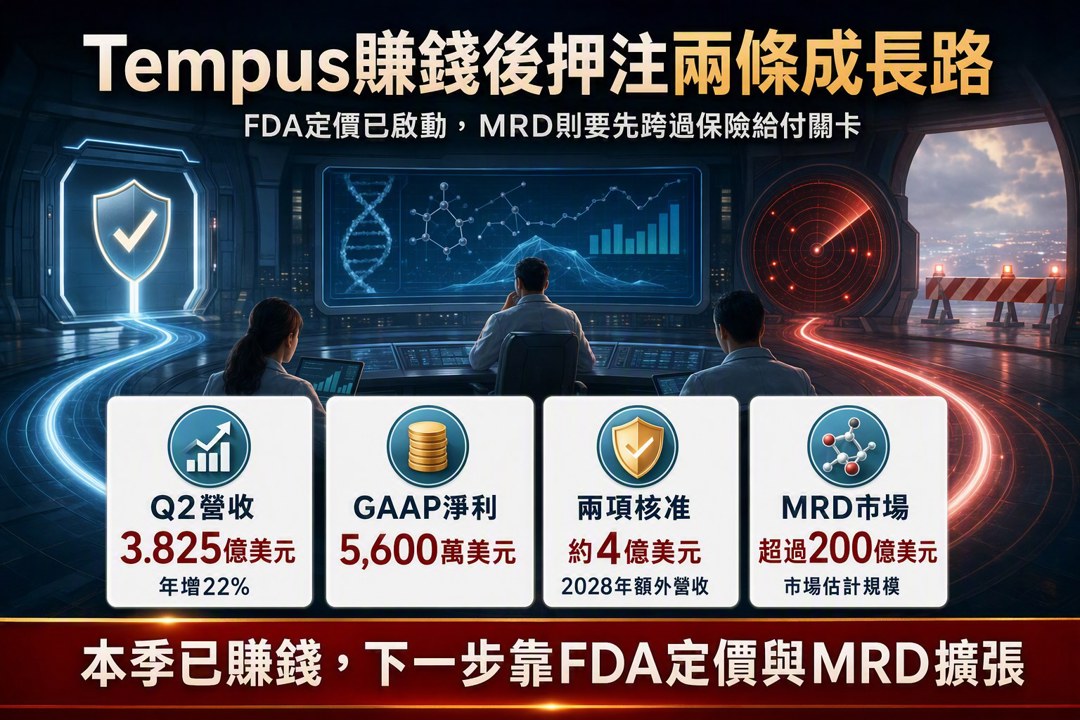
Tempus AI 這一季很猛,但我更在意它在下一盤什麼棋
如果你平常有在看醫療 AI 這條線,Tempus AI(TEM)這份 Q2 財報,老實說很難忽視。這家公司不是只會喊 AI 口號,它這次是營收、獲利、併購、監管一起推,整個節奏很像在告訴市場:精準醫療這盤棋,現在才正要進入重組期。
我自己看這種公司,第一個不會只盯股價漲跌,會先看它到底是在燒錢做夢,還是真的開始把生意做出來。Tempus 這次給我的感覺,比前幾季更接近後者。
Q2 財報:不是漂亮而已,是開始像一門生意
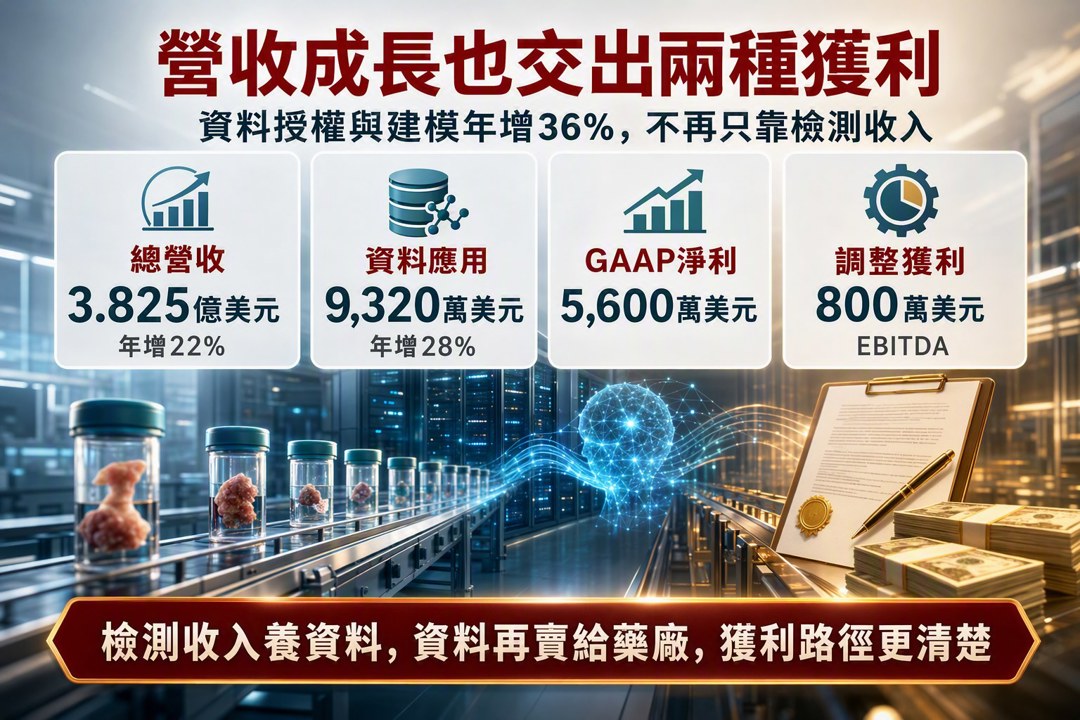
Tempus AI 共同創辦人兼執行長 Eric Lefkofsky 直接說,Q2 是極為出色的一季。這句話不是空話,因為數字確實有料:
- 營收 3.825 億美元,年增 22%
- 診斷業務收入 2.893 億美元,年增 20%
- Data & Apps 收入 9,320 萬美元,年增 28%
- 其中資料授權與建模業務更是 年增 36%
- GAAP 淨利 5,600 萬美元
- 調整後 EBITDA 800 萬美元
我自己一直覺得,AI 醫療公司最怕的不是成長慢,而是成長有、但完全看不到獲利路徑。Tempus 這一季至少讓人看到一件事:它不是單純燒錢換故事,而是在把檢測量轉成資料資產,再把資料資產變現。
這就是巴菲特很愛看的那種方向:護城河不是喊出來的,是一點一滴累積出來的。
Tempus 真正的底牌:不是檢測,是資料網
Tempus 的核心邏輯其實很清楚:一邊做癌症與遺傳檢測,持續累積臨床、基因與治療反應資料;另一邊用 AI 模型和資料授權去服務藥廠。這不是短線題材,這比較像波克夏會喜歡的那種長期複利邏輯——前提是執行夠穩。
Lefkofsky 在電話會議裡提到,公司在季內已經把第一版 foundation model 交給 AstraZeneca,另外也跟 BioNTech 簽了多年期資料與建模合約,前一季和 Merck 的合作動能也還在延續。
這件事很重要。因為它代表 Tempus 不只是賣檢測,它開始被主流藥廠當成研發基礎設施的一部分。你可以把它想成醫療版的「資料平台」,而不是單一產品商。
監管一到位,定價槓桿就出來了
Tempus 這次最容易被市場放大的,不是財報本身,而是FDA 核准帶來的定價變化。
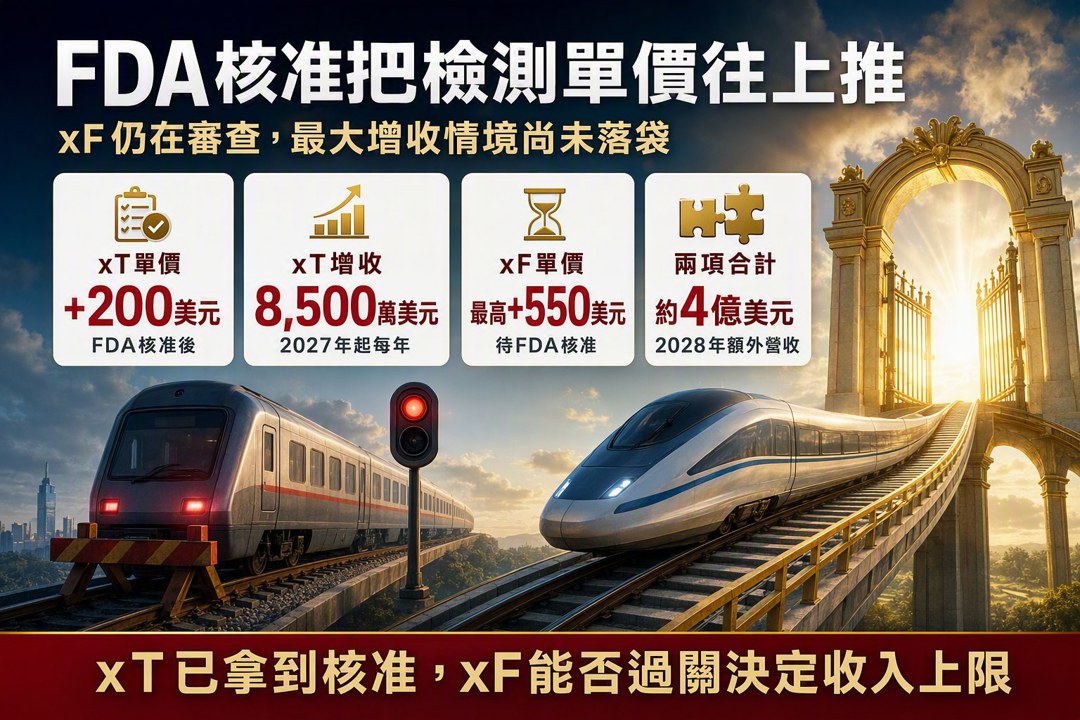
公司在 Q2 拿到腫瘤組織版 xT CDx 的 FDA 核准,這讓它整個實體腫瘤 DNA 產品組合可以納入統一的 ADLT(Advanced Diagnostic Laboratory Test) 定價制度。
公司估算,這會帶來大約 200 美元的 ASP uplift,從 2027 年開始,每年大概能多出 8,500 萬美元收入。
更刺激的是,液體活檢產品 xF 已經送交 FDA 審查。Lefkofsky 的說法是,如果它在 2027 年下半年獲批並上市,額外 ASP 提升可能高達 550 美元。
Tempus 的整體預期很直白:xT CDx + xF 這兩個核准,到了 2028 年可能合計貢獻約 4 億美元額外營收。
我自己會把這件事看成「定價升級循環」:不是靠拚命增加量,而是靠監管核准去抬升單價。這種模式一旦跑起來,獲利彈性會很大。
併購 Personalis:Tempus 想補上的,是 MRD 這塊拼圖
如果說 FDA 核准是在幫 Tempus 的現有業務加速,那它收購 Personalis,就是在往下一個成長曲線下注。
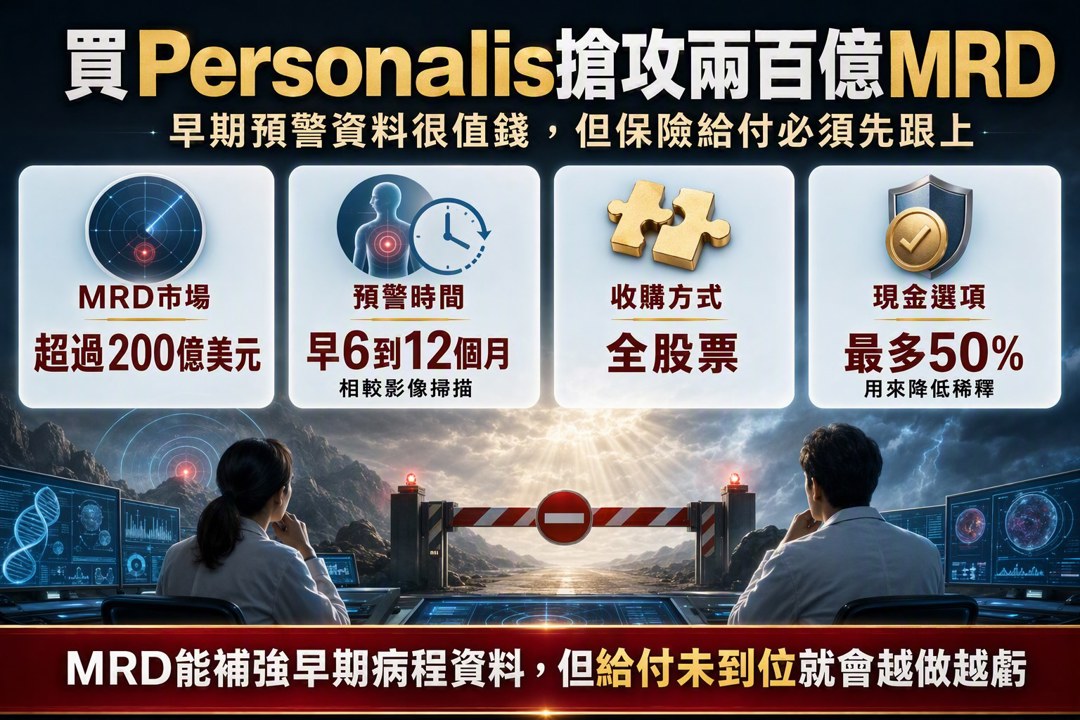
Tempus 在 2026 年 7 月宣布,要用全股票方式收購 MRD 檢測商 Personalis。公司還保留最多 50% 以現金支付的選項,目的很明確:降低股東稀釋。
這筆交易不是亂買。Lefkofsky 說得很直接,MRD 市場規模超過 200 億美元,而且醫師與藥廠對 MRD 數據的需求越來越高。原因也不難懂:MRD 檢測有機會比影像掃描早 6 到 12 個月發出復發或療效變化訊號。
這種東西如果真的做起來,不只是一筆新的檢測收入,還會讓 Tempus 的資料庫更強。因為你拿到的是更早、更頻密、更有時間維度的病程訊號。對藥廠來說,這種資料很值錢。
我自己對這種操作的評價是:Tempus 不只是買營收,它是在買資料密度。
這就很像巴菲特講的,真正有價值的資產不是看起來熱鬧,而是能不能持續產生現金流和優勢。
但別高興太早,這交易也有風險
市場當然不是只會鼓掌。分析師在電話會議上就追問,Personalis 交易裡有沒有股價「地板價」條款,萬一 Tempus 股價跌破某個水位,對方能不能直接終止。
Canaccord 的 Kyle Mikson 就把這問題丟出來。CFO James Rogers 和 Lefkofsky 的回應是:設定地板,主要是為了避免過度稀釋,他們看不到交易無法完成的情境。
不過管理層也沒有裝傻,他們坦白說,MRD 業務要大規模推進,前提是償付和 ASP 至少要打平。如果保險給付還沒到位就拼命放量,結果就是很簡單一句:做越多虧越多。
這句話我反而覺得很實在。很多公司最會的是講遠景,最不會的是承認單位經濟還沒過關。Tempus 至少沒有把這件事完全包裝成童話。
財務面:Tempus 也在替自己降息、補血
在資本結構上,Tempus 也做了一個比較像成熟公司會做的動作:它在季內發行了 4.6 億美元、票面利率 0.0% 的可轉換公司債,2032 年到期,用來重融高利率負債。
公司估算,這會讓每年利息支出減少 3,000 萬美元。如果照這個方向走,今年底前達到正自由現金流不是沒可能。
到 2026 年 Q2 季末,Tempus 手上的現金與有價證券有 8.207 億美元,比前一季的 6.438 億美元高,這表示它現在面對併購和資本支出,手上還算有彈性。
這點我自己很在意。因為很多成長股問題不是沒故事,而是故事太大、口袋太小。Tempus 至少暫時不是這種狀況。
2026 財測上修,市場也在重新定價它
Tempus 同時把 2026 年營收指引上修到 159.5 億至 160.5 億美元,年增大約 25%,並維持 調整後 EBITDA 約 6,500 萬美元的目標。
這代表什麼?代表管理層不只是在喊成長,而是在成長和獲利之間試著維持平衡。對一家公司來說,這通常是比較成熟的訊號。
如果你拿 Tempus 去跟一些傳統醫療科技公司比,差異就很明顯。像 Stryker(SYK) 在同一季雖然 EPS 優於預期,Q2 EPS 是 3.69 美元,高於去年同期的 3.13 美元,但因為全年有機營收和 EPS 只做了小幅上修,股價在盤後大跌約 8%。這說明市場對成熟龍頭要的是穩、可預測、別亂吹。
但 Tempus 走的不是這條路。它賣的是更高風險、也更高報酬的成長故事。
結論:Tempus 不是沒風險,是風險和機會都放大了
我自己看 Tempus,會覺得它現在像是在做兩件事:
- 用 FDA 核准 + ADLT 定價 去拉高現有業務的單價
- 用 Personalis / MRD 去搶下一條更大的成長曲線
這個打法很積極,也很聰明,但它不是沒有代價。併購有整合風險,MRD 有償付風險,可轉債也帶來股本結構變化。這些都不是小事。
支持者會說,Tempus 有機會變成醫療版的雲端平台,靠長約、資料授權和 AI 模型,在製藥研發裡站穩腳跟。質疑者則會提醒,只要保險給付和定價沒跟上,ASP uplift 就可能低於預期,到時候股價波動也會放大。
我自己的看法很簡單:這不是一檔適合靠運氣賭的股票。
這類公司更需要的是紀律、耐心、和對商業模式的理解。如果它真的把 2027 年的定價升級、xF 核准、以及 MRD 整合一一做成,那 2028 年看到那筆約 4 億美元的額外營收,並不是天方夜譚。
但如果執行走樣,那市場也不會手下留情。
投資這種公司,還是回到老話:看生意,不看故事;看現金流,不看想像力。
這點,我自己一直都站在巴菲特和波克夏那一邊。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
11minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
28minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

