


先進製程與封裝營收齊創高,外資賣壓會壓住半導體股嗎?


先進製程與先進封裝,第三季營收一起創高
台積電(2330)第三季合併營收與稅後純益同創單季新高,EPS來到29.43元,毛利率也維持在66.4%的高檔。日月光投控(3711)同樣受惠於大型客戶的高毛利專案與委外訂單,第三季營收刷新歷史紀錄。兩家公司放在一起看,反映先進製程與先進封裝的需求都還在往前推進。
台積電全年美元營收估計年增約44%,資本支出維持在600億至640億美元區間。公司也持續推進2奈米製程,目標是在2027年讓產能倍增。這組數字把接下來的產能擴張節奏講得很清楚,晶圓代工端的投資強度仍高。
海外建廠與台灣擴產,同步往前推
台積電近期已派遣團隊前往美國德州,評估建廠與合作可能性。公司同時明確設定底線,未來晶圓廠必須由台積電全權營運。這代表海外布局持續推進,但營運主控權仍被放在最前面。
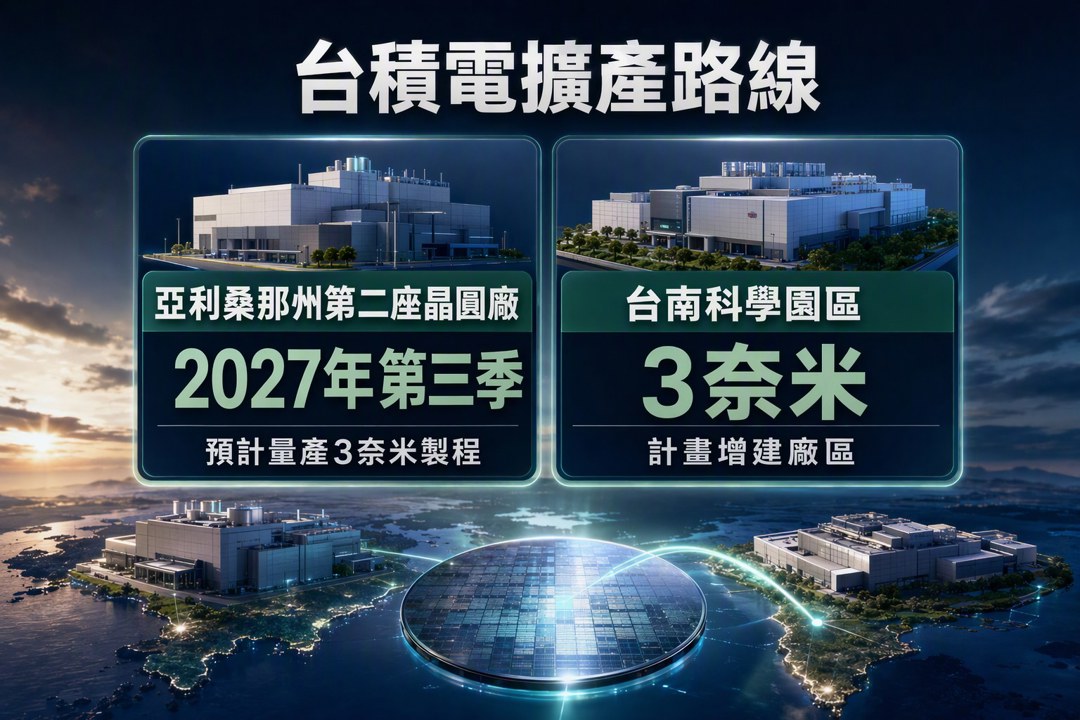
既有的海外計畫也在落地。美國亞利桑那州第二座晶圓廠已進入設備安裝階段,預計2027年第三季量產3奈米製程。台灣本地則計畫在台南科學園區增建3奈米廠區,持續擴大國內外先進製造版圖。設備安裝與量產時程一起往前走,後段供應鏈的拉貨節奏也會跟著維持。
地緣政治放大波動,籌碼先轉向防守
產業基本面走強,資本市場的反應卻很劇烈。受到外部總體經濟與地緣政治言論影響,台股單日跌點一度超過1600點,外資也出現大幅賣超。這種走勢說明短線價格先反映風險情緒,和企業第三季的營運數字並沒有同步。
官股行庫等國家資金隨後進場,加碼超過500億元,買進台積電、友達(2409)等大型權值股,目的在於穩定市場流動性。這筆資金流向讓市場先回到防守狀態,也把籌碼面的主導權暫時交給政策與國家隊。
我接下來看兩條線:執行力與籌碼
半導體供應鏈目前最清楚的訊號,仍是先進製程與CoWoS封裝帶動的實質營收,以及擴廠進度是否持續按表推進。台積電第三季的高毛利、高獲利,配合資本支出與新廠時程,代表這條擴產路線還在延續。對供應鏈來說,設備、材料、建廠與封裝相關環節都會繼續吃到這一輪投資。
另一條線是市場籌碼。外資賣超、官股承接,代表短線波動仍大,價格會先跟著總經與地緣政治訊息跑。我會繼續看後續外資動向、台積電與日月光的營運執行力,以及海外新廠設備安裝能否照計畫推進;這三項若維持一致,半導體長線趨勢就還站得穩。
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
🔥台股跌破短均!強勢股24→30檔,3檔資金逆勢集中📈
15minutes ago
上班族型交易者-起漲週風箏 策略文
10hours ago
上班族型交易者-週趨勢風箏 策略文
10hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2026-10-16 22:27
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2026-10-16 22:10
收藏內容 讓好文不錯過

