


半導體族群再度領漲,這波資金回流提前反映哪一段Capex週期?


加權指數這一根,最值得看的不是「漲了多少」,而是資金重新回到哪些族群
半導體再度站上領漲位
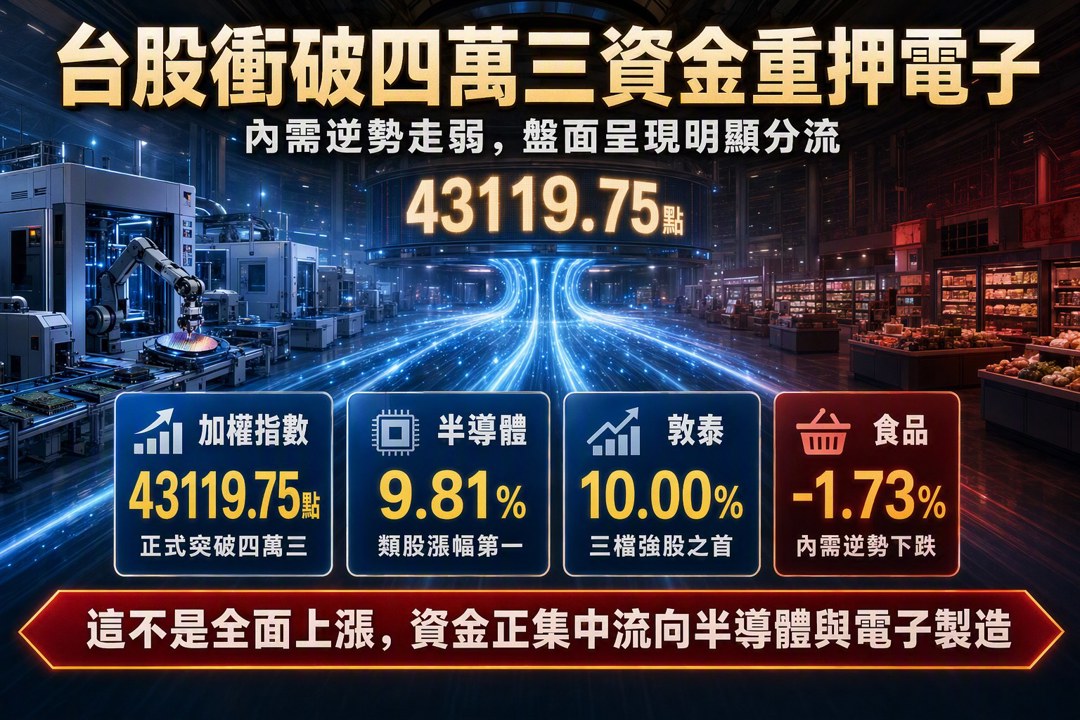
2026 年 7 月 31 日,台股加權指數開低走高,終場大漲 3186.45 點,收在 43119.75 點,正式突破 4 萬 3,單日漲幅 7.98%,成交金額達 8,877.32 億元。
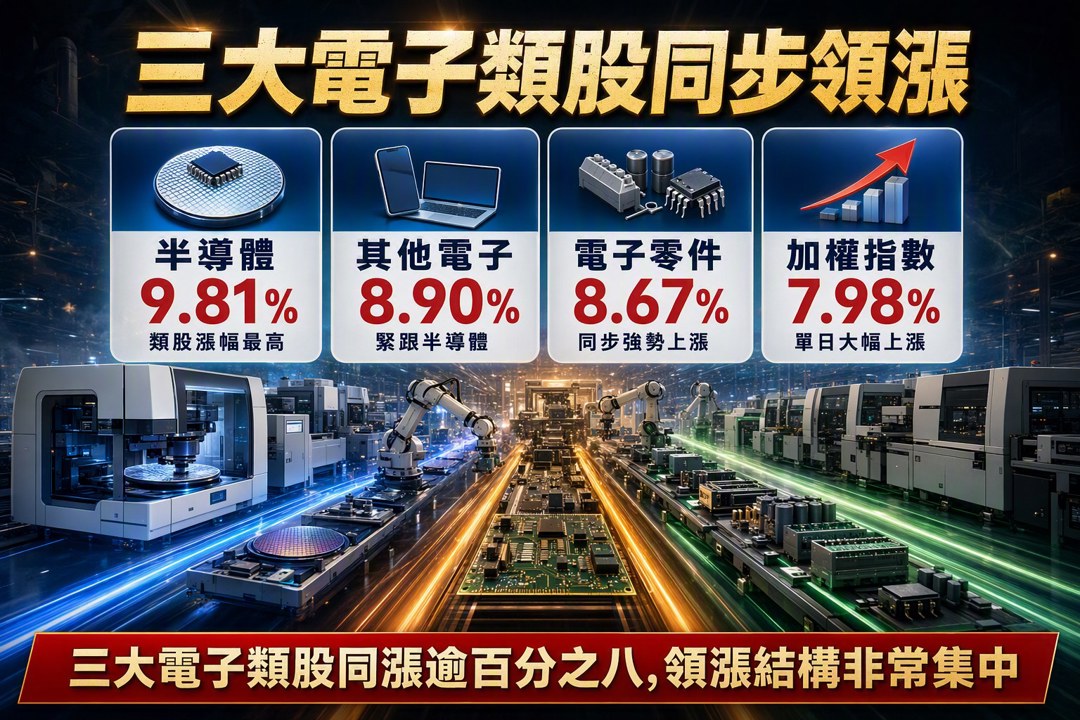
這種級別的指數表現,往往不是單純情緒推升,而是市場對下一階段資金主軸開始重新定價。這次盤面最強的三大類股,仍然是我長期關注的設備與電子製造核心鏈條:
- 半導體類股:收漲 9.81%
- 其他電子類股:收漲 8.90%
- 電子零組件類股:收漲 8.67%
如果把這個結構放回產業脈絡來看,這不是一個孤立的反彈,而是市場對晶圓廠 capex、先進製程、以及相關供應鏈的風險偏好再次升溫。
漲勢最強的,還是電子製造鏈核心個股
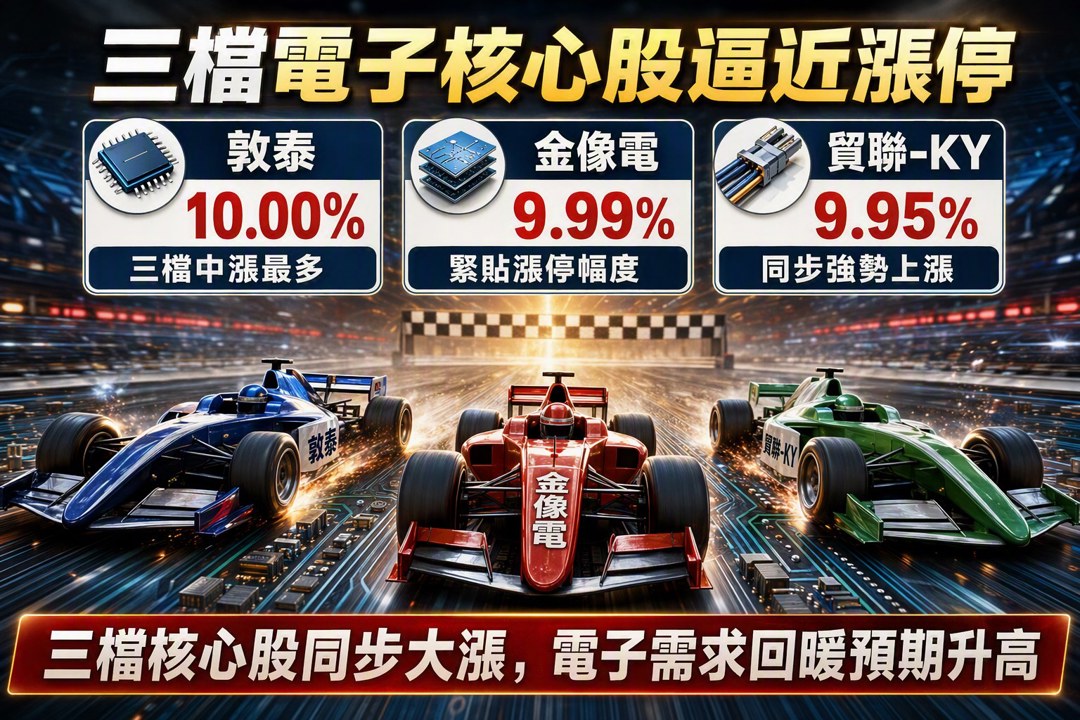
個股表現上,今天最強勢的三檔,分別是:
- 敦泰(3545):收漲 10.00%
- 貿聯-KY(3665):收漲 9.95%
- 金像電(2368):收漲 9.99%
這類個股的同步強彈,通常代表市場對電子需求回暖、供應鏈拉貨動能,以及後續資本支出的想像開始同步修正。真正值得追的,從來不只是某一季財報的跳動,而是當產業鏈中多個環節一起走強時,背後往往已經在反映下一輪資本支出循環。
弱勢族群仍集中在內需與防禦型板塊
相對之下,今天表現較弱的三大類股是:
- 食品類股:收跌 1.73%
- 百貨類股:收跌 1.40%
- 運動休閒類股:收跌 1.08%
個股方面,跌勢較明顯的有:
這代表資金明顯往高 beta、景氣循環與電子製造鏈集中,防禦型與內需類股則相對被冷落。這種輪動型態,通常也是市場風險偏好上升時常見的配置結果。
我看盤面,更在意的是下一輪 capex 的訊號
如果把今天的盤勢翻成產業語言,最重要的訊號不是「台股衝破 43000」,而是半導體、其他電子與電子零組件同步走強,這通常會讓人回頭檢查:
- 晶圓廠 capex 是否重新擴張
- 設備交期 lead time 是否持續偏長
- EUV、曝光、蝕刻、沉積、量測檢測需求是否延續
- 先進封裝 CoWoS 與相關無塵室、廠務建置是否加速
- 台積電、Intel、Samsung 的建廠節奏是否出現新的轉折
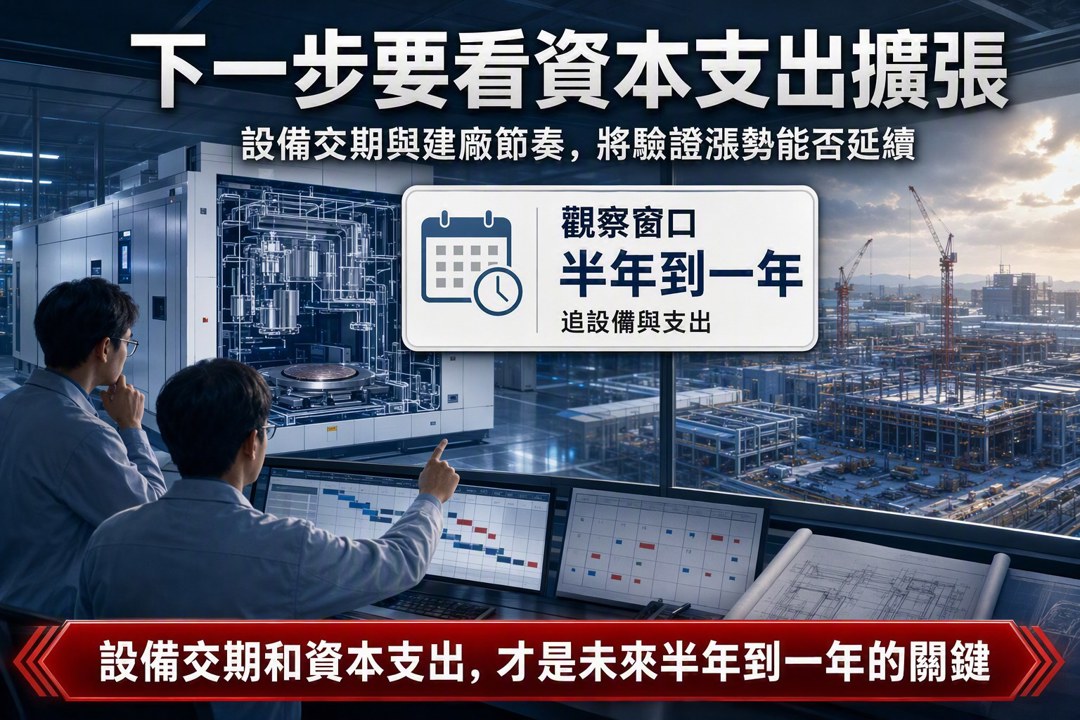
我一直認為,真正值得追蹤的不是單日拉貨,而是設備交期與資本支出共同指向的未來半年到一年。因為一份被市場忽略的設備財報,常常比一段熱鬧的股價波動,更早透露整條供應鏈的方向。
2026 年 7 月 31 日這一根,像是資金對科技製造鏈重新表態
今天的盤面結論很清楚:
市場不是平均地買股票,而是明確地把錢往電子主線、半導體主線與製造鏈主線推進。
而這種推進,往往意味著下一個觀察重點已經不是「有沒有漲」,而是:
這波資金,是否正在提前反映新一輪設備上行週期。
如果是,那後面要看的,就不只是台股指數,而是 ASML、應材、林研、科磊、以及整個半導體設備供應鏈接單動能的變化。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
3hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
3hours ago
上班族型交易者-起漲週風箏 策略文
3hours ago
2026.10.16 期指實戰錄 - VVIP 限定
3hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
5hours ago
收藏內容 讓好文不錯過

