




上奇 (6123) 7月營收4.17億年減1%,雲端成長藏什麼訊號?


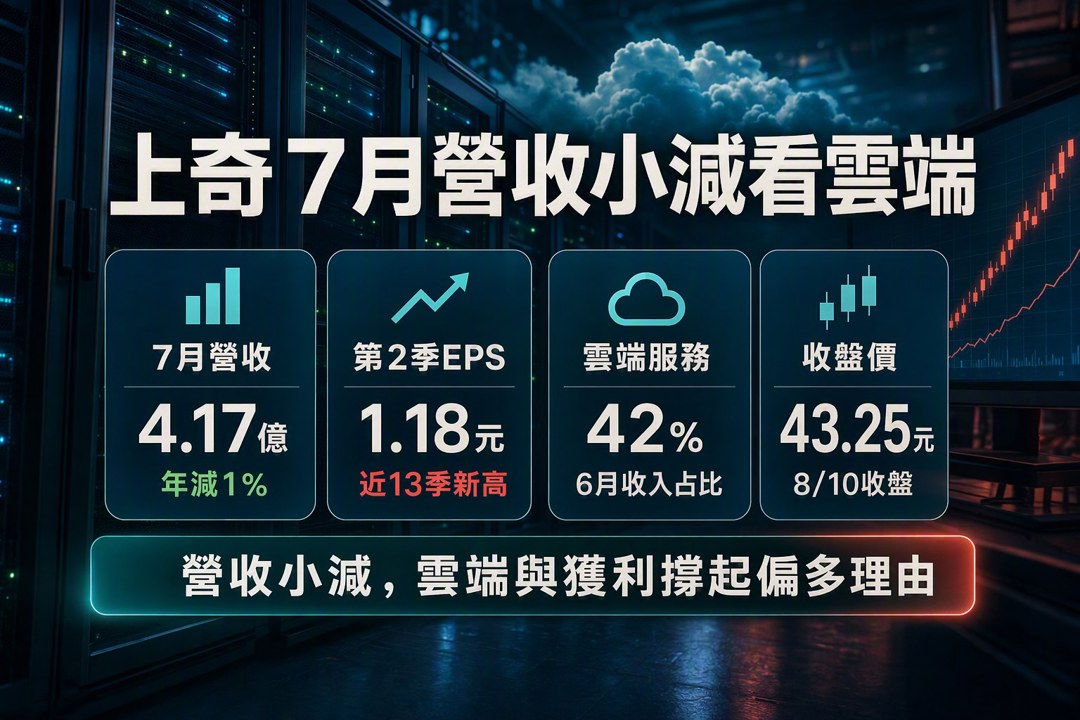
七月營收年減幅度收斂,市場開始改看雲端比重
市場近期討論上奇(6123)七月營收,焦點放在年減幅度有限,以及雲端服務持續向上成長。這個訊號對上奇的意義,並非單月營收漂亮與否,而是市場正在重新評估它的收入品質:當企業服務仍受專案時程與供應商交期影響,雲端服務若能持續拉高占比,股價評價就有機會從傳統通路型公司,往較穩定的服務型收入靠攏。
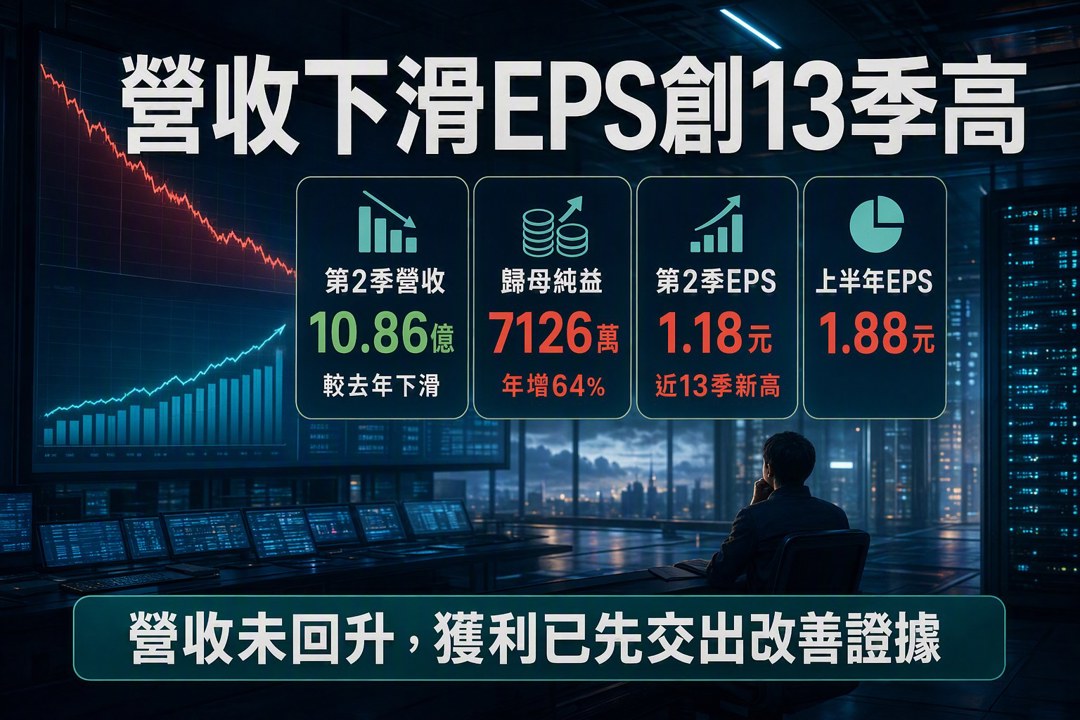
營收下滑但獲利創高,股價看的是轉換效率
上奇第二季合併營收10.86億元,較去年同期下滑,但單季歸屬母公司稅後純益7,126萬元,年增64%,EPS達1.18元,攀上近13季新高;累計上半年EPS為1.88元。這組數字最能說明市場態度轉變:營收端還沒有完全恢復成長,獲利端已先交出明顯改善。公司說明,第二季企業事業群持續優化產品組合,部分專案受原廠交期遞延影響,使集團整體營收較去年同期略微下滑。若後續遞延專案回到認列節奏,營收壓力有機會緩和;若雲端服務同步維持成長,獲利彈性會比單看營收年增率更有解釋力。
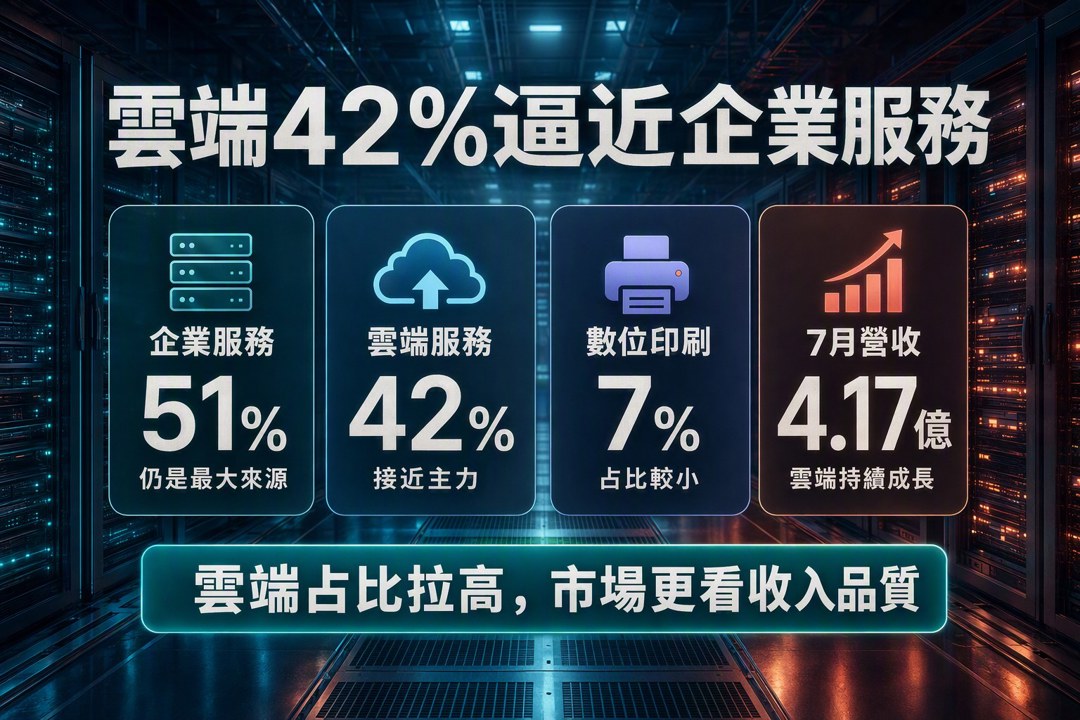
雲端服務占比已成為評價重估的核心變數
從六月營收結構看,企業服務占51%,雲端服務占42%,數位印刷服務占7%。上奇仍以企業服務為最大收入來源,但雲端服務比重已接近另一個主要支柱。公司也表示,雲端服務持續展現強勁成長動能,並將深化區域市場布局、強化數位轉型相關解決方案。對投資人來說,關鍵在於雲端服務能否持續提高收入能見度,並降低專案型業務帶來的單季波動。若雲端成長能抵銷企業服務交期遞延與數位印刷基期較高的壓力,市場可能會給上奇較穩定的本益比評價。
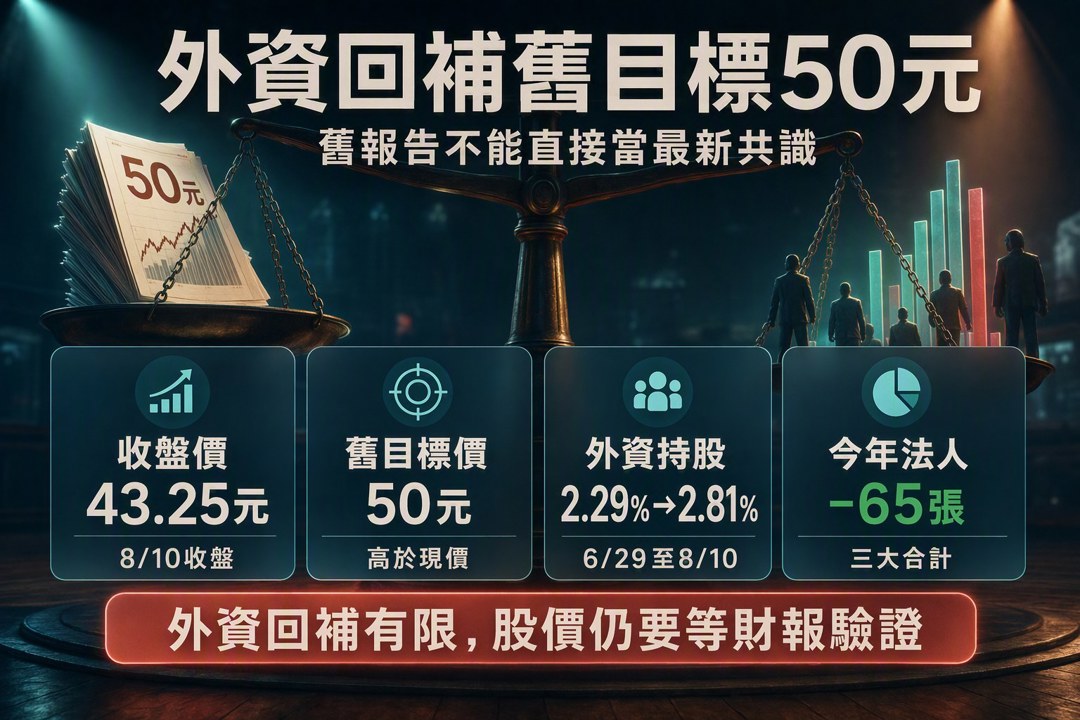
股價仍在低調區間,籌碼開始出現回補跡象
截至2026/8/10,上奇收在43.25元,單日上漲2.37%,成交量110張,本益比15.8倍,股價淨值比1.78倍。這不是高成交量推升的短線熱股型態,反而比較像基本面訊號出現後,市場慢慢修正定價。籌碼面也有變化,外資持股比率從2026/6/29的2.29%升至2026/8/10的2.81%,同日外資買超54張。不過今年以來外資仍為賣超59張,三大法人合計賣超65張,代表籌碼尚未形成全面轉向。偏多解讀在於,若後續月營收與獲利延續改善,外資低持股反而留下回補空間;保守解讀則是,目前法人參與度仍低,股價需要更多基本面證據來放大成交動能。
舊目標價提供參考,但不能把它當成新共識
評價參考上,群益證券2025/12/12報告給予上奇NEUTRAL評等,目標價50元。由於這份報告日期距離目前已久,不能直接視為最新市場定價依據;更合理的用法,是把它當成外部機構過去對公司價值區間的參考。以目前股價43.25元來看,市場尚未把七月營收討論、第二季獲利改善與雲端服務成長完全反映到股價上。若接下來營收年減幅度持續收斂,且雲端服務維持向上,評價有機會往較高區間移動;若後續財報證明第二季獲利主要來自一次性因素,股價上修力道就會受到壓抑。
風險在於獲利品質與營收節奏仍需驗證
看多上奇不能忽略兩個具體風險。第一,第二季獲利增長受到金融資產評價收益帶動,這類收益不一定每季重複出現;若扣除評價收益後,本業獲利改善幅度沒有延續,市場對EPS的期待會重新降溫。第二,企業服務仍受部分專案供應商交貨時程影響,營收認列可能在季度間移動。若遞延專案沒有如期回補,或雲端服務成長無法持續抵銷其他事業群壓力,營收年減就可能再次成為股價的壓力來源。再加上目前成交量不大,籌碼波動可能放大短線價格震盪。
偏多的底氣來自雲端成長能否延續到獲利
上奇目前最吸引市場的地方,是營收還在調整期,獲利已先出現改善;雲端服務比重拉高,又讓公司多了一條改善收入品質的路徑。短線股價沒有劇烈反應,法人籌碼也尚未全面回流,反而讓基本面持續驗證變得更關鍵。若後續月營收年減幅度繼續收斂、企業服務遞延收入逐步認列,並且雲端服務維持成長,上奇評價有機會獲得重新檢視。這個看多邏輯仍帶條件:市場需要看到本業獲利延續,而非只看到單季財務收益推高數字。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
老簡帶你 10/27 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
anhour ago
動能app盤前速覽_20261028
anhour ago
006208分割預估1拆8:12/18表決,持有1張會變多少?
2hours ago
ETF、股票、基金算緊急預備金嗎?投資市值與急用現金要分開算
2hours ago
日經指數逼近歷史高點該追嗎?日本央行暫緩升息真相、日圓弱勢紅利與投資人自保策略
2hours ago