




大族數控營收增109%,金像電 (2368) AI板需求有多強?


大族數控財報把AI PCB需求從概念推到設備端
市場近期討論大族數控上半年營收年增109.29%、淨利增263.45%,背後主因指向AI算力PCB需求爆發。這個訊號對金像電(2368)的啟示很直接:AI伺服器、高階交換器帶來的PCB升級,已經從終端需求一路傳導到設備與產能端。金像電沒有因此被證實與大族數控有直接供貨關係,投資邏輯仍應回到公司自身的獲利、產能與客戶需求,但這類設備端財報變化,會讓市場重新評估AI PCB景氣的持續時間。
股價回到千元附近,市場在測試高成長能不能撐住高評價
金像電8/20收在1,025元,下跌1.44%,盤中高低差達9.62%,顯示千元附近買賣雙方分歧很大。8/18曾收1,070元、上漲5.94%,成交量放大到14,252張,短線人氣沒有消失,但股價波動也同步放大。這種走勢通常代表市場已經接受AI PCB長線方向,接下來要檢驗的是每一季營收與毛利率能不能接上股價期待。
半年賺逾一股本,金像電的強勢來自獲利已經落地
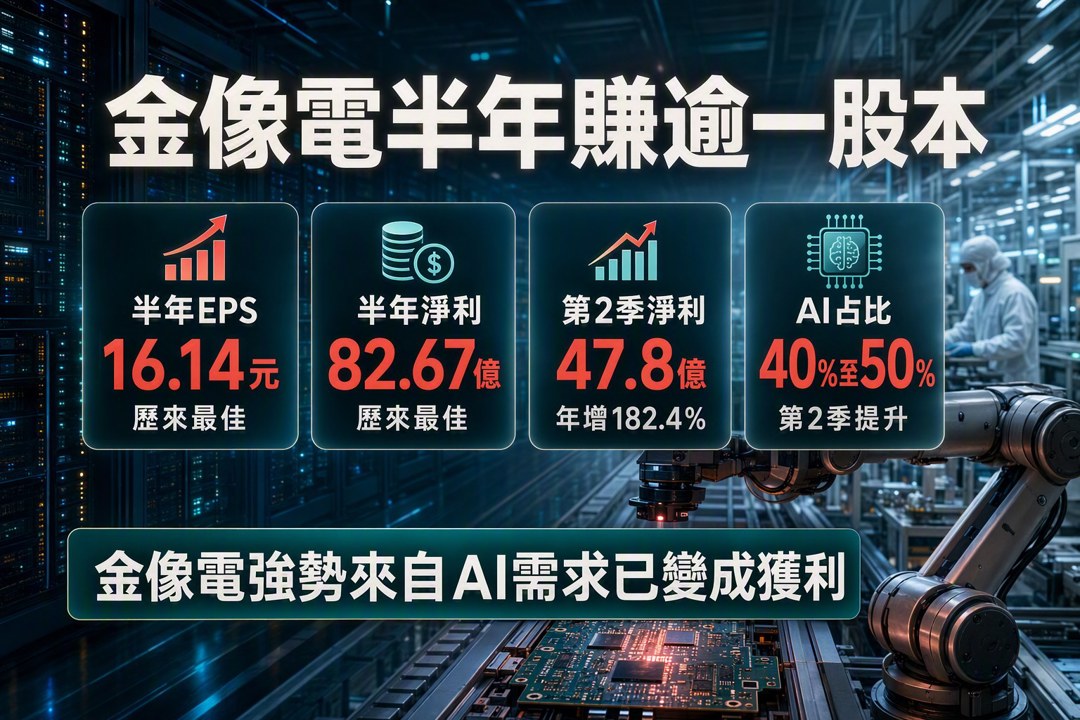
金像電上半年每股稅後純益16.14元,歸屬母公司淨利約82.67億元,均為歷來最佳;第2季單季稅後純益47.8億元,季增37.2%、年增182.4%。更關鍵的是產品結構:伺服器單季營收占比達78%,Networking占15%,AI相關占比由第1季的30%至40%提升到40%至50%。這代表金像電的投資故事已經不只停留在概念敘事,獲利與產品組合正在同步反映AI伺服器與高階網通板需求。
7月營收突破百億,第三季能否延續是評價再上修的關卡
里昂證券在8/15指出,金像電7月營收達100億元,月增21%、年增77%,並預期第3季營收季增28%。同一份觀點也提到,第2季毛利率34.7%,低於里昂與市場預期的35.7%、36.0%,原因包括成本轉嫁時間差、研發費用與獎金支出增加。這讓第三季變成關鍵驗證期:若Trainium3、800G交換器需求持續,且定價環境改善能反映到毛利率,市場對金像電的獲利斜率就有機會再往上修。
機構平均預估顯示,市場已把明年成長放進模型
以8/20收盤價1,025元來看,金像電目前本益比25.8倍、股價淨值比12.8倍,並不便宜。不過2026年8月更新的機構平均預估,10家機構估今年EPS 39.66元,對應預估本益比25.84倍;9家機構估下一年度EPS 65.64元,對應預估本益比15.62倍。這組數字說明市場願意給高評價的原因:投資人買的是明年獲利再跳升的可能性。若EPS上修趨勢延續,評價壓力可以被獲利成長消化;若獲利停在目前預估附近,股價就容易回到高本益比股的震盪模式。
券商目標價分歧不小,但最新報告仍偏向正面
具名報告中,高盛證券2026/8/11報告估金像電2026年EPS 45.43元、評等Buy、目標價1,800元;凱基證券2026/8/12報告估2026年EPS 38.07元、評等增加持股、目標價1,545元;富邦證券2026/8/12報告估2026年EPS 42.52元、評等買進、目標價1,610元。這些目標價不能直接等同股價路徑,但能看出一個現象:法人模型的核心假設仍圍繞AI伺服器、高階交換器、產能擴充與產品組合改善。對偏多投資人來說,重點是後續實際營收與毛利率能否支撐這些模型,而非單純看目標價高低。
籌碼短線有拉扯,外資調節是多方必須面對的壓力
籌碼面沒有財報面那麼單純。8月至今外資賣超15,579張,投信買超3,663張,顯示外資在高波動環境中調節,投信則有承接跡象。今年以來外資仍買超16,765張,但三大法人合計賣超7,036張,代表不同資金對金像電的時間視角並不一致。若股價要重新走穩,除了基本面持續交成績,外資賣壓是否收斂也會影響短線評價修復速度。
產能擴張讓成長故事延長,但也提高執行門檻
金像電董事會已通過對泰國子公司增資1億美元,用於充實營運資金及償還借款,資金來源為自有資金。公司也因應客戶需求擴充產能,市場關注台灣、蘇州、常熟與泰國廠的布局。這對多方是加分,因為AI PCB需求若延續,具備產能與高階製程能力的廠商較容易承接訂單成長;但產能擴張也代表折舊、良率、產品認證與客戶拉貨節奏都會影響獲利落點,不能把擴產直接視為獲利保證。
風險在高評價、毛利率與籌碼三條線同時考驗
金像電最大的反方論點很清楚:股價已在千元以上,本益比與股價淨值比都不低,任何營收增速放慢或毛利率低於預期,都可能讓評價先修正。第2季毛利率低於里昂與市場預期,已經提醒投資人,AI需求強不代表成本轉嫁能完全同步。籌碼面也有壓力,8月外資調節明顯,若大盤震盪或高價電子股風險偏好下降,金像電即使基本面沒有惡化,股價仍可能先受賣壓影響。
偏多的底氣在獲利上修,耐心要放在第三季驗證
金像電目前的偏多邏輯,建立在AI PCB需求從終端、設備到產能端同步升溫,上半年獲利已創高,7月營收也顯示第三季開局強勁。大族數控財報讓市場更願意相信AI算力PCB需求仍在擴張,但金像電股價能否再被重估,還要看第三季營收、毛利率與外資籌碼是否配合。若公司持續交出高成長,且成本轉嫁與新產能利用率改善,評價有機會往更高獲利基礎靠攏;若成長節奏放慢,千元以上的高波動也會成為投資人必須承受的成本。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
2hours ago
2026.11.13 期指實戰錄 - VVIP 限定
2hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
3hours ago
11/13 主動式ETF共識|買盤輾壓,3家提款台燿轉進這檔
3hours ago
信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
4hours ago