


甲骨文CDS創高,廣達 (2382) AI多方邏輯看30天哪個數據?


甲骨文CDS創高,市場正在重估AI資本支出的品質
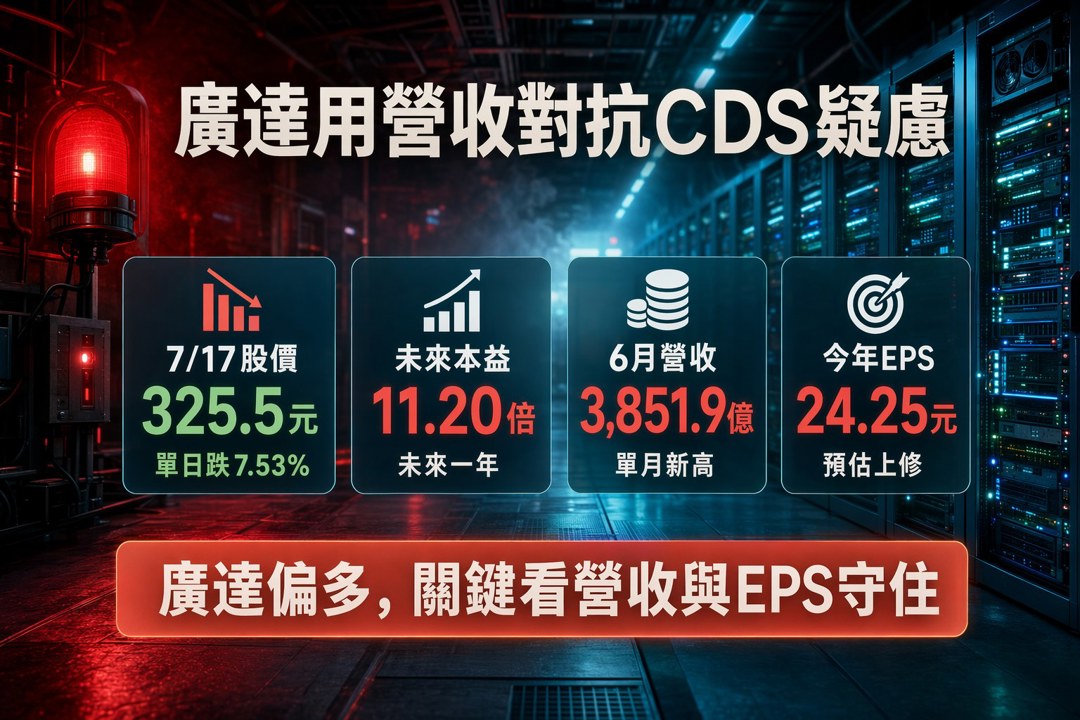
市場近期討論甲骨文債券CDS升至歷史新高,這個訊號對台股AI供應鏈的影響,重點在信用風險開始被放大檢視。AI伺服器需求過去被市場用「雲端資本支出持續擴張」來定價,當雲端客戶的融資成本與債務風險被拿出來討論,投資人自然會回頭檢查:哪些供應鏈公司已經把需求轉成營收與獲利,哪些仍停留在想像。廣達(2382)的看多邏輯,正好要從這裡切入。甲骨文CDS升高本身無法推導廣達訂單減少,但它會讓市場更挑剔AI硬體股的財務兌現能力;廣達目前能拿出來對抗疑慮的,是營收創高、EPS預估上修,以及評價已經回落到較容易被檢驗的位置。
股價先反映風險資產賣壓,評價回到可以重新估的區間
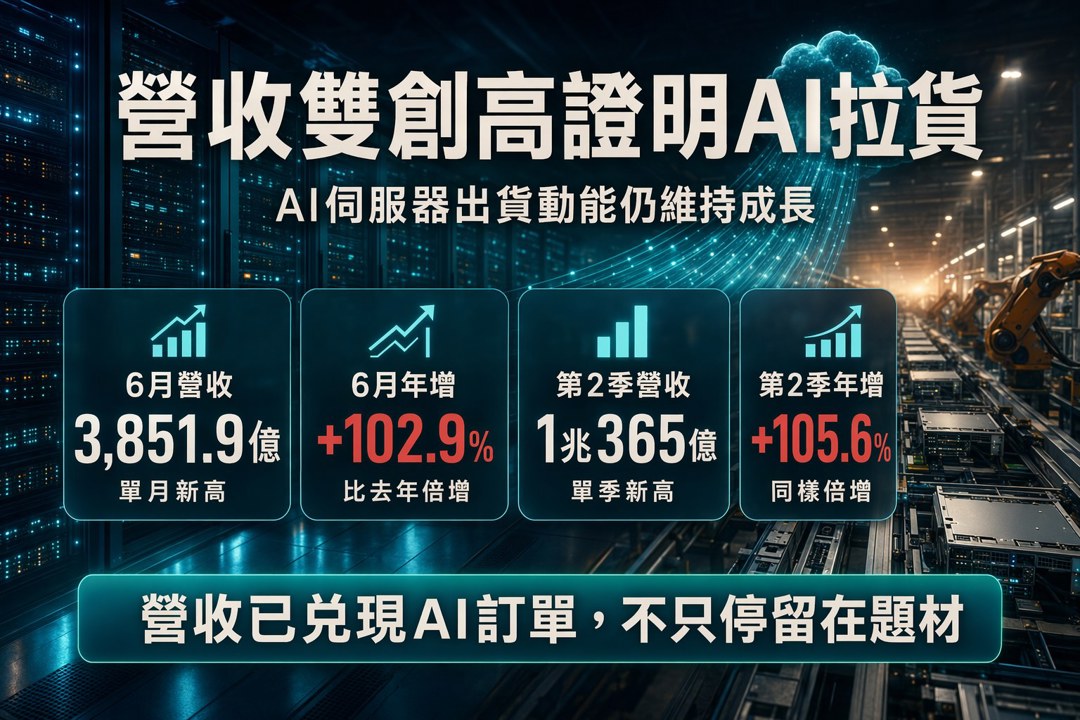
廣達在2026/7/17收在325.5元,單日下跌7.53%,同日台股權值與代工族群也承受較大壓力。這種跌法顯示市場短線先處理宏觀風險與AI估值修正,並未細分個別公司營收動能。以目前資料看,廣達本益比為13.4倍,未來一年本益比約11.20倍;若用市場對今年EPS 24.25元、明年29.05元的預估來看,股價修正後,投資人買到的已經更接近「獲利成長能不能延續」的判斷,而非單純追逐AI題材。這也是偏多方較有底氣的地方:只要獲利預估沒有明顯下修,評價壓縮後反而會提高基本面投資人的興趣。
營收創高讓廣達站在AI硬體兌現的一邊
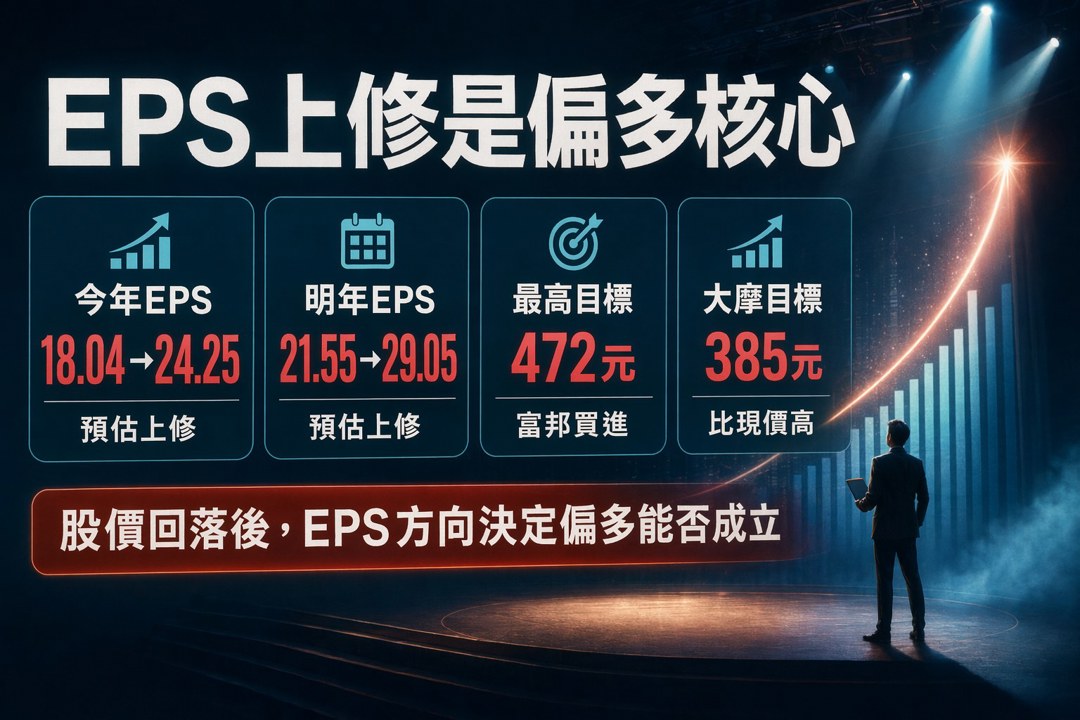
廣達最有說服力的數字,來自營收。公司2026年6月合併營收達3,851.9億元,月增23.7%、年增102.9%,創單月歷史新高;第2季營收為1兆365億元,季增28.1%、年增105.6%,同樣創單季歷史新高。這組數字說明AI伺服器需求已經實際反映到公司規模,而非只停留在產業敘事。公司也指出AI伺服器出貨動能仍維持成長,市場對GB系列、新世代產品出貨與大型CSP投入的討論,對廣達屬於間接題材連動;若後續雲端資本支出仍能支撐機櫃拉貨,廣達營收基期墊高後仍有機會維持獲利上修方向。
EPS連續被上修,是股價修正後仍偏多的核心
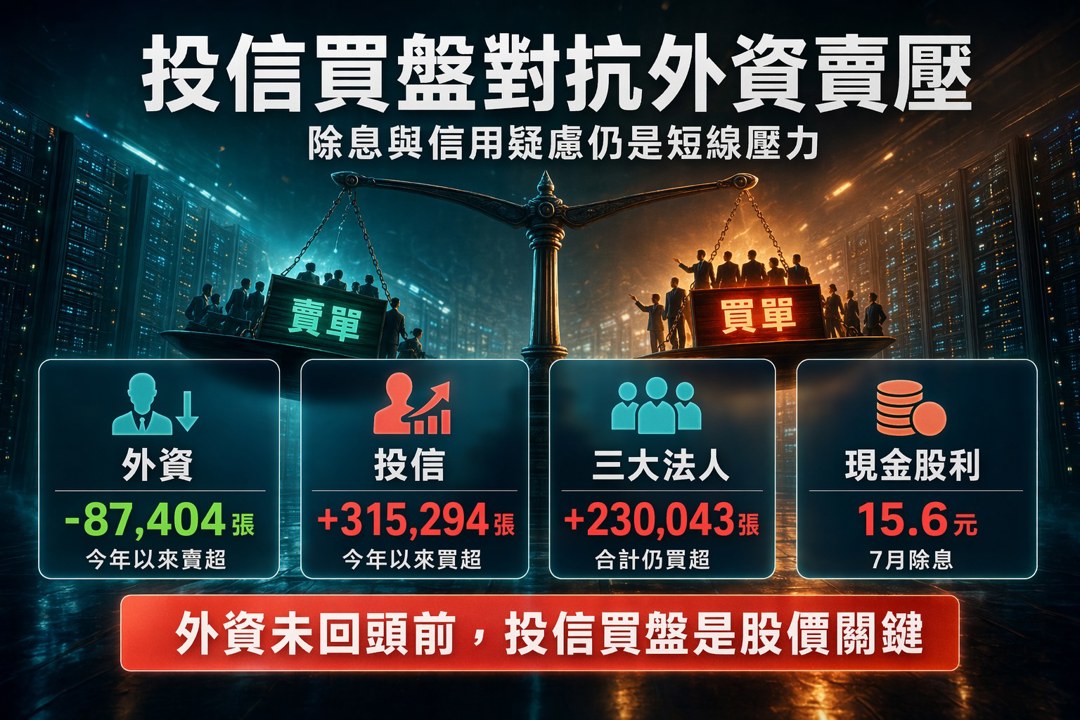
從獲利預估軌跡看,廣達今年EPS預估已從2025年8月的18.04元,上修到2026年7月的24.25元;明年EPS預估也從21.55元,上修到29.05元。這代表法人模型並非只調整股價評價倍數,獲利端也在跟著營收放大修正。近期券商看法有分歧,但偏多報告仍占有能見度:富邦證券在2026/7/9給予買進評等,目標價472元,並估今年EPS 29.46元、明年38元;摩根士丹利證券在2026/6/10給予Overweight,目標價385元。相對地,高盛證券在2026/6/17維持Neutral,目標價299元。這些差異反映市場對AI伺服器毛利、出貨節奏與評價倍數仍有不同假設,投資人不宜把單一高目標價視為定論,但EPS上修方向確實是目前看多邏輯的主軸。
投信承接外資調節,籌碼壓力沒有單邊惡化
籌碼面短線並不完美,外資今年以來賣超廣達87,404張,7月以來也偏調節,這是股價承壓的重要原因。不過,同期投信今年以來買超315,294張,三大法人合計仍買超230,043張,顯示本土資金對廣達的配置意願仍在。這種結構的解讀要保守:外資賣壓若延續,股價反彈速度會受到壓抑;但投信持續承接,也代表市場並未全面撤出AI伺服器龍頭股。對偏多投資人來說,比較合理的觀察點,是外資賣超是否收斂,以及投信買盤能不能在股價回落後維持支撐。
風險在信用疑慮、除息賣壓與筆電保守展望
廣達的風險不能只用「短線震盪」帶過。第一,甲骨文CDS創高提醒市場,AI基礎建設背後仍依賴大型客戶資本支出與融資條件;若信用疑慮擴散,市場可能先下修AI硬體股評價,即使廣達營收尚未反映衝擊,股價也會提前承壓。第二,廣達7月除息每股配發15.6元現金股利,除息後曾出現貼息與大戶交易引發的賣壓討論,短線籌碼仍需時間整理。第三,公司對下半年筆電出貨動能抱持保守看法,若AI伺服器拉貨節奏出現遞延,筆電端較難立刻補上成長缺口,獲利上修的速度就可能放慢。
偏多條件很清楚:營收與EPS守住上修路徑,評價就有修復機會
廣達現在的投資判斷,關鍵在市場對AI資本支出信用風險的重新定價,能不能被公司實際營運數字抵消。股價已經反映一輪風險資產修正,評價回到13.4倍本益比、未來一年約11.20倍本益比的位置;同時,公司營收創高、EPS預估持續上修,投信也仍在中期配置。若後續營收維持高檔、AI伺服器出貨沒有明顯降速,市場有機會重新給予廣達較高評價。偏多結論建立在條件上:信用疑慮不能惡化成實際訂單下修,外資賣壓需要趨緩,EPS上修方向要延續。只要這幾項沒有被破壞,這次因甲骨文CDS引發的AI供應鏈壓力,反而可能成為檢驗廣達基本面韌性的機會。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
5minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
5minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
6minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
24minutes ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
anhour ago
收藏內容 讓好文不錯過

