




外資提款892億砍友達 (2409) 10萬張,43份EPS預估藏什麼?


外資砍十萬張後,友達的關鍵反而是九月籌碼還沒散
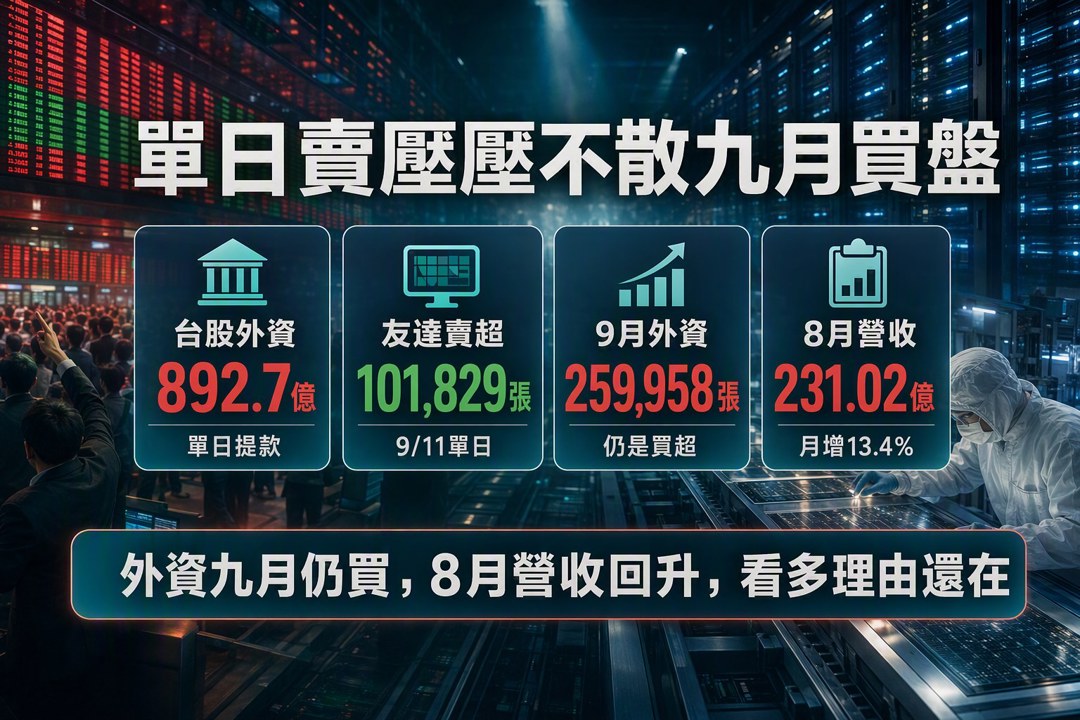
市場最近討論的主軸,是外資在9/11單日提款892.7億元,台股下跌755.64點、收46,184.85點,外資買超前10名全數收紅,且金融股占8檔,資金防禦意味很濃。友達(2409)同日被外資賣超101,829張,股價收30.2元、下跌3.21%,看起來像是面板人氣股退潮;但若把時間拉到9月,外資仍買超259,958張。這代表9/11比較像高檔震盪中的獲利調節,尚未足以推翻前一波資金回補面板股的方向。
連四買後才出現調節,籌碼訊號比單日賣超複雜
友達在9/7獲外資買超156,580張,接著9/8、9/9、9/10仍延續買盤,直到9/11才出現大幅調節。這種節奏說明兩件事:一是外資確實在短線上把友達當成流動性足夠的交易標的,二是當大盤科技權值股承壓、資金轉向金融與防禦型標的時,友達也會被拿來兌現。偏多的解讀是,若後續外資沒有連續擴大賣超,市場可能會把9/11視為漲多後的降溫,而非一段買盤結束的確認。
交易熱度沒有退,股價站在轉型想像的定價區
9/11友達成交量達519,203張,前幾個交易日也多次位居成交量前段,顯示市場仍願意在面板股中承接波動。股價今年截至9/8累計上漲141.6%,這讓短線評價壓力升高,也讓每一次外資賣超都更容易被放大解讀。但從多方角度看,股價能脫離傳統面板循環的低迷定價,靠的並非單一報價反彈,而是資產活化、非顯示應用與半導體相關布局共同支撐市場想像。
八月營收回升,基本面仍在等待需求確認
友達8月合併營收231.02億元,月增13.4%,年減5.9%;前八月合併營收1,833.94億元,年減1.8%。這組數字給多方一個支點:月增代表短期出貨或產品組合有改善,年減則提醒消費性電子需求仍偏弱。公司先前對第3季看法也偏審慎,指出消費性電子客戶需求仍弱,車用需求平穩,垂直場域業務維持穩健成長。若後續月營收能延續改善,市場對友達的討論就有機會從交易型題材,逐步轉向營運結構改善。
面板報價打底提供下檔支撐,車用與垂直場域才是獲利穩定度來源
產業面上,TrendForce對9月上旬TV面板報價的預測指向全面止跌,搭配年底促銷旺季備貨需求升溫、上游零組件成本維持高檔,面板景氣有打底訊號。這對友達有利,但市場不會只用TV面板價格來給估值。友達近年強調產品組合優化與庫存控管,車用團隊深化客戶合作,垂直場域維持成長,這些業務若能提高營收穩定度,才會讓投資人更願意接受較高評價。
資產活化讓財務彈性變大,也讓轉型故事更容易被定價
友達近期處分桃園華亞廠L3D/L5D廠給廣達,預估處分利益約134億元;高雄路竹C5E廠給日月光投控,預估處分利益約43億元。這些處分案的投資意義,在於公司把既有廠房資產轉成財務彈性,市場也會進一步思考老面板廠區在AI伺服器、先進封裝供應鏈擴張下的潛在價值。至於市場傳出台積電有意購入友達中科L7及L5C兩座廠、潛在交易金額超過300億元,目前尚未被證實,只能當作題材連動,不能直接視為確定收益。
AI、Micro LED與玻璃核心基板,讓友達多了一條半導體敘事
友達將於SEMICON Taiwan 2026展示AI產品應用與智慧服務成果,旗下宇沛永續聚焦智慧檢測AOI、智慧搬運AMR與智慧運營AIoT,服務半導體製造效率、能源韌性與永續治理需求。另一條線是光通訊與先進封裝:友達結合集團公司達興材料展位展示光通訊解決方案,並與富采、鼎元、達興材料及康寧共同展出系統級Micro LED CPO光學模組;同時與康寧合作展出玻璃核心基板相關半導體先進封裝技術。這些布局仍屬技術展示與生態圈合作階段,若未來能轉成更明確的商業化進度,評價有機會進一步擺脫傳統面板股框架。
EPS共識偏保守,券商分歧反映市場還沒形成單一答案
以2026年9月資料看,13家機構的市場共識平均預估友達2026年EPS為0.49元,10家機構平均預估2027年EPS為0.61元;資料顯示對應預估本益比分別約61.63倍與49.51倍。這個評價並不便宜,代表市場已先把轉型與資產價值放進股價。具名報告的分歧也很大,瑞銀證券2026/9/9報告估2026年EPS 1.74元、評等Neutral、目標價21.9元;統一證券2026/8/28報告估2026年EPS -0.14元、評等中立、目標價30.0元。兩組數字不能混在一起解讀,但它們共同說明:友達現在的投資判斷,已經超出單純看當年EPS高低。
風險在評價與節奏,追高資金需要更強基本面接棒
友達的反方論點很清楚。第一,股價今年已大幅上行,9/11收盤本益比61.9倍、股價淨值比1.48倍,若後續營收月增無法延續,或面板報價止跌後缺乏漲價動能,評價壓力會立刻浮現。第二,外資雖然9月至今仍買超,但今年以來外資累計仍賣超221,806張,表示長線籌碼尚未完全轉向。第三,資產處分能改善財務彈性,半導體與AI應用能提高想像,但未經證實的廠房交易與仍在展示、合作階段的技術布局,都不該被提前當成確定獲利。
偏多條件是外資賣壓不擴大,營收與轉型進度繼續補上
友達短線被外資砍出10萬張,表面上是壓力,實際判斷要看後續是否演變成連續賣超。若外資在9月仍維持淨買超,8月營收回升後能看到需求改善延續,加上資產活化與Micro LED CPO、玻璃核心基板、AI智慧服務等布局有更具體進度,市場有機會繼續用轉型股而非純面板景氣股來評價友達。現階段看多的理由成立,但前提是基本面要接上已經偏高的股價期待。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
2026.11.02 期指實戰錄 - VVIP 限定
2hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
3hours ago
1101【AI大數據超級Excel表】VIP 專屬
4hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
4hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
4hours ago