




旺宏 (2337) 強攻背後,SK海力士存算一體是利多還警訊?


SK海力士把問題丟回台廠:記憶體循環會提前結束嗎?
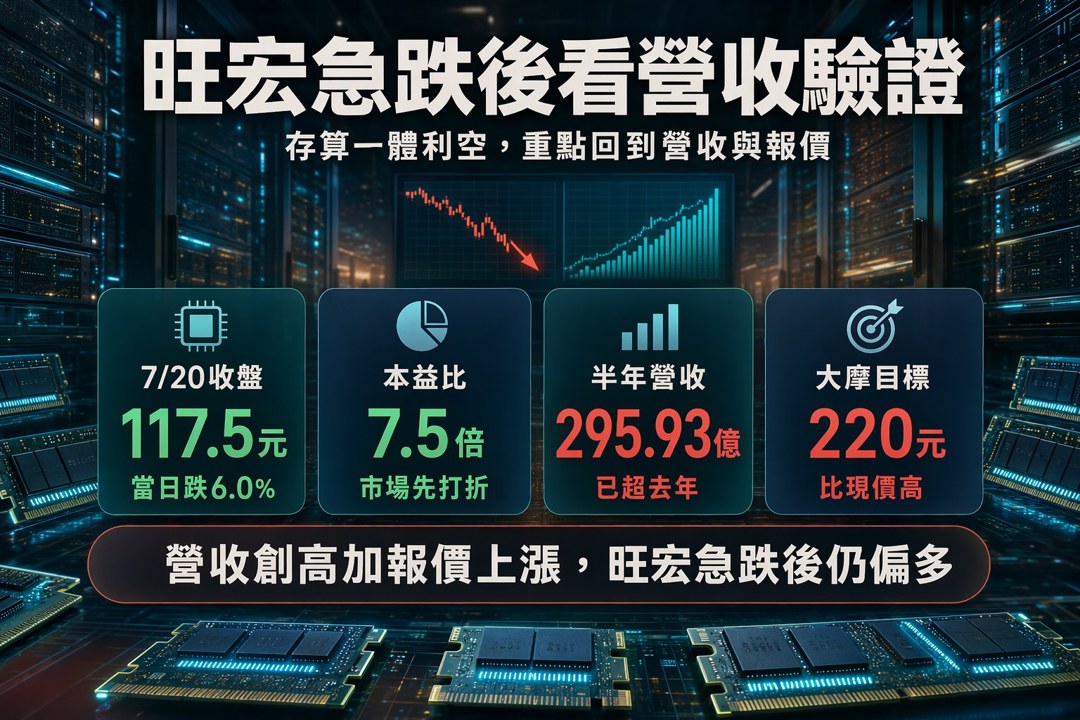
市場最近討論的切角,是力積電、旺宏(2337)強攻後,SK海力士存算一體成真,會不會讓這一輪記憶體榮景提前劃下句點。這個問題之所以刺耳,是因為它同時牽動兩種情緒:AI需求仍在推高記憶體用量,市場也擔心韓國、中國廠商擴產或新技術路線改變供需。旺宏股價已先反映恐懼,2026/7/20收在117.5元、下跌6.0%,同日振幅9.2%;新聞也統計,旺宏從6/23的192元高點回落到124元,波段跌幅逼近四成。股價已先殺,接下來關鍵落在營運數字有沒有同步轉弱。
股價壓回後,低本益比要靠獲利上修來驗證
旺宏目前本益比7.5倍,法人最新彙整的2026年EPS預估為15.62元,2027年為41.14元;用同一組預估看,今明年本益比分別約7.52倍、2.86倍。這組數字透露的訊號很直接:市場正在用景氣循環股的折價看待旺宏,但盈餘預估已從2025年8月仍偏虧損,轉到2026年7月的雙位數獲利。若後續營收與報價能延續,評價有機會從恐慌折價回到獲利成長的框架。
半年營收超過去年全年,旺宏復甦已經不是紙上預估
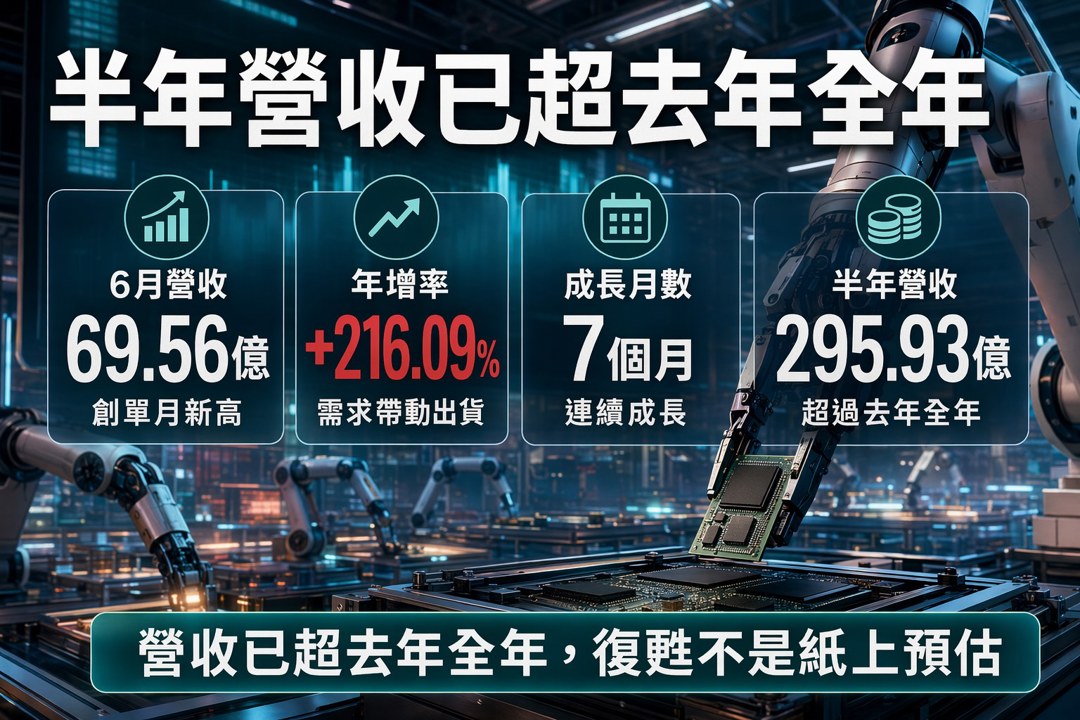
旺宏6月合併營收69.56億元,年增216.09%,連續七個月成長,且連三個月創單月新高;上半年累計營收295.93億元,已超過去年全年288.8億元。公司說明,6月營收大幅成長主要來自市場需求增加,帶動相關產品出貨升溫。對投資人來說,這比單純談記憶體報價更有說服力,因為供需改善已經進到公司營收,而非只停留在產業敘事。
逐月議價讓漲價更快反映,SLC NAND與NOR Flash是旺宏的槓桿
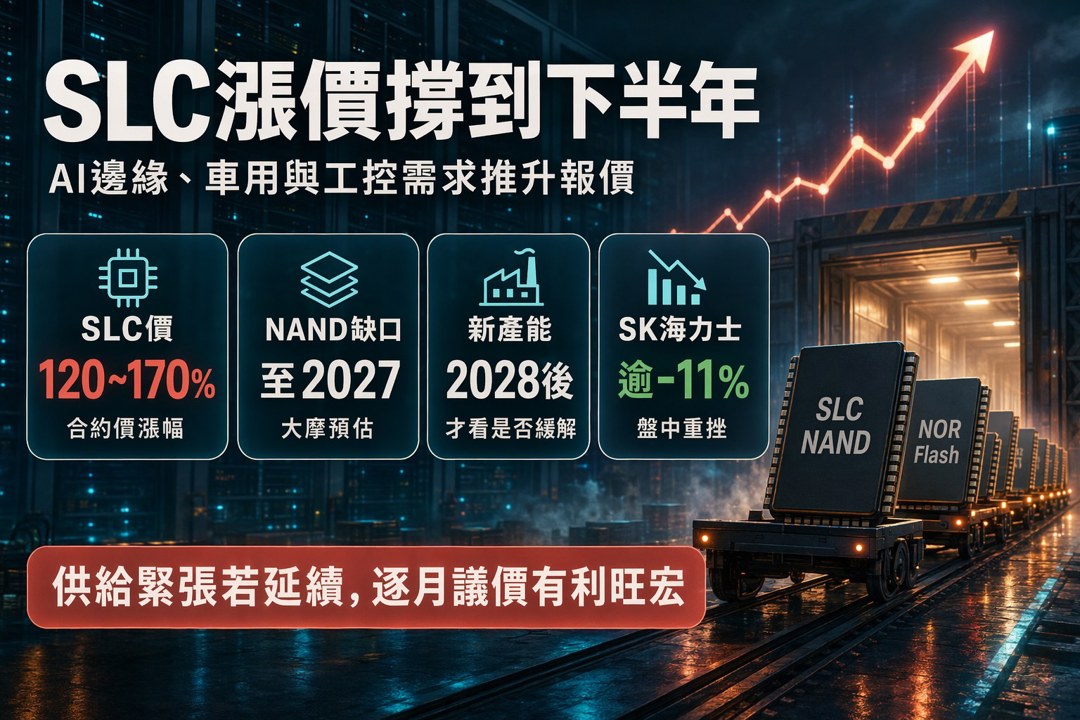
集邦科技報告指出,由於主要供應商未新增產能,加上AI邊緣運算、車用與工控需求增加,下半年SLC NAND晶片合約價預估將較上半年上漲120%至170%。旺宏董事長吳敏求也表示,目前產能已大致被訂單填滿,NOR Flash與SLC NAND已調漲售價,並改採逐月議價機制。這種定價方式的意義在於,若供需仍偏緊,價格改善可能更快反映到營收與毛利率;但它同樣要求投資人每月檢查報價與出貨是否跟得上。
SK海力士與中國擴產是壓力,也凸顯供給時間差
空方主軸很清楚:市場擔心中國DRAM大廠長鑫存儲上市後擴產,衝擊記憶體供需與價格;韓國三星與SK海力士也有大規模擴產計畫。這些消息壓低族群評價,SK海力士盤中重挫逾11%後,也讓台股記憶體族群同步承壓。多方能站得住的理由,是新產能開出需要時間,而摩根士丹利證券在產業報告中指出,AI需求推動NAND供給短缺可能延續至2027年,2028年後才要看製程升級與新建產能是否緩解供給緊張。這給旺宏留下驗證漲價與獲利的時間窗。
券商態度偏正向,但EPS假設差距提醒市場還在抓循環位置
摩根士丹利證券在2026/6/26給予旺宏Overweight,目標價220元;多家券商在4月也維持正向評等。不過,從各家EPS估算來看,對旺宏今明年獲利的假設差距明顯,代表市場仍在評估這一輪記憶體循環能延續多久、價格上漲能落到多少毛利。券商目標價可作為參考,投資判斷仍要回到公司每月營收、報價節奏與法人預估是否再上修。
籌碼短線仍在清洗,股價修正有基本面以外的原因
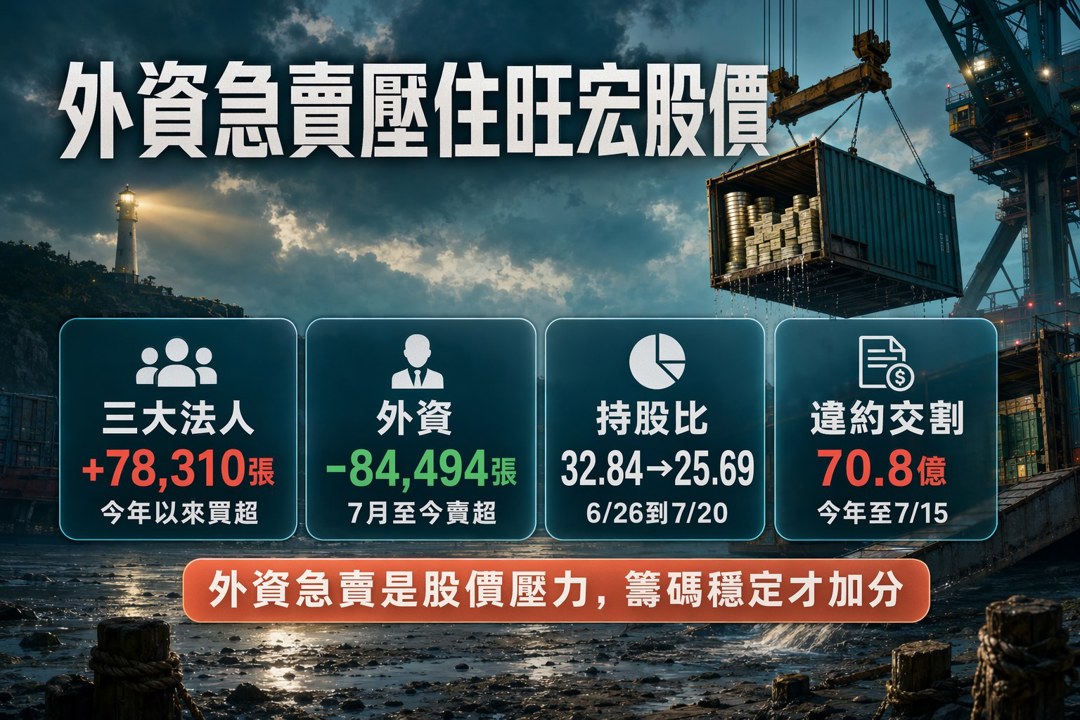
旺宏今年以來三大法人合計仍買超78,310張,但7月至今外資賣超84,494張;外資持股比率也從6/26的32.84%,降到7/20的25.69%。這解釋了為什麼營收與EPS預估改善,股價仍可能承壓。記憶體股先前漲幅集中、成交熱度高,一旦國際同業修正或市場降低曝險,外資調節會先反映在股價波動。偏多看法要成立,籌碼至少需要從急速調節轉為穩定。
最大風險是報價轉向,低本益比的前提是EPS守得住
旺宏目前本益比看起來不高,但股價淨值比仍有4.6倍,代表市場對獲利復甦已給出一定評價。若SLC NAND與NOR Flash的逐月議價開始鬆動,或客戶拉貨速度放慢,2026年15.62元、2027年41.14元的EPS預估就可能被下修。記憶體股常見的兩難,是基本面最熱時,市場也會提前擔心景氣高點;投資人不能只看本益比低,還要看低本益比背後的獲利是否能持續。
市場槓桿升高會放大波動,旺宏也難完全脫離族群情緒
今年截至7/15,台股違約交割金額已累計70.8億元,超過去年全年38.5億元;6月單月違約交割金額達28.6億元,融資餘額也曾升到8,134.8億元。這代表市場高波動時,個股賣壓可能來自資金調度,而非公司基本面突然反轉。旺宏被納入高人氣記憶體交易後,短線容易跟著族群與槓桿情緒擺動,這是偏多投資人必須承受的價格風險。
旺宏的偏多底氣,來自營收創高與EPS翻正同時出現
把SK海力士、中國擴產與台股槓桿風險放進來看,旺宏短線仍不會是低波動標的。但若用營運數字衡量,6月營收創高、上半年營收超過去年全年、EPS預估大幅翻正,已經讓旺宏具備重新評價的條件。接下來多方要看的不是單日股價反彈,而是逐月議價能否支撐下半年營收與毛利率。若這條線維持,117.5元附近的評價對能承受波動的投資人,仍有機會重新吸引中長線資金評估。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
2026.11.02 期指實戰錄 - VVIP 限定
4hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
5hours ago
1101【AI大數據超級Excel表】VIP 專屬
6hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
6hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
6hours ago