




台股45K激戰!健鼎 (3044) PCB輪動漲停後還看哪項數據?


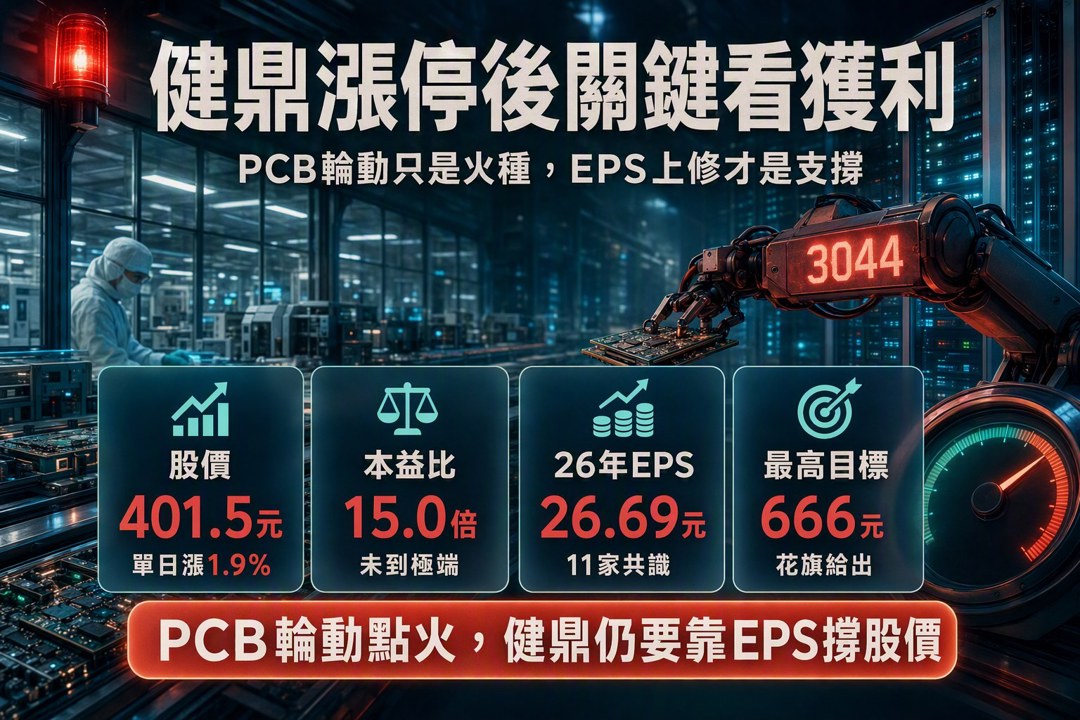
PCB輪動攻上漲停,健鼎被重看的原因是獲利基礎變厚
近期大盤在高檔多空拉鋸,PCB 族群輪動撐盤,健鼎(3044)與金居同步攻上漲停,市場討論自然會先落在短線強勢股身上。健鼎這次比較有意思的地方,在於股價被拉上來時,背後搭配的是獲利預估持續墊高、券商評價同步上修,而非單純靠族群氣氛支撐。對投資人來說,關鍵不是追逐一天的漲停,而是判斷這一輪 PCB 輪動能不能從價格強勢,接到獲利成長與評價重估。
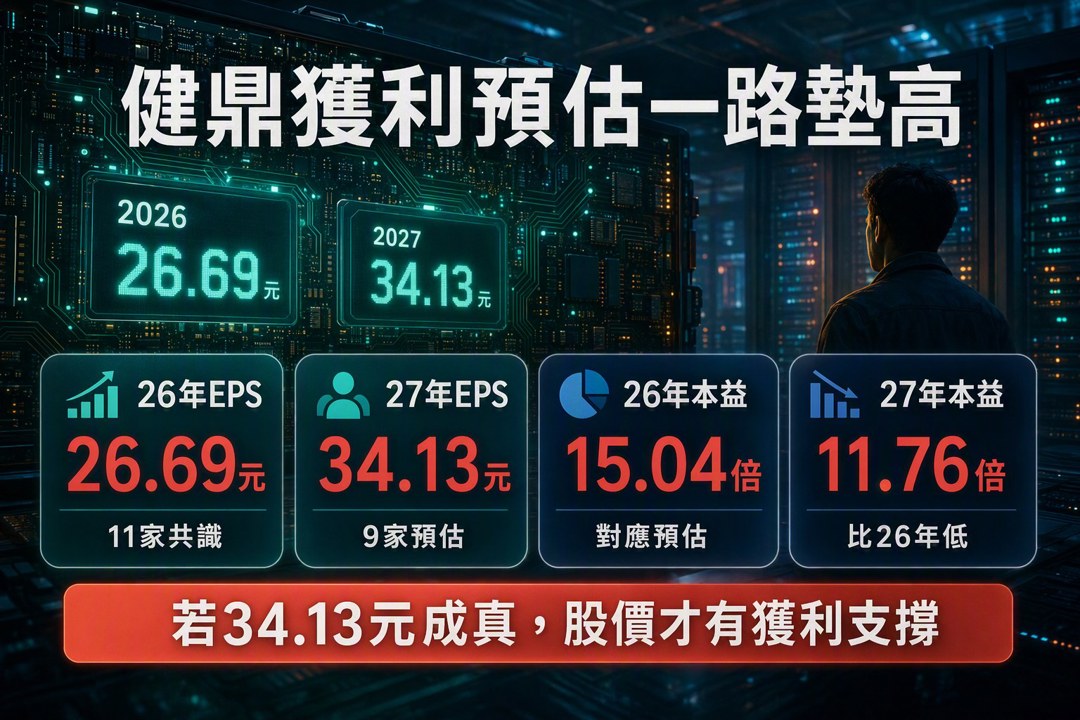
401.5元股價對應15.0倍本益比,還沒有走到極端溢價
截至 2026/8/10,健鼎收在 401.5 元,單日上漲 1.9%,成交量 2,116 張,資料上的本益比為 15.0 倍,近四季本益比為 19.5 倍。這組數字的意義在於,市場已經承認健鼎的 PCB 地位與獲利能力,但評價還沒有膨脹到完全脫離獲利預估。若後續獲利能照市場共識推進,股價上漲的解釋就不只來自族群輪動,也能由每股盈餘成長來承接。
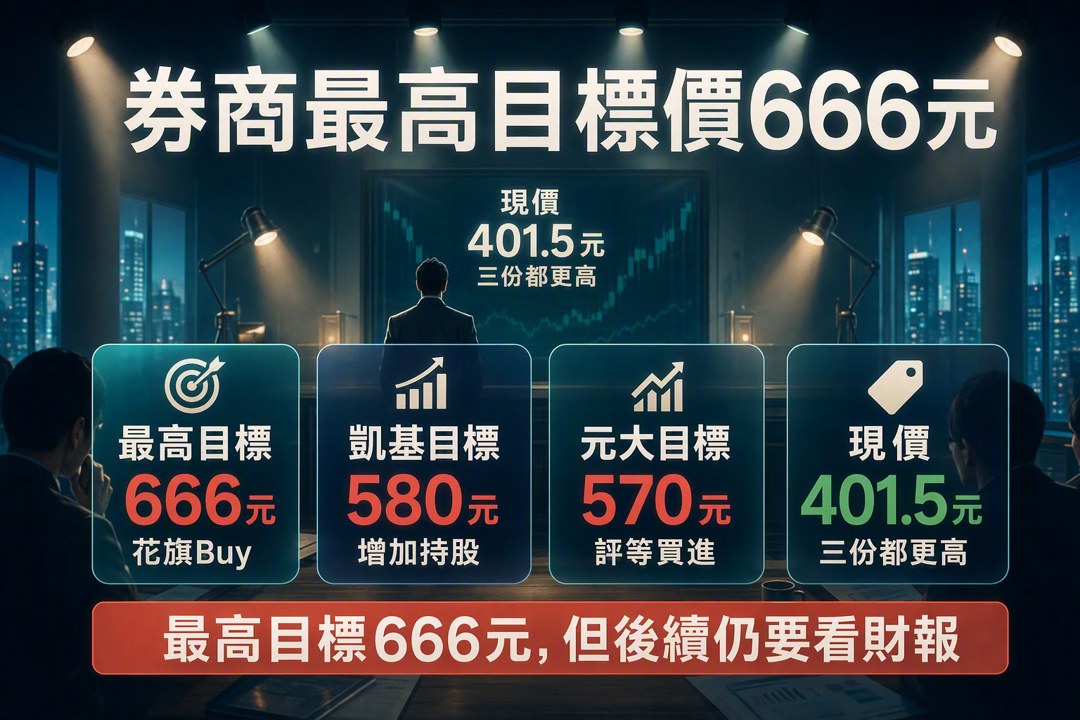
11家機構平均預估上修,讓這波PCB行情多了基本面支點
健鼎最能支撐偏多觀點的數據,是 2026 年 EPS 預估的上修軌跡。依 11 家機構的市場共識平均,2026 年 EPS 預估為 26.69 元;同一組資料中,9 家機構平均預估 2027 年 EPS 為 34.13 元。用資料中的預估本益比看,對應 2026 年約 15.04 倍、2027 年約 11.76 倍。若 2027 年 EPS 真的往 34.13 元靠攏,市場可能會先反映在評價維持、股價跟著獲利往上校準;若獲利上修停住,這段重估就會變得更吃族群氣氛。
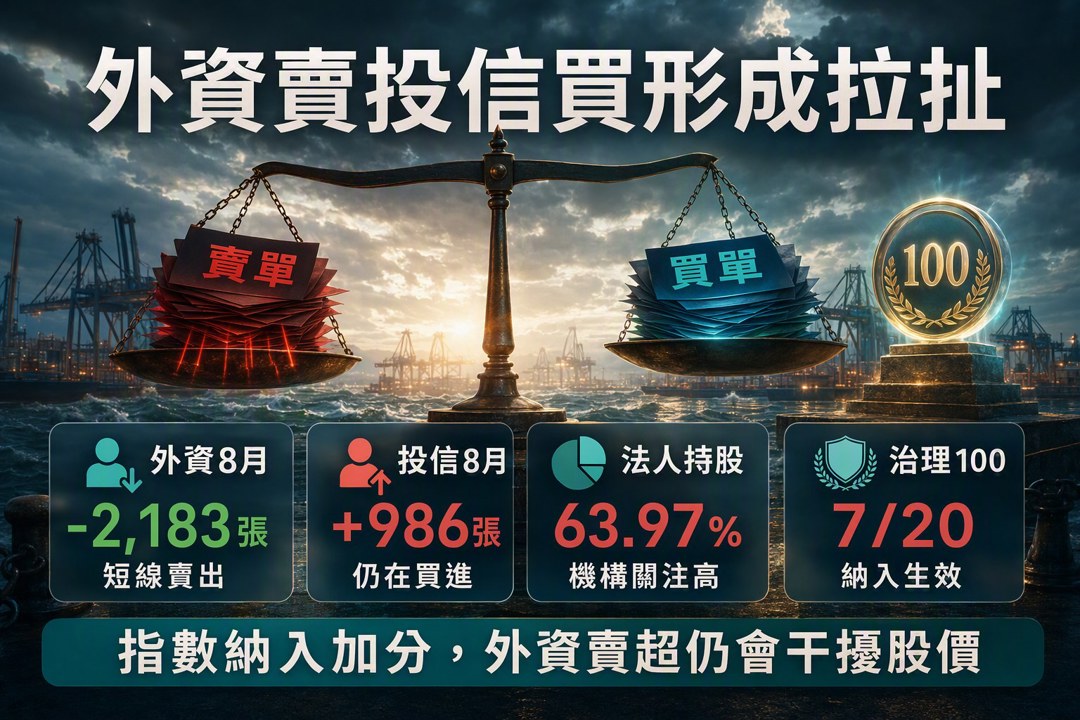
券商目標價同步拉高,反映法人對獲利能見度的重新評估
具名券商報告也能看出評價被重新檢視。凱基證券 2026/5/20 報告估健鼎 2026 年 EPS 26.96 元,評等為增加持股,目標價 580 元;元大投顧 2026/5/18 報告估 2026 年 EPS 27.07 元,評等買進,目標價 570 元;花旗美邦證券 2026/5/8 報告估 2026 年 EPS 28.46 元,評等 Buy,目標價 666 元。這些目標價不能直接當成股價路徑,但至少說明一件事:近期法人給健鼎的估值基礎,已經從較早期的保守區間往上調整。
籌碼沒有單邊偏多,投信承接與外資賣超形成拉扯
籌碼面給出的訊號比較分歧。2026/8/10 外資賣超 575 張,投信買超 289 張;8 月以來,外資賣超 2,183 張,投信買超 986 張。拉長到今年以來,外資仍買超 20,715 張,但三大法人合計賣超 4,578 張,代表外資長線部位並未完全撤退,短線卻出現調節壓力。法人持股比率仍有 63.97%,這讓健鼎不缺機構關注度,但也意味著股價一旦遇到獲利數字不如市場期待,法人調節對股價的影響會比較直接。
納入公司治理100指數是加分項,真正支撐仍要回到獲利
消息面上,臺灣指數公司在 2026/7/18 公布公司治理 100 指數成分股定期審核結果,健鼎被納入,並於 7/20 生效。這類成分股變動,可能帶來被動型資金配置與市場能見度提升,但它比較像中期評價的輔助變數。健鼎能不能延續 PCB 族群中的強勢位置,核心仍是 EPS 預估能否維持上修、明年獲利成長能否逐步被財報驗證。
風險在外資降溫與評價提前反映,PCB輪動也可能快速切換
偏多看健鼎,不能忽略兩個風險。第一,外資近期偏向調節,投信雖有承接,但如果外資賣壓延續,股價短線容易在高檔震盪。第二,PCB 族群本身輪動速度快,7 月也曾出現 PCB 載板與 CCL 相關族群全面修正的新聞,代表市場對這個族群的定價並不穩定。若後續 EPS 共識沒有繼續往上,或 2027 年 34.13 元的平均預估被市場質疑,現階段約 15 倍上下的評價就會先承受壓力。
偏多的條件是獲利續升,健鼎股價需要財報接棒
健鼎現在的投資邏輯,可以收斂成一句話:PCB 輪動提供短線火種,EPS 上修提供中期底氣。401.5 元的股價已經反映市場對公司地位的認同,但從 11 家機構平均預估的 2026 年 EPS 26.69 元,到 9 家機構平均預估的 2027 年 EPS 34.13 元,仍保留獲利成長被持續驗證的空間。若未來財報能跟上共識,評價有機會維持在較高區間;若族群熱度退去而獲利沒有接棒,股價就會回到籌碼與估值壓力的檢驗。現階段看法偏多,但偏多的前提,是獲利上修趨勢不能斷。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
anhour ago
【00991A】11/13 操作日報|經理人爆買貿聯-KY,鎖定AI伺服器
3hours ago
【00403A】11/13 操作日報|經理人爆買穎崴,重押半導體
3hours ago
【00981A】11/13 操作日報|經理人大買中信金與台積電
3hours ago
【00982A】11/13 操作日報|經理人大舉加碼鉅祥與碩天,重砍台燿
3hours ago