




英特爾攜藍思攻玻璃基板,欣興 (3037) 關鍵數據看哪裡?


玻璃基板被拿上檯面,欣興的多頭敘事被迫往更長週期看
市場近期討論英特爾與藍思科技合作、探索以玻璃基板為核心的封裝解決方案,這則消息不能直接推論欣興(3037)取得訂單,卻會改變投資人看載板產業的角度:先進封裝正在把材料、製程與載板面積推到更高門檻。對欣興而言,短線收入仍要回到ABF載板與PCB本業驗證;但當市場開始把玻璃基板、Glass Core與高密度封裝放進同一張技術藍圖,載板龍頭的評價就不再只看單季報價,而會被放進更長的AI硬體升級週期裡檢視。
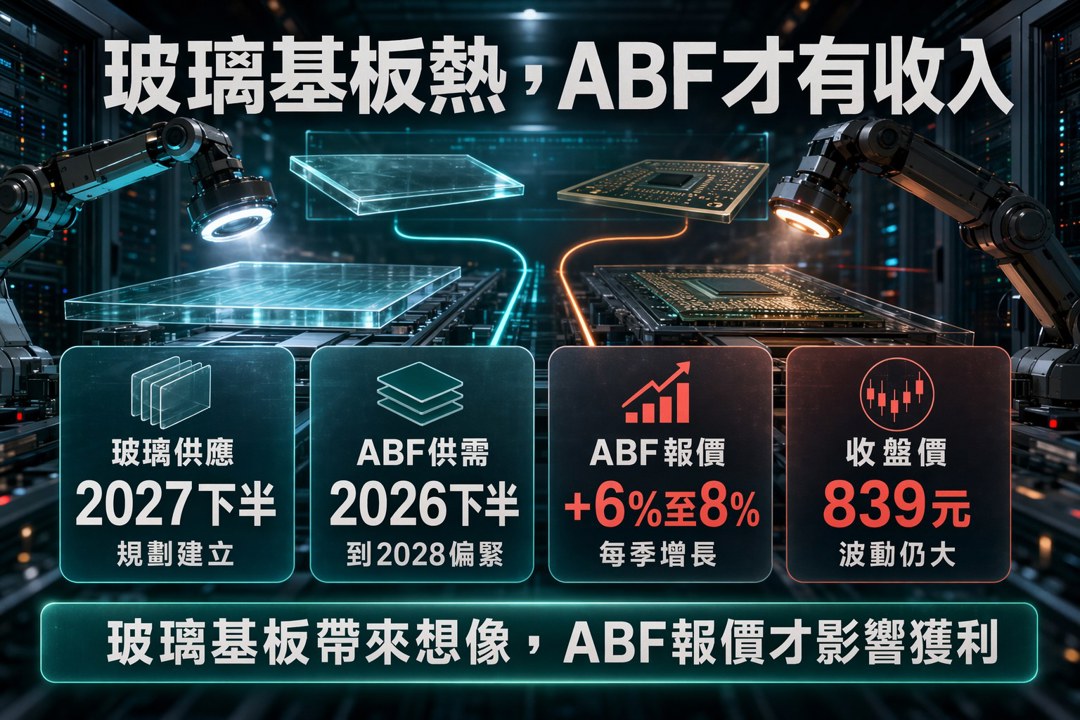
股價跌到839元後,市場真正要問的是明年獲利能不能接上
欣興在2026/7/24收在839元,單日下跌6.36%,這個跌幅說明高價電子股仍承受劇烈波動。表面上,本益比59.5倍、過去十二個月本益比127.5倍並不便宜,若只用今年獲利看,評價壓力確實存在。多方比較能站得住腳的地方,是市場目前看的是明年獲利切換:以目前股價對應明年預估本益比約27.81倍,評價壓力相對降低。這也是欣興在急跌後仍被討論的原因,股價回檔後,投資人會重新檢查明年EPS上修是否足以支撐估值。
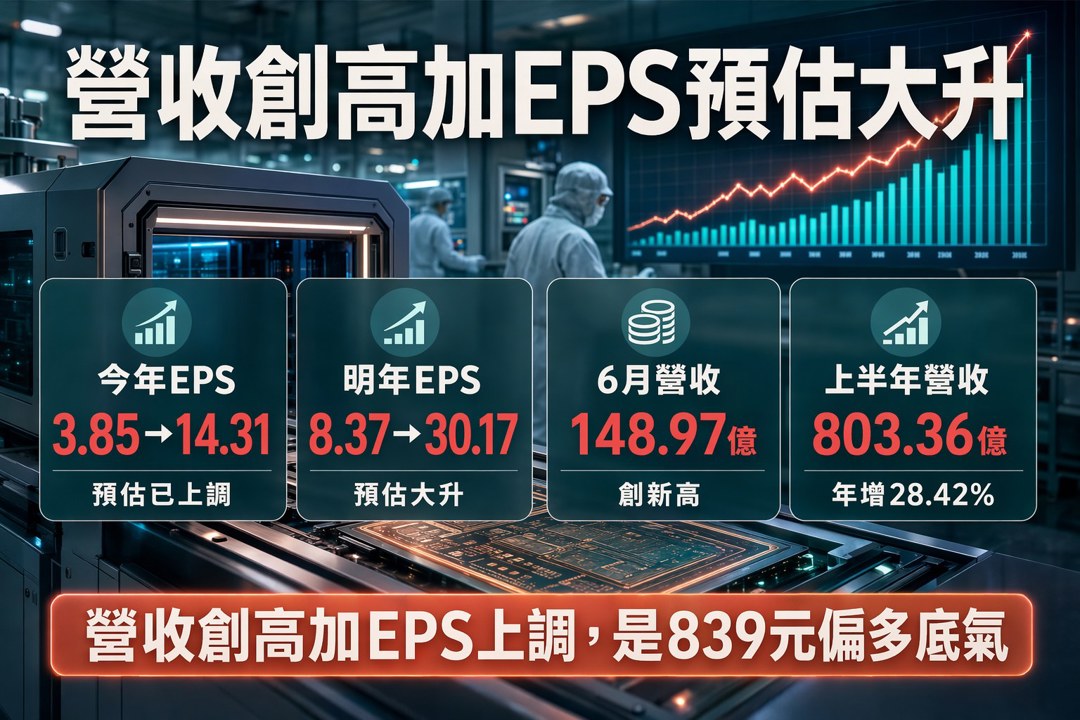
EPS上修曲線比題材更關鍵,獲利預估已從低檔大幅翻升
欣興最有力的多方數據,是EPS預估一路被往上調。2025年8月時,市場對今年EPS預估約3.85元、明年約8.37元;到2026年7月,預估已上修到今年14.31元、明年30.17元。這代表市場對欣興的認知,已從景氣修復轉向高階載板供需改善。若明年EPS能往30.17元靠近,股價評價就會更依賴獲利成長而非單純本益比擴張。摩根大通證券在2026/7/23給予Overweight,目標價1,150元,並預估今年EPS 18.25元、明年40.45元,屬於較樂觀的獲利情境,也凸顯法人間對明年獲利彈性的期待仍高。
6月營收創高,讓ABF供需吃緊從敘事變成財務數字
欣興6月營收148.97億元,月增6%、年增36.31%,續創新高;上半年累計營收803.36億元,年增28.42%。這組數字讓多方論點更扎實,因為營收已經先反映高階載板出貨價量齊揚與PCB進入傳統旺季。市場可以討論玻璃基板帶來的長線想像,但目前最直接支撐欣興的,仍是ABF載板需求升溫、產品組合改善與報價環境轉強。若後續月營收維持在高檔,EPS上修的可信度會提高;若營收開始失速,股價就會先修正對明年的想像。
外資賣壓沒有消失,但投信承接讓籌碼沒有全面失控
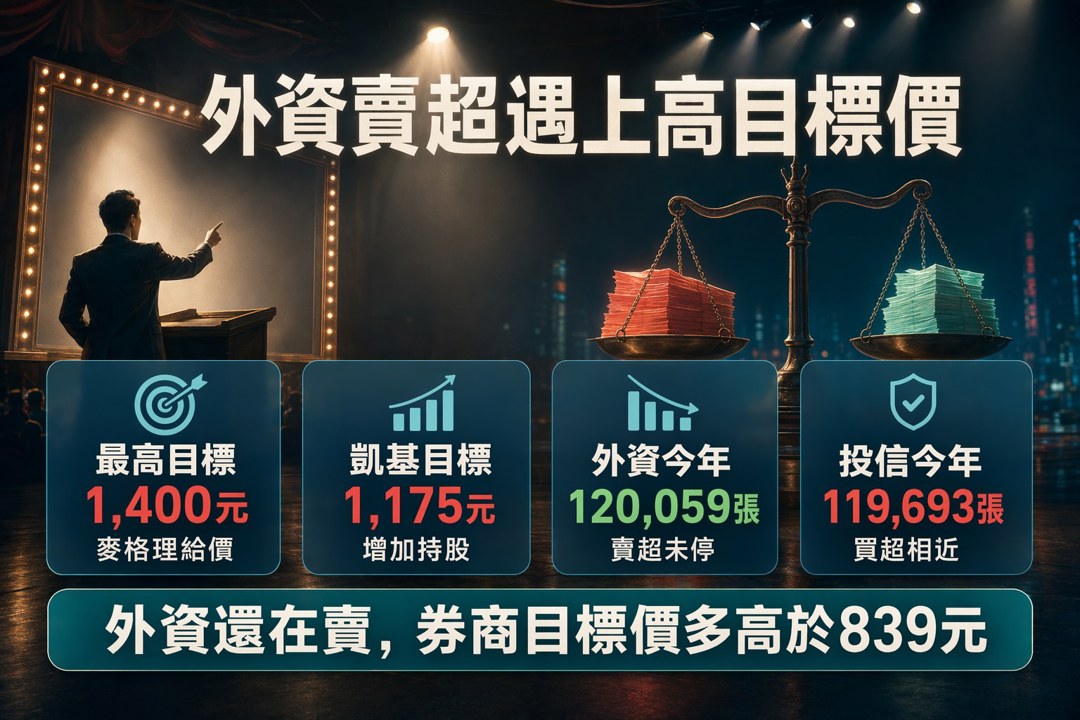
籌碼面呈現拉鋸。欣興今年以來外資賣超120,059張,投信買超119,693張,幾乎形成一邊撤出、一邊承接的結構;7月以來外資仍賣超58,241張,投信買超15,046張。到2026/7/24,外資持股比率36.59%,投信持股比率11.94%,三大法人合計持股比率49.96%。這組數據透露兩件事:外資仍是短線波動來源,尤其台股大盤劇烈震盪時,高價電子股容易被一起調節;但投信並未退出,代表本土資金仍把欣興放在AI供應鏈與載板升級的投資籃子裡。
券商目標價集中上移,市場押的是ABF供需延續到明年
近期香港與外資券商對欣興的評價多數偏正向。凱基證券在2026/7/20給予增加持股,目標價1,175元,預估今年EPS 15.59元、明年31.67元;富邦證券在2026/7/21給予買進,目標價1,100元;麥格理證券在2026/7/10給予Outperform,目標價1,400元。另一個需要放進判斷的訊號,是高盛證券在報告中把欣興目標價由630元大幅上調至1,140元,但評等維持中立,代表即使看好ABF供需,也仍顧慮股價已反映部分利多。這種分歧反而合理:欣興已經從低基期修復走到高評價成長股,接下來每一次獲利上修都要拿出更高品質的營收與毛利證明。
玻璃基板是長線加分題,短線核心仍是ABF漲價與高階載板缺口
玻璃基板相關消息會提高市場對先進封裝材料升級的敏感度。近期產業訊息也顯示,住友化學旗下Dongwoo Fine-Chem與三星電機成立GlaSSEM,鎖定先進半導體封裝用Glass Core基板,並預計2027會計年度下半年建立供應體系。這代表技術競賽正在加速,但對欣興的判斷要分清楚層次:玻璃基板目前屬於題材連動與長線技術路線,ABF供需吃緊才是短中期獲利主軸。報導引述美系券商看法,2026年下半年到2028年ABF供需可能維持偏緊,報價在今年下半年每季增長6%至8%,2027年上半年可能更高。若這條線成立,欣興的EPS上修仍有延續空間。
風險在高評價、外資調節與技術替代,不能只看多方劇本
欣興的風險很具體。第一,估值已經不低,59.5倍本益比代表市場對未來獲利要求很高;只要ABF漲價速度低於預期、產能利用率回落,或明年EPS未能靠近30.17元,股價會先反映失望。第二,外資賣壓仍重,7月以來持續調節,遇到台股去槓桿行情時,欣興這類高價電子股波動會放大。第三,玻璃基板長線可能帶來新機會,也可能改變既有載板材料競爭格局,目前沒有公司明確證實英特爾與藍思科技事件會轉化為欣興直接收入。再加上欣興因子公司欣興同泰科技(昆山)近年營運虧損,將提列人民幣約2.95億元資產減損,短期財報仍有一次性壓力。
偏多的底氣來自獲利上修,追價則要交給營收與法說驗證
站在偏多角度,欣興目前最吸引人的地方,是營收創高、EPS預估上修、ABF供需偏緊與先進封裝升級同時存在。玻璃基板消息讓市場重新思考載板產業的技術天花板,但投資判斷仍要回到欣興能否把高階載板需求轉成穩定獲利。若接下來月營收維持高檔、法人EPS沒有下修,且ABF報價強度延續,839元附近的評價有機會重新被市場檢視;若外資調節擴大或明年獲利預估鬆動,股價仍可能維持高波動。欣興可以偏多看待,但多方理由必須持續被財報數字驗證。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
2026.11.02 期指實戰錄 - VVIP 限定
5hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
5hours ago
1101【AI大數據超級Excel表】VIP 專屬
7hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
7hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
7hours ago