


Meta(META)9月大漲27%,Muse熱度能否變成營收?


9月股價大漲27%,市場先買單Muse的想像空間
Meta(META)今年9月的走勢很強。9月底收在725.18美元,對比8月底的572.34美元,單月上漲27%。這個月度表現也明顯領先同期接近2%的那斯達克綜合指數,並寫下公司史上第五佳的單月漲幅。
這波行情先反映的是市場對人工智慧的高期待。投資人看到的,是Meta在AI產品、平台流量與廣告變現之間,開始嘗試把新產品線放進既有生態系。
Muse上線後衝上下載榜,祖克柏把它放到核心位置
9月8日推出的個人AI助理App「Muse」,是這次市場情緒升溫的直接觸發點。這款應用上線後迴響很強,在蘋果Apple(AAPL)的iOS下載量甚至超過OpenAI的ChatGPT,顯示消費端接受度一開始就不低。
執行長馬克祖克柏在9月的年度開發者大會上,將Muse定位為產品與商業策略的核心,同時發表包含Muse Charm AI吊墜在內的新硬體。這代表Meta想做的事情,已經從單一聊天工具,延伸到裝置、入口與使用情境的整合。
企業級AI平台正式卡位,Meta把戰線拉到中小企業
Meta也同步把目光放進企業市場。公司最新聘請MongoDB(MDB)前執行長德賽,領導「Meta Enterprise Platform」新部門,並推出面向中小型企業的Muse代理技術。這一步很關鍵,因為代理工具若要真正變成收入來源,企業端通常比一般消費者更能放大每一個付費客戶的價值。
競爭壓力也已經出現。OpenAI同時推出代理工具Dots,代表這個市場的競賽才剛開始,產品功能、分發管道與雲端部署能力,接下來都會變成勝負手。
美銀估企業AI市場2028年破一兆美元,Meta靠數據與生態系吃優勢
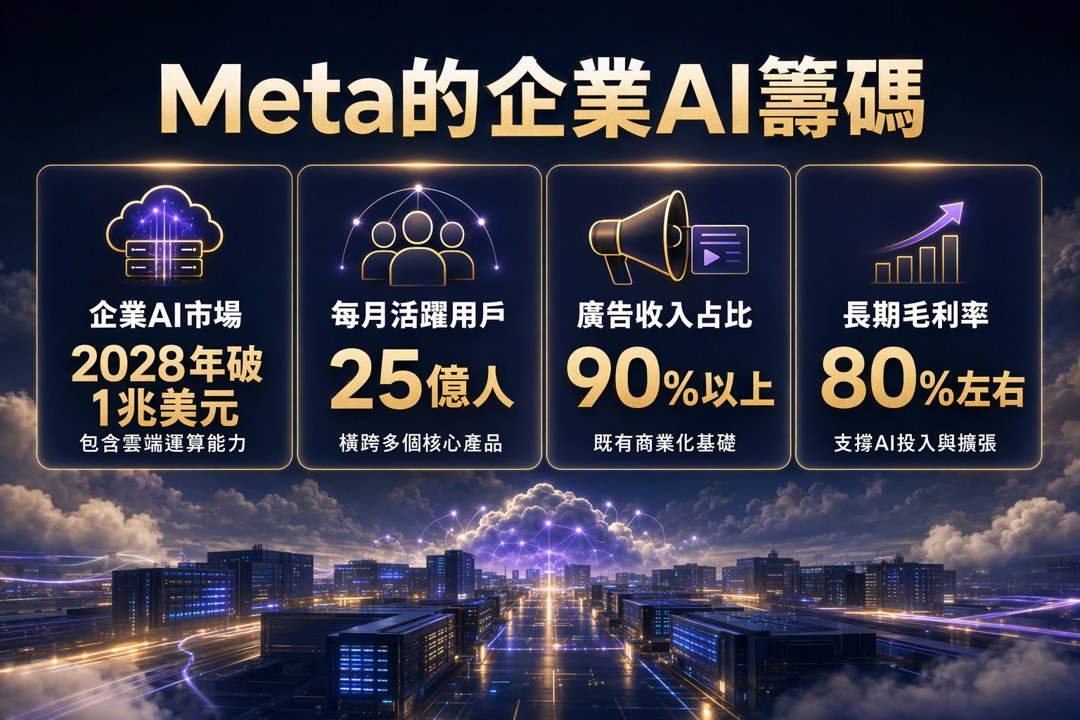
美國銀行全球研究部在最新報告中預估,包含雲端運算能力在內的企業AI解決方案市場,到2028年將突破一兆美元。這個規模意味著,市場討論焦點已經從單純的模型能力,轉向企業如何把AI嵌進實際工作流程。
法人看好Meta的原因,主要在於它手上有龐大的消費者數據與通訊軟體生態系。Meta每月活躍用戶高達25億人,核心產品包括Facebook、Instagram、Messenger與WhatsApp,廣告收入又占總營收90%以上,毛利率長期維持在80%左右。這些條件讓它在面向消費導向公司銷售企業級AI解決方案時,具備很強的起手式。
市場也預期,Meta的模型API未來可能在各大頂級雲端服務平台上更廣泛發布。若這條路走通,Meta的AI收入模型會從自家App延伸到外部企業客戶,商業化半徑會大很多。
股價短線轉強,但後面要看產品熱度能否變成營收
最新一個交易日,Meta收在725.18美元,下跌13.61美元,跌幅1.84%,成交量19,065,417股,較前一日縮水19.18%。這種日內回檔,和9月整體的強勢表現並不衝突,較像是大漲後的短線整理。
接下來更重要的是,Muse的下載熱度能否延續,企業代理工具能否開始轉成合約、API使用量與雲端部署。股價已經先反映一部分AI敘事,後續能否維持高檔,還要看產品使用率、企業採用速度,以及Meta是否能把消費端流量有效導向企業端變現。
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
上班族型交易者-起漲週風箏 策略文
10hours ago
上班族型交易者-週趨勢風箏 策略文
10hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
aday ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
aday ago
2026.10.16 期指實戰錄 - VVIP 限定
2026-10-16 21:35
收藏內容 讓好文不錯過

