


微軟重組財報後股價走強,10月營收能否站上758億美元?


微軟把 AI、Azure 與企業授權放進同一個框架
微軟宣布,從2027財年第一季起,財報架構改成兩大類:Agents and Infra,以及 Devices and Consumer。Azure、Microsoft 365、GitHub 都被放進前者,AI 與雲端營收從帳面上直接綁在一起。Satya Nadella 的說法很清楚,AI 正在抹平傳統產品分類的界線;市場要看的,也從單一產品線,轉向整體基礎建設的變化。
這次調整帶來一個直接效果。過去投資人習慣看 Azure 單獨的成長率,現在這個數字不會再單獨揭露,而是被收進更大的分類裡。微軟同步給出新架構下的 Q1 財測:Agents and Infra 預估營收 750 億到 758 億美元,Devices and Consumer 預估 147 億到 152 億美元,全年營收指引維持 Q1 合併約 900 億美元的區間。
新框架把市場焦點從單季成長率拉到 AI 基礎建設
我會把這次重組看成一種溝通方式的改變。微軟過去的財報,主要分成生產力工具、智慧雲端、個人運算三塊;現在把 AI 應用、Azure、GitHub、企業授權壓進同一個籃子,等於把 AI 商業化的路徑寫進財報架構裡。這代表市場評估微軟時,會更容易用「AI 基礎建設」當核心框架。
好處很直接。投資人不必再只盯著 Azure 單季成長率幾個百分點的差異,而是看整體雲端與 AI 投入是否持續擴張。這對相信微軟長線資本支出的人,閱讀方式更完整。風險也同樣明確:Azure 成長率過去三年一直是支撐微軟高估值的重要依據,當這個數字被稀釋到更大的分類裡,原本熟悉的定價錨點會變弱,股價波動可能跟著放大。
台灣伺服器與散熱廠商先看資本支出節奏
微軟是全球資料中心建設最積極的超大型雲端業者之一,台灣的伺服器代工、散熱模組、電源管理廠商都在供應鏈裡。這次架構若讓 Azure 更直接承接企業 AI 預算,資料中心擴建的節奏就有機會延續,台廠接單能見度也值得同步確認。
我會把觀察重點放在今年第四季到明年上半年。相關台廠法說會上,資料中心客戶的訂單能見度,有沒有從一季拉長到兩季以上,會比股價短線反應更重要。這種變化若出現,代表微軟等超大型雲端業者的資本支出仍在延伸,對供應鏈的傳導會更實際。
Xbox 雲端遊戲降使用量,消費端業務優先順序下移
同一天,微軟也宣布 11 月起 Game Pass 訂閱戶的雲端遊戲時數將設上限:Ultimate 方案每月 15 小時、Premium 方案 10 小時、Essential 方案 5 小時,估計影響 4% 的訂閱用戶。這個動作透露兩件事。第一,雲端遊戲的頻寬與算力成本已經高到微軟需要用使用量管制來控管損耗。第二,Xbox 這類消費者業務,在新架構裡被放到相對次要的位置。
這段訊息和前面的 AI、Azure 架構放在一起看,方向很一致。微軟把資源優先順序往企業端、雲端基礎建設、AI 商業化移動,消費端娛樂業務的重要性下調。對投資人來說,這也說明新架構的目的,核心仍是重新排序資源,而不只是整理報表格式。
教育場域的 AI 監管先出現,Copilot 受限範圍有限
紐約市也在同一天宣布,八年級以下學生禁止使用 AI 工具,微軟 Copilot、OpenAI ChatGPT、Google Gemini 都在禁用名單內。高中生則被限制每週使用一小時。這類政策對微軟的企業端 AI 推進影響有限,但它顯示政府與教育機構對 AI 的態度已經開始收斂。
教育市場本來就不是微軟主要營收來源,但政策擴散的方向值得注意。若這種限制從紐約市擴散到其他城市,Copilot 在教育垂直市場的滲透速度會放慢。這是一個監管層面的訊號,和企業端 AI 採用速度屬於兩條不同軌道。
股價先漲 3.6%,市場先買單的是新敘事
消息公布後,微軟盤中一度上漲 3.6%,收盤維持在 510 美元附近。市場反應說明,投資人把這次重組讀成正面訊號,認為微軟在用更明確的架構講 AI 商業化,而不是用重分類包裝短期壓力。這個反應也合理,因為財報架構一旦改變,市場定價方式就會跟著調整。
接下來要看的,是這個新框架能否撐過 10 月財報。若實際公布後,Agents and Infra 的季增率仍維持兩位數以上,代表市場把這套框架視為 AI 商業化成熟的延伸。若合併數字掉到 750 億美元下緣以下,市場會開始懷疑,Azure 成長放緩是否被其他業務平均掉了。
10 月財報前,三個數字比股價更有用
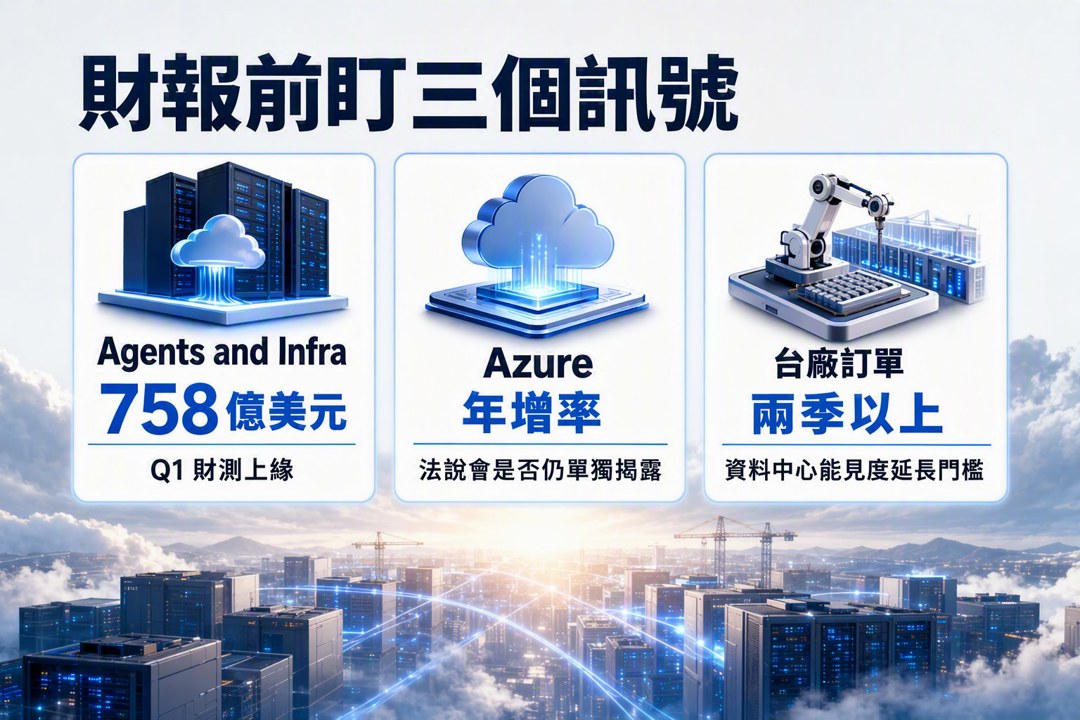
我會盯三個訊號。第一,10 月 Q1 財報中,Agents and Infra 能否站上 758 億美元上緣,這代表 AI 商業化速度是否延續。第二,Azure consumption revenue 會不會還被單獨提及,若法說會仍願意揭露年增率,代表這個數字仍夠強。第三,台廠法說會上,資料中心相關訂單能見度有沒有出現兩季以上的延長,這會驗證微軟等超大型業者的資本支出是否持續。
現在買進的人,看好的是微軟用 AI 重新定義雲端估值的能力;現在觀望的人,則在等 Azure 成長率被打包後,市場到底是把它放大,還是把它藏進更大的數字裡。微軟這次重組已經把方向講得很明白,接下來真正要驗證的,是 AI 營收與資本支出能不能在財報裡持續對上。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
3hours ago
收藏內容 讓好文不錯過

