


Google鬆綁歐洲搜尋排序,Meta砸錢押AI能拉回現金流嗎?


Google在歐洲鬆綁搜尋排序,媒體可見度先改善
Google在歐洲調整搜尋政策,這件事直接碰到平台排序權。歐盟與新聞出版商對「site reputation abuse」爭議持續施壓,Google宣布自今年8月30日起,對歐盟27國與歐洲經濟區國家,不再對受影響網站採取 manual actions 這類直接降權作業。
這代表過去因部分合作內容而被整站壓低的媒體與出版商,搜尋排序有機會回升。搜尋可見度先改善,流量結構也可能跟著變化。Google同時限定這項調整只適用歐洲地區,其他市場維持原政策,顯示它採取的是區域性合規。
歐盟這一步,反映監管機關已經直接介入內容排序邏輯。對新聞與內容產業來說,短期有利於曝光;對Google來說,麻煩在於全球政策一致性會被區域差異切開。若其他地區跟進,平台在排名規則上的調整成本會進一步上升。
Meta以十年分期化解訴訟壓力,代價仍然不輕
Meta這邊處理的是另一種壓力,來自青少年社群訴訟。多州總檢察長集體提告後,市場一度把索賠金額理解成約1.4兆美元規模。最後Meta與幾乎所有州達成協議,未來十年最高支付約165億美元,報導中提到實際負擔約126億美元,並避開最嚴格的行為限制。
這筆和解讓最極端的法律風險下降,Jim Cramer甚至把原本可能高達一年1000億美元的負擔,對比成一年約13億美元的成本。他把這解讀為Meta拿掉了一個存在性風險。不過,股價反應偏冷,市場顯然還在看另一層問題:這家公司接下來要拿多少現金去押 AI。
廣告業務仍強,現金流卻被資本支出吃掉
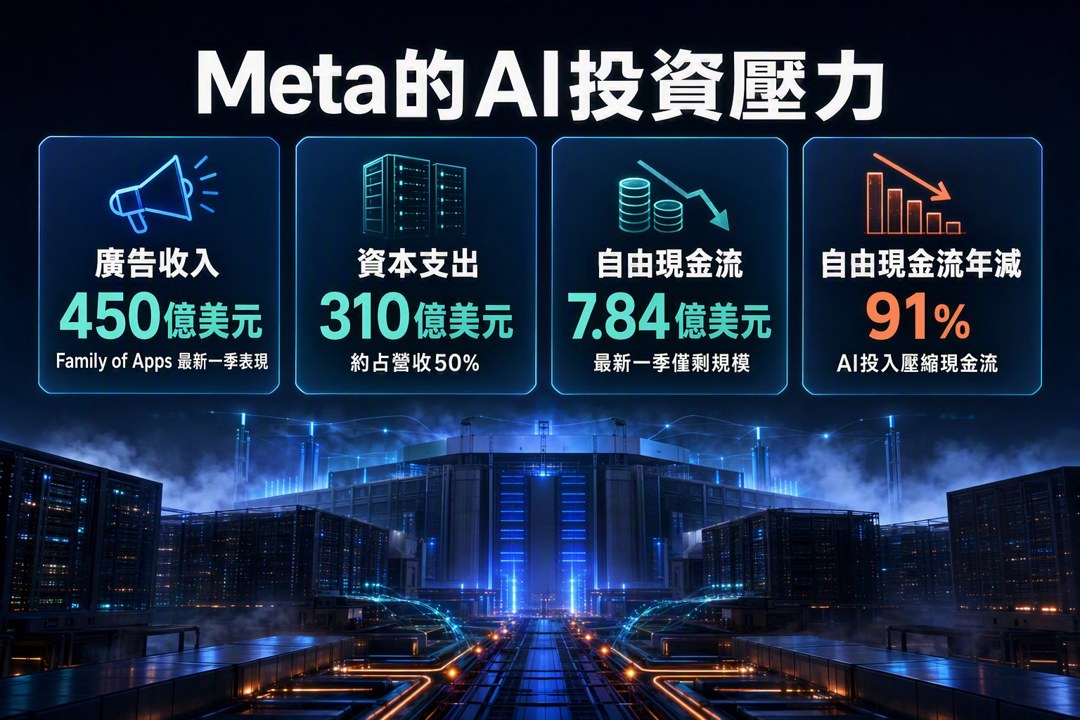
Meta最新一季數字本身不差。Family of Apps廣告收入達450億美元,受惠於廣告量成長11%,每則廣告價格上漲7%。Mark Zuckerberg也指出,AI 驅動的推薦演算法讓 Instagram Reels 的使用者觀看時間增加24%,這代表 AI 確實在推動平台黏著度與變現效率。
但財報另一面很重。該季 Meta 自由現金流年減91%,只剩7.84億美元,主因是資本支出衝到310億美元,約占營收50%。現金流收縮比廣告成長更刺眼,EPS 也不及分析師預期,營業利益下滑8%。這組數字說明,市場願意接受 AI 投資,前提是回收路徑要足夠清楚。
部分大型避險基金如 Two Sigma Advisors、Third Point 已經減碼或退出,機構態度開始反映對風險報酬比的重新定價。Meta目前約19倍的預估本益比,高於 Snap 約10倍,市場仍給它成長溢價,只是要求更高的執行成果。
Google守住區域合規,Meta押注AI擴張,兩種路線都在重算權力
把兩家公司放在一起看,路線差異很明確。Google選擇先調政策,換取歐洲監管壓力降溫,也讓內容產業在搜尋曝光上獲得改善。Meta則承擔和解成本與高額資本支出,繼續把資源灌進 AI 推薦與基礎設施,賭的是未來廣告效率與平台黏著度。
一邊是政策調整,一邊是資本開支擴張。兩者都在監管壓力下運作,差別在於前者先保住規則穩定,後者先保住成長速度。這也解釋了為什麼市場對 Google 的反應,和對 Meta 的反應,沒有走同一條路。
接下來要看的,會是歐洲這種監管介入是否擴散到其他地區,以及 Meta 的 AI 投入能否在接下來幾季把現金流重新拉回來。若廣告成長放緩、資本支出仍維持高檔,Meta 的財務壓力會放大;若 Google 的區域性讓步被更多市場複製,搜尋排序與內容分發的權力邊界也會繼續被重畫。
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
上班族型交易者-起漲週風箏 策略文
10hours ago
上班族型交易者-週趨勢風箏 策略文
10hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
aday ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
aday ago
2026.10.16 期指實戰錄 - VVIP 限定
2026-10-16 21:35
收藏內容 讓好文不錯過

