


太空AI開始上軌道,Alphabet與Rocket Lab誰先把故事變營收?


Alphabet把TPU送上SpaceX火箭,太空AI開始進入實測
Alphabet(GOOGL)把自家TPU送上SpaceX火箭,做的是太空AI運算的原型測試。這次任務屬於內部的「Project Suncatcher」,重點放在低軌環境下的穩定性、能耗與長時間運行表現。
Alphabet選的是SpaceX的Transporter-18任務,由Planet Labs打造的太陽能衛星承載測試晶片。這顆原型衛星要面對高輻射、極端溫差與真空環境,檢驗TPU能否在太空持續工作。Alphabet的構想很直接:用太陽能驅動一套可擴展的在軌AI運算平台,把部分訓練與推論搬到軌道上完成。
Alphabet的說法指出,低軌衛星幾乎能享有接近持續的日照,太陽能發電效率理論上可達地面八倍。這個條件讓太空資料中心具備吸引力,因為它同時避開地面土地、機房耗電與碳排壓力。對AI基礎建設來說,這是一條很有想像空間的新路徑。
SpaceX與Alphabet把算力往太空推,技術門檻仍然很高
SpaceX長期看好太空資料中心,Elon Musk多次提到未來在太空建構資料中心,可能是成本與效率都更划算的AI訓練方式。Gwynne Shotwell也預估,公司會在2027年前部署「supercompute in space」,由衛星搭載高階GPU與大型太陽能陣列,提供雲端級別算力。
市場願意把這件事當成新一輪基礎建設題材來看,原因也很清楚:地球上的算力需求還在往上走,地面資料中心的土地與電力卻愈來愈緊。問題在於,軌道資料中心距離商業化還有多道門檻。
首先是發射成本與載重限制。就算SpaceX已用可重複使用火箭壓低單次發射費用,要把超級電腦等級的硬體、冷卻系統與備援電源送上軌道,仍需要大量發射次數。其次是太空環境本身的難度,晶片設計、散熱機構與防護材料都要重新做。再來是太空垃圾與碰撞風險,低軌已經壅塞,若再加入大量算力衛星,監管與責任歸屬都會變得更複雜。
這也解釋了為什麼目前看到的是測試,而不是大規模商轉。Alphabet與SpaceX把概念往前推了一步,但商業模式、技術可靠性與法規框架,還需要時間驗證。
Rocket Lab拿下百趟以上訂單,商業太空先看到現金流
另一條更接近現金流的線,落在Rocket Lab(RKLB)。Citi新啟動研究給了Rocket Lab「Buy」評級,分析師John Godyn直接把它形容成space bulls的核心持股。這家公司吸引市場的地方,在於它不只做Electron小型火箭發射,還往航太零組件、衛星平台與地面發射設施延伸。
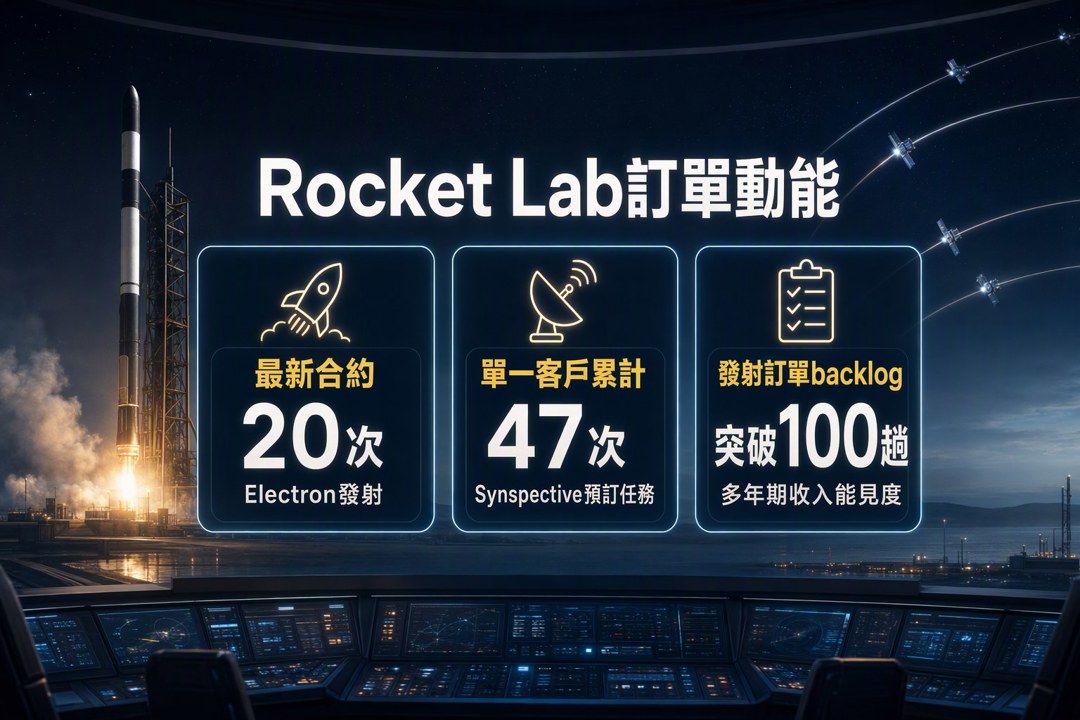
最新的Synspective合約很有代表性。這家東京地球觀測公司一次預訂20次Electron發射,將StriX合成孔徑雷達(SAR)衛星送入太陽同步軌道,時程從2028年延續到2031年。加上既有訂單,Synspective累計預訂Electron任務已達47次,成為Rocket Lab最大的單一客戶。
Rocket Lab同時表示,今年以來累積的多項多發射合約,讓發射訂單backlog突破100趟。這代表它的Electron業務有多年期收入可見度,也替更大型可重複使用火箭Neutron的開發提供支撐。對資本市場來說,這種可追蹤的訂單,比太空算力概念更容易被定價。
太空與AI的交會,故事品質與執行力會同時被檢驗
Alphabet的Project Suncatcher,和Rocket Lab的訂單累積,構成太空產業兩條不同層次的成長線。前者是高研發、高風險、但若成功就可能改寫AI基礎設施版圖的長線構想;後者是已經有實收訂單、靠發射與零組件建立收入能見度的商業供應鏈。
這兩條線都受惠於同一個大趨勢:地球上的算力承載空間越來越貴,企業開始找新的位置放伺服器與運算能力。只是市場在追逐這類新題材時,通常會先把想像拉得很滿,真正要看的還是執行。
對Alphabet來說,接下來要看的是TPU在軌道環境中的穩定表現,以及太陽能、散熱與通訊架構能否形成可複製模式。對Rocket Lab來說,關鍵則在於發射成功率、訂單能否延續,以及Neutron能否按進度推進。太空與AI的結合已經進入資本市場視野,後面的分野會落在技術驗證、成本下降與商業化速度。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
4minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
5minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
23minutes ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
anhour ago
收藏內容 讓好文不錯過

