




【台股研究報告】聚陽(1477)客戶訂單強勁,營運搶先回歸成長軌道!


圖片來源:Shutterstock
公司簡介
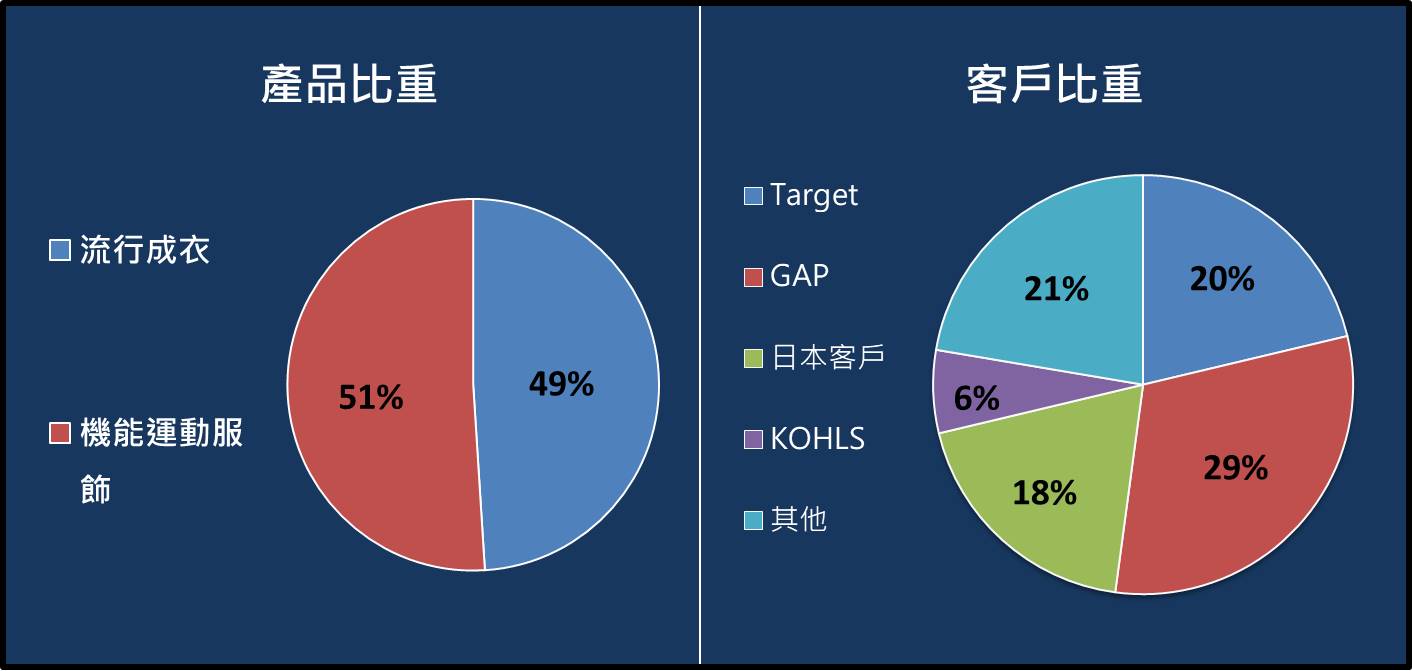
聚陽(1477)成立於1990年,業務涵蓋成衣設計、製造及銷售等,原廠委託設計(ODM)訂單佔比達9成,為國內最大、全球第五大成衣代工廠商。聚陽2015年切入機能性服飾領域,運動服飾營收比重有逐年提升的趨勢,目前營收比重為流行成衣49%、機能運動服飾51%;終端客戶橫跨品牌商(Gap、H&M、UnderArmour、Uniqlo)、通路商(Target)及百貨(Kohl’s)等。
圖片來源:CMoney
聚陽短單應對能力優異,獲利結構轉佳
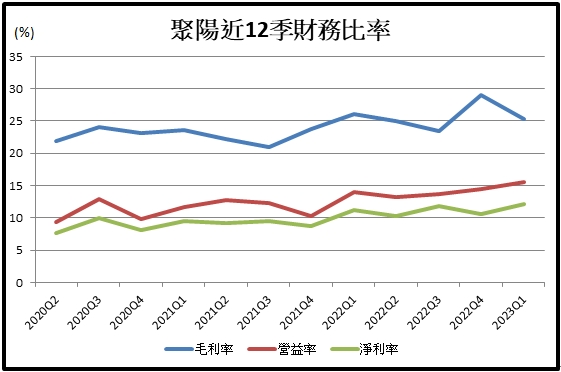
全球的品牌及通路客戶下單模式改變,由長單改以一個月內交貨的短單、急單彈性面對需求變化,聚陽自去年就已提撥額外產能應對日本、美國客戶的急單需求,在短單為主的環境下,聚陽相較同業具有接單優勢,今年短單佔營收比重由10%提升至20%,下半年預計再提升至30%。短單的毛利較一般訂單高3~4%,加上去年開始高毛利的運動機能產品比重明顯拉升,看好聚陽後續毛利率將持穩在25%以上的高水準。
圖片來源:CMoeny
2023年日系客戶維持雙位數成長
聚陽的日系客戶迅銷集團(Uniqlo、GU)積極拓展海外市場,今年在東南亞、歐洲、北美市場的業績皆創歷史新高,預估帶動聚陽上半年來自日系客戶的營收年增40%,下半年預計成長20%。市場預估聚陽今年持續受惠短單提升優勢,在終端庫存調整下營收較去年持平或小幅成長,全年EPS為14.67元。
2024需求復甦,營運搶先重回成長軌道
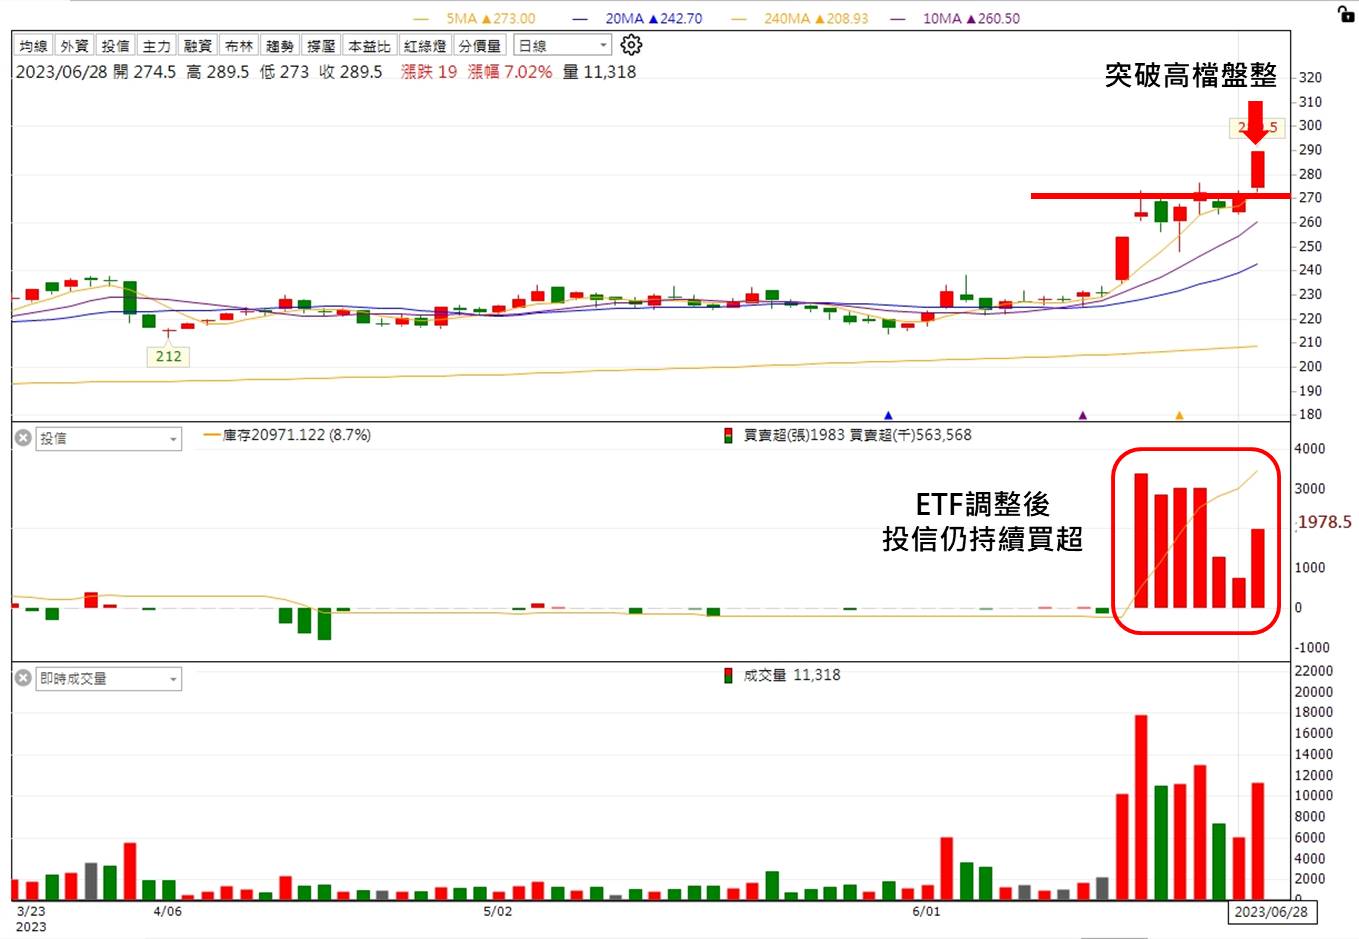
考量聚陽在短單為主的環境具有較佳的接單能力,加上作為產業龍頭,營運具規模效益保護,有利營運搶先同業回歸成長軌道。明年隨美系客戶需求復甦,配合孟加拉、印尼預計擴產10%,預估聚陽2024年營收年增雙位數,EPS為17.42元。近期因ETF成分股調整,投信買盤持續進駐,股價高檔整理後再放量突破,後市仍有高點可期,建議持續布局。
圖片來源:籌碼K線
*本文章之版權屬筆者與CMoney全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律徒徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
3
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【產業戰報】1101假日不休息隊長當週盤勢解析
aminute ago
【標普500回測分析】標普500歷史回測與當前評估 1101
2hours ago
【經濟判讀】經濟衰退機率與資產配置策略報告 1101
2hours ago
【投資癮】2026|1027-1030|市場重點周報
2hours ago
放風箏週末庫存11/01
11hours ago