




【1109 週報】焦點個股財報分析 / 美國大選結果衝擊股市 / 核心太空股今天凌晨財報


寫在本期之前
過去幾週,我們把週一週報、蔡明翰週報和「這檔你沒聽過」合成同一封信,希望讓大家一次掌握所有重點。不過陸續有讀者反映,三篇放在同一封信中,比較難好好讀完每一篇。團隊評估之後也認為,把三篇拆開,能讓大家的閱讀體驗更好,所以從這週開始,三篇恢復各自獨立發送。
謝謝每一位回信給我們的讀者,你們的意見讓這份電子報變得更好。
本週閱讀地圖
- 上週市場回顧 & 本週重要財經日程
- 上週焦點|APP 漲 31%、SMCI 反跌 5.7%:四檔焦點個股財報
- 上週焦點|選後先漲後殺:S&P 500 單日重挫 4.36%
- 上週焦點|高峰會專家吵整場,通膨還是通縮?
上週市場回顧
LAST WEEK IN REVIEW
| S&P 500 | ▼ -2.68% | 上週四全面崩盤,大盤單日下跌 4.37% |
|---|---|---|
| NASDAQ | ▼ -3.37% | 重量級科技股財報不佳,AI估值修正,指數重挫。 |
| 費半指數 | ▼ -12.15% | 週四單日崩 12.2%,週五反彈 4.2% |
| 台灣加權指數 | ▼ -12.19% | 外資賣壓加美股崩跌,週五盤中暴跌 3,737 點 |
| WTI 原油 | ▼ -12.7% | 選後預期美伊戰事降溫,油價週挫逾 12% |
| 黃金 | ▲ +4.9% | 自一年低點反彈,週五因升息預期回吐 |
資料來源:以 2026-11-02 至 2026-11-06 當週收盤價,對比前一週最後收盤計算;實際交易請以即時報價為準。
本週重要財經日程
- 11/9 (一) |盤前:CEG、MNDY、B 財報;盤後:ASTS、RKLB、HIMS、TTD、ZETA 財報
- 11/10 (二) |盤前:QBTS、SE、ONON、PDYN 財報;盤後:CRWV、RGTI、FLY、PBR 財報;季調後 CPI 月率
- 11/11 (三) |盤前:RUM、ODD、HMC 財報;盤後:ENS 財報
- 11/12 (四) |盤前:NBIS、ONDS、LUNR、BTBT 財報;盤後:AMAT、CSCO、CBRS 財報;當週初請領失業金人數
- 11/13 (五) |盤前:LAC 財報;PPI 月率、年率
◎ 上週焦點・3 篇深度解析
LAST WEEK'S BIG IDEAS
焦點個股財報
APP 漲 31%、SMCI 反跌 5.7%:四檔焦點個股財報
蘋果(AAPL)財報細節與市場反應
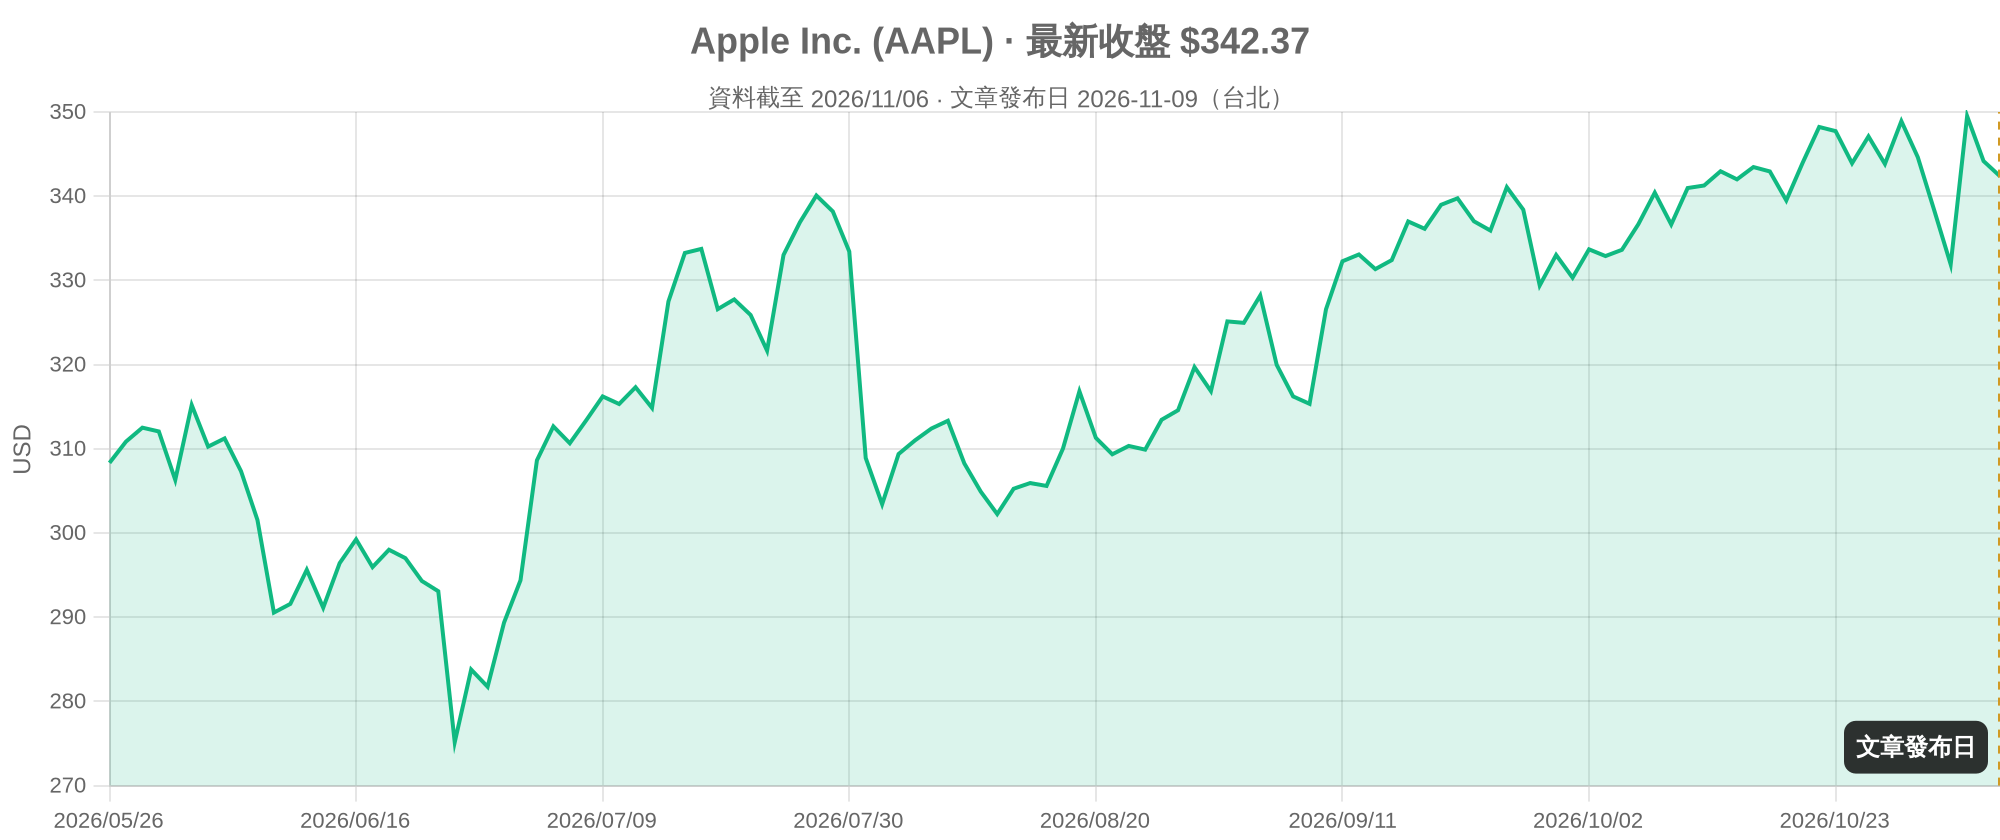
9 月季營收 1,144.8 億美元、年增約 12%,高於預期,但大中華區營收 175.4 億美元,低於預估的 187.5 億。毛利率指引 45–46%,低於上季的 47.9%,管理層預期記憶體成本到 12 月之後仍會上升。財報後首個交易日 −1.90%,盤後最深曾跌 4.43%,收盤跌幅小得多。
超微(SMCI)營收暴增下的隱憂
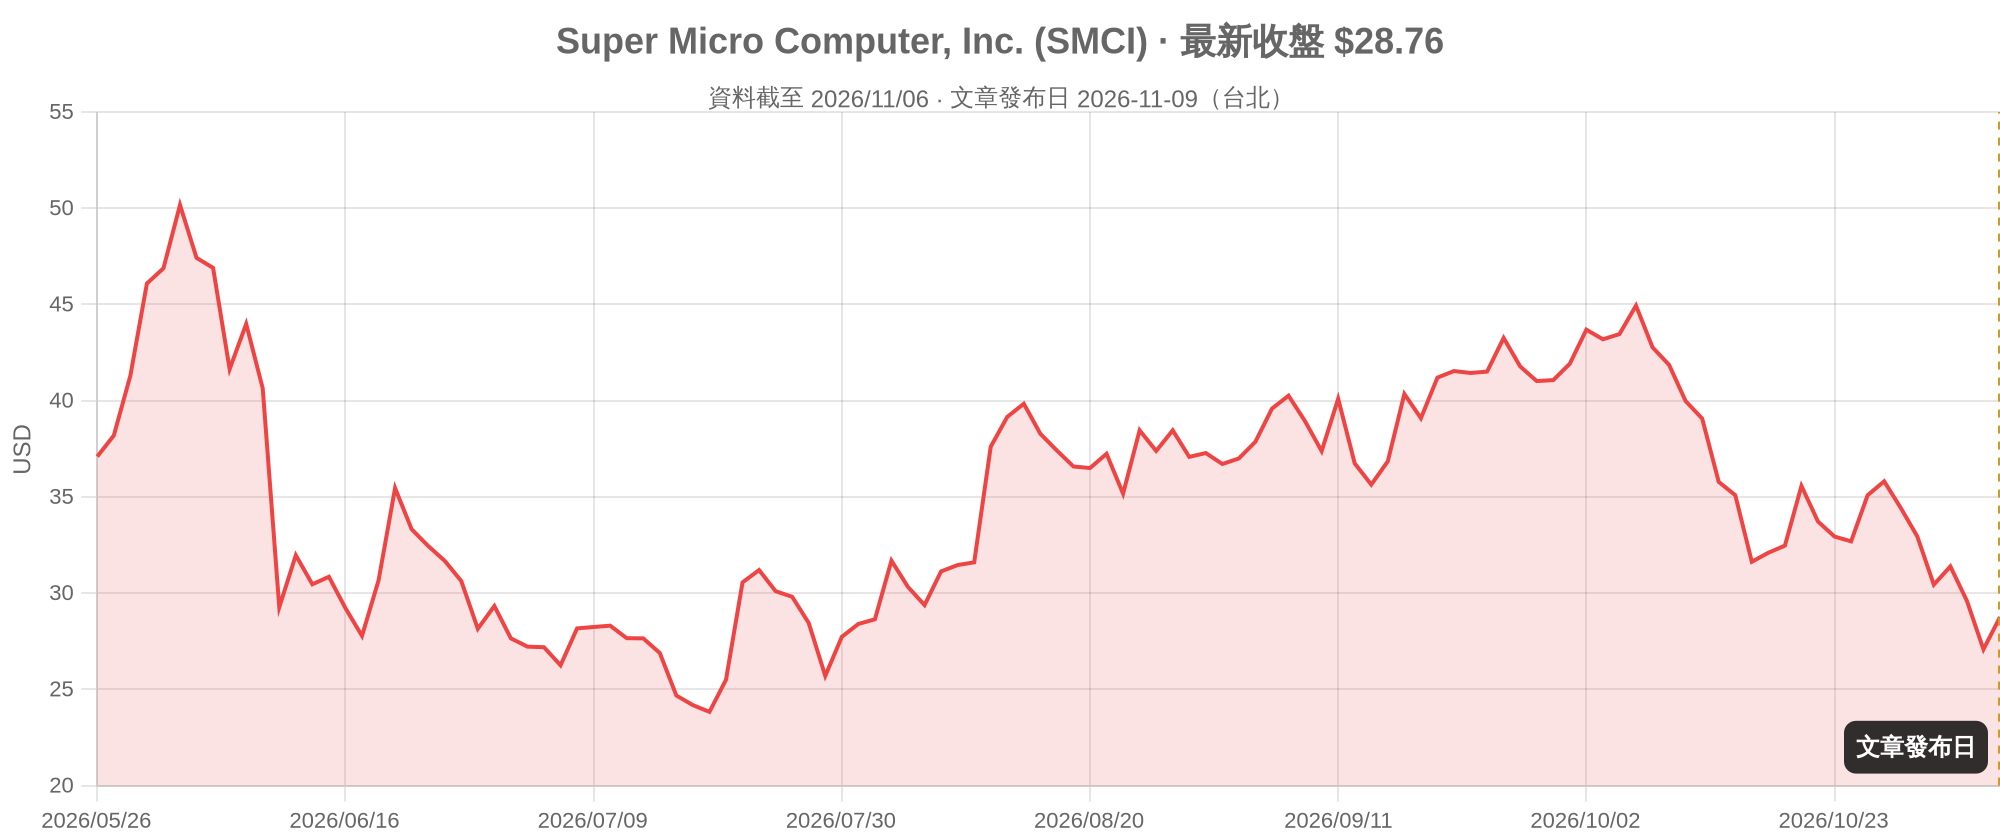
9 月季營收 199 億美元(去年同期 50 億),全年預估上修至 720–820 億,盤前一度漲約 8%。但財報後首個交易日 −5.70%。市場可能在意毛利率 12.7% 較上季的 17.5% 下滑、營運現金流為負 4.34 億,以及財務長提到約 23 億營收來自原訂更早期間的部署遞延。這是對市場反應的可能解讀,並非公司說法。
納微半導體(NVTS)成長與虧損並存
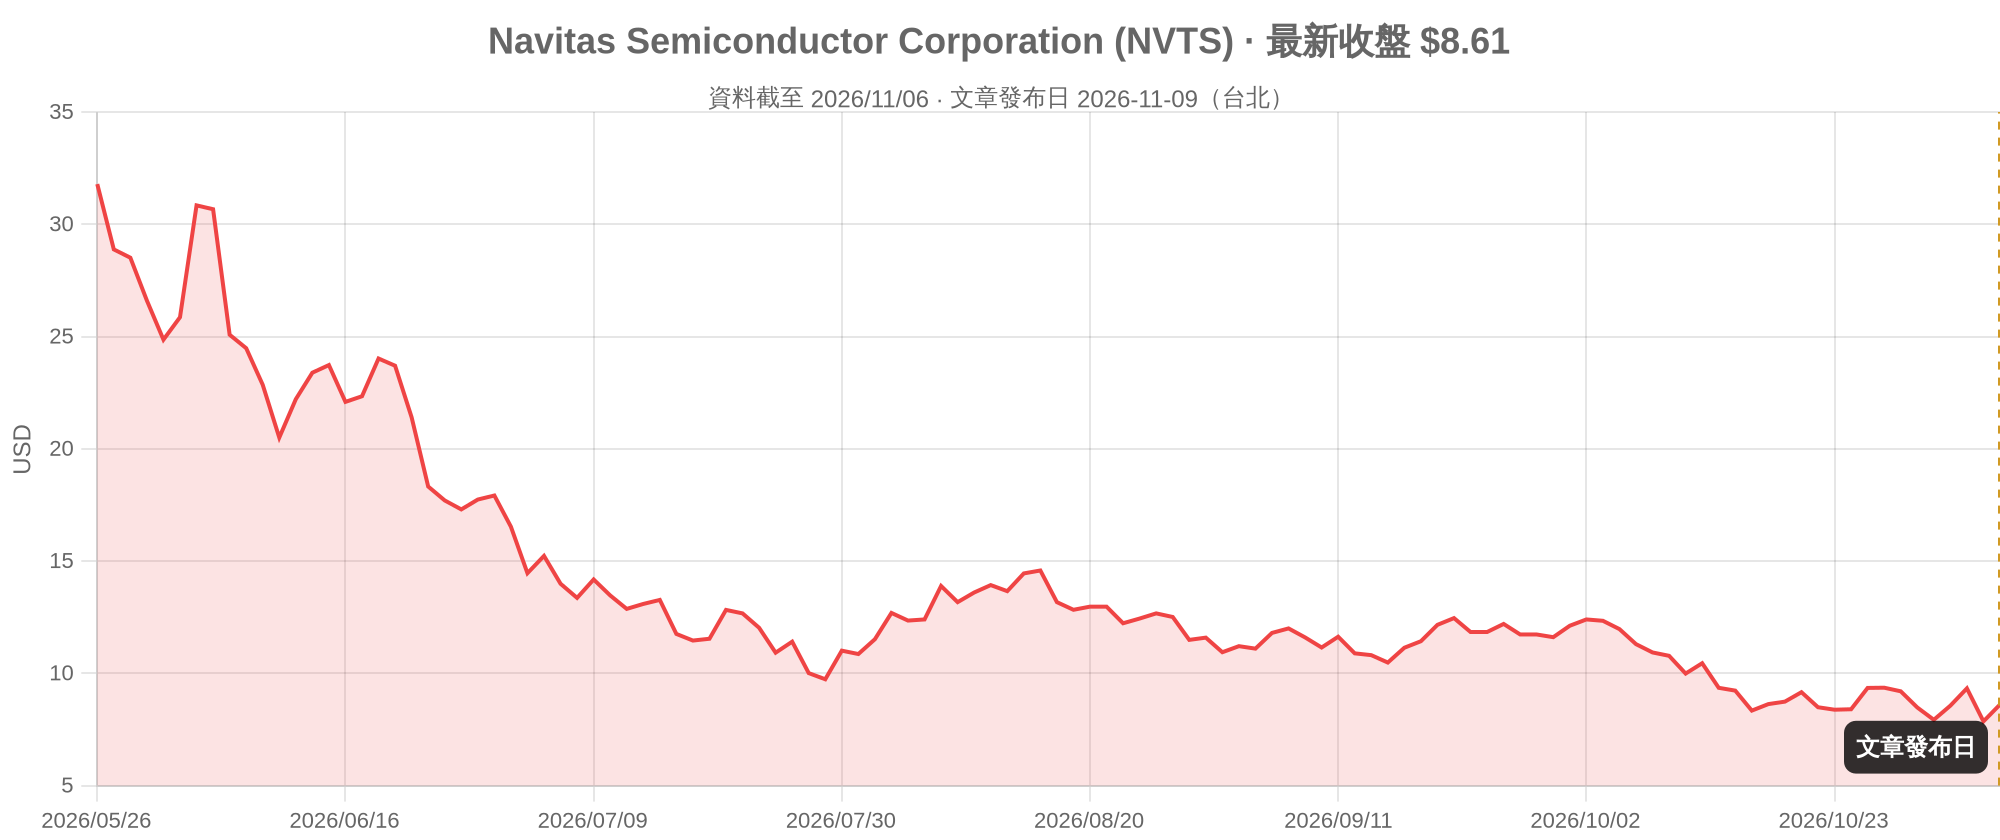
Q3 營收 1,399 萬美元,高於預期的 1,317 萬,Q4 指引 1,550–1,650 萬。首個交易日 +9.00%,兩天後隨大盤回落。近四季營收約 4,040 萬美元,淨損仍達約 3.3 億。
AppLovin(APP)逆勢飆漲的啟示
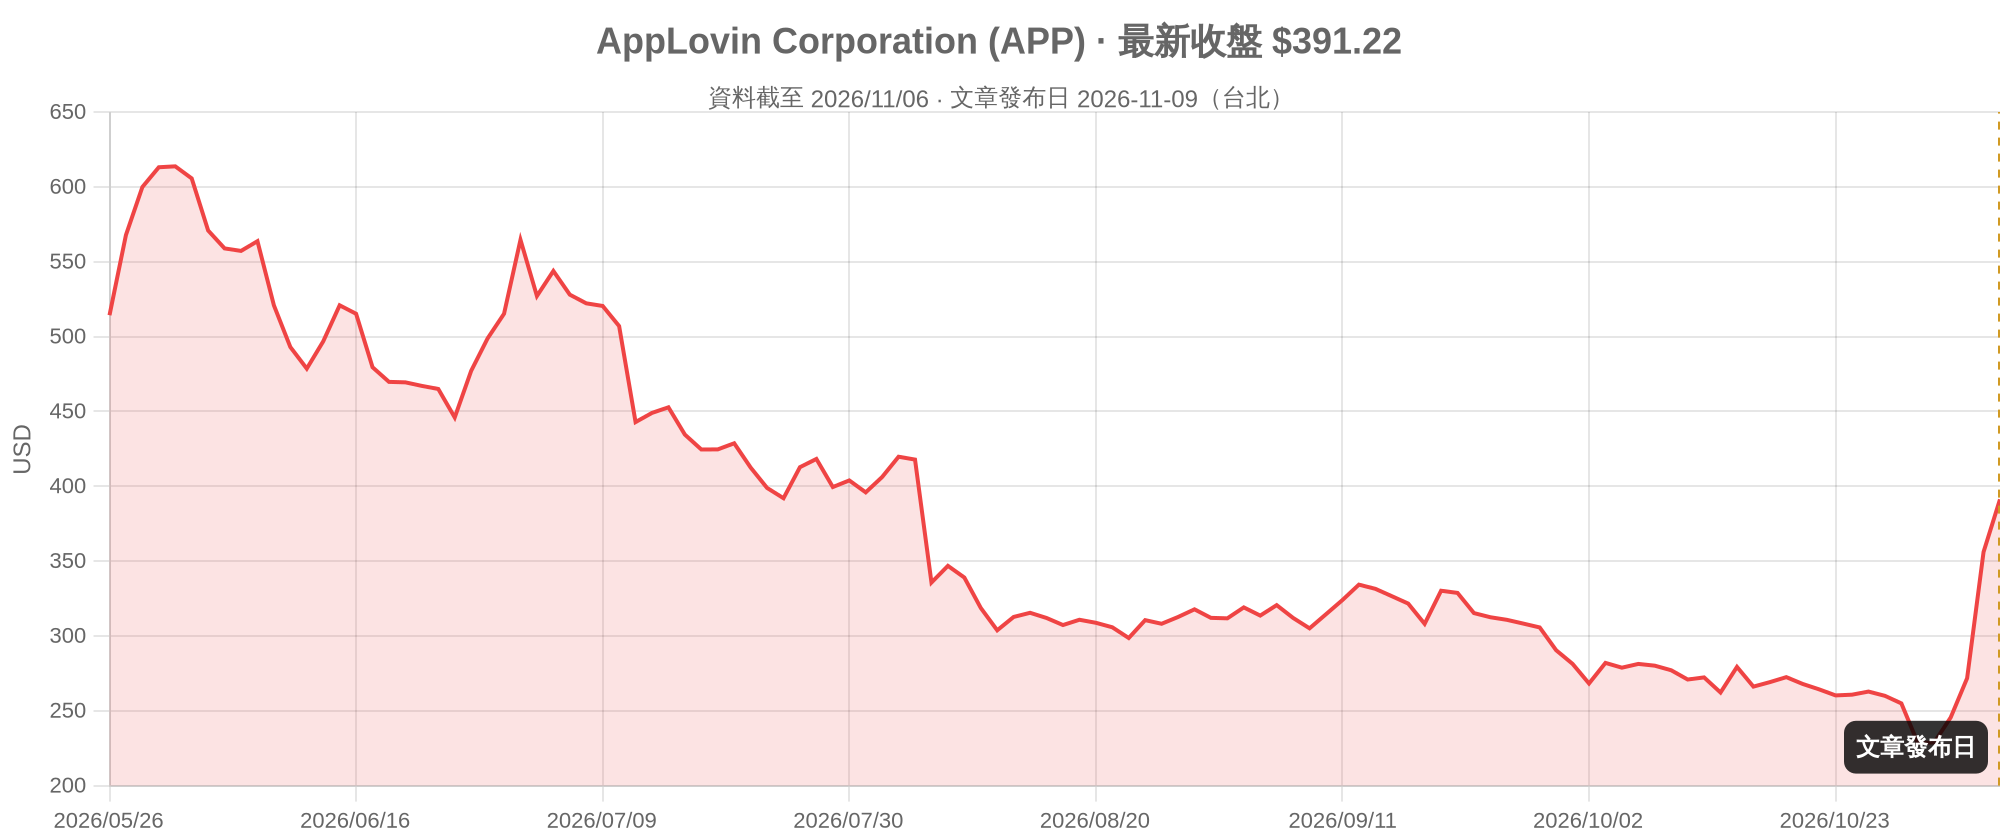
Q3 營收 21.8 億美元(+55%),Q4 指引隱含季增 8–10%。首個交易日 +31.04%,同天S&P 500 單日 −4.36%。另外要特別提醒,公司面臨集體訴訟,首席原告申請期限為 11/16。
延伸閱讀:「The Elon 11」:馬斯克帝國背後的關鍵供應商
Alpha 觀點:同樣掛上 AI 受惠的標籤,財報後的收盤反應卻天差地遠。營收成長只是起點,毛利、現金流與獲利能力,往往才是市場定價的關鍵;讀財報時,先弄清楚市場在擔心什麼,比單日漲跌更有意義。
總經消息
期中選舉後先漲後殺:S&P 500 單日重挫 4.36%
期中選舉的結果在市場上演了兩種劇本:週三慶祝,週四恐慌。
期中選舉結果與市場初判
民主黨同時拿下參眾兩院,德州參議員席次是 1988 年以來首度由民主黨贏得,德州、俄亥俄、喬治亞、愛荷華的州長也由民主黨翻轉。11/4 道瓊大漲約 3%,但同一天資料中心相關股已走弱,Vistra(VST) 跌 9%、Constellation(CEG) 跌 5%;油價則因市場押注美伊戰事降溫,Brent 單日跌 8.7%。
AI 監管疑慮引發大盤跳水
上週四 S&P 500 −4.36%、Nasdaq −5.52% 進入修正區、費半指數 −12.25%、VIX 衝破 28。市場擔心民主黨在資料中心大州的勝選,會放慢 AI 基礎建設。
高盛預期州與地方層級可能出現短期暫停,影響約 45% 的規劃中擴建;Dan Ives 認為建置步調將明顯放慢;Jefferies 認為這是 AI 交易近期最糟糕的情境;Morgan Stanley 則點名俄亥俄一個 10GW、含 Nvidia(NVDA)的專案有延遲風險。
不過也有分析師認為,立法很難實質阻擋建設,加上川普握有否決權,聯邦層級的 AI 立法空間有限;eToro 則認為週三是政治風險溢價消退,週四才是消化結果。估值偏高與借貸成本也被視為放大賣壓的因素。
美股反彈與台股的連動衝擊
週五 Nasdaq 反彈 1.09%、費半指數回升 4.21%,S&P 500 全週 −2.68%。台股週五盤中最低 37,837 點,單日一度重挫 3,737 點,創史上最大盤中跌點,收 39,702 點。
Alpha 觀點:市場面對政治事件的第一反應與第二反應,可能完全不同。AI 基礎建設仍有龐大需求支撐,但政策與地方審批的不確定性,正在成為新的定價因子,後續值得觀察州層級的實際動作。
Altucher's Investment Network
高峰會專家吵整場,通膨還是通縮沒共識
上週四下午,納斯達克在 James Altucher 參加「範式轉移高峰會」時跌破關鍵支撐,這是一個聚集了許多產業專家的研討會,會中的主持人先丟出一個問題:現在最關注什麼?台上沒有標準答案,倒是吵出幾條線索。
債市訊號:安全資產與高槓桿風險
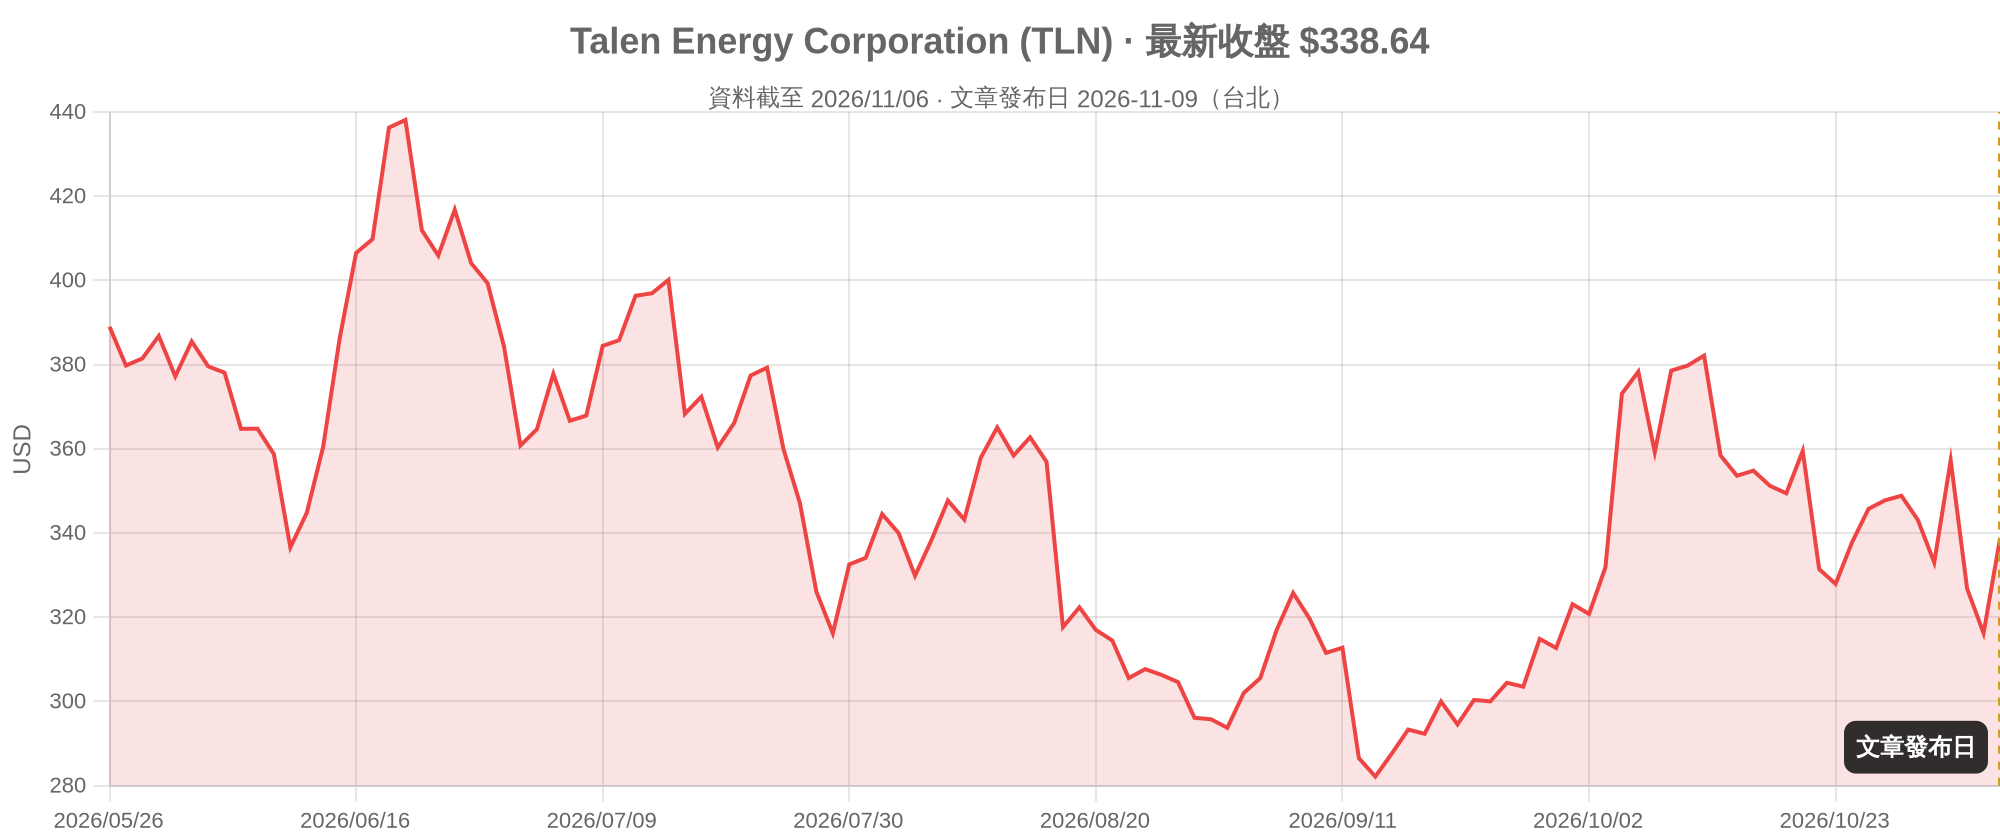
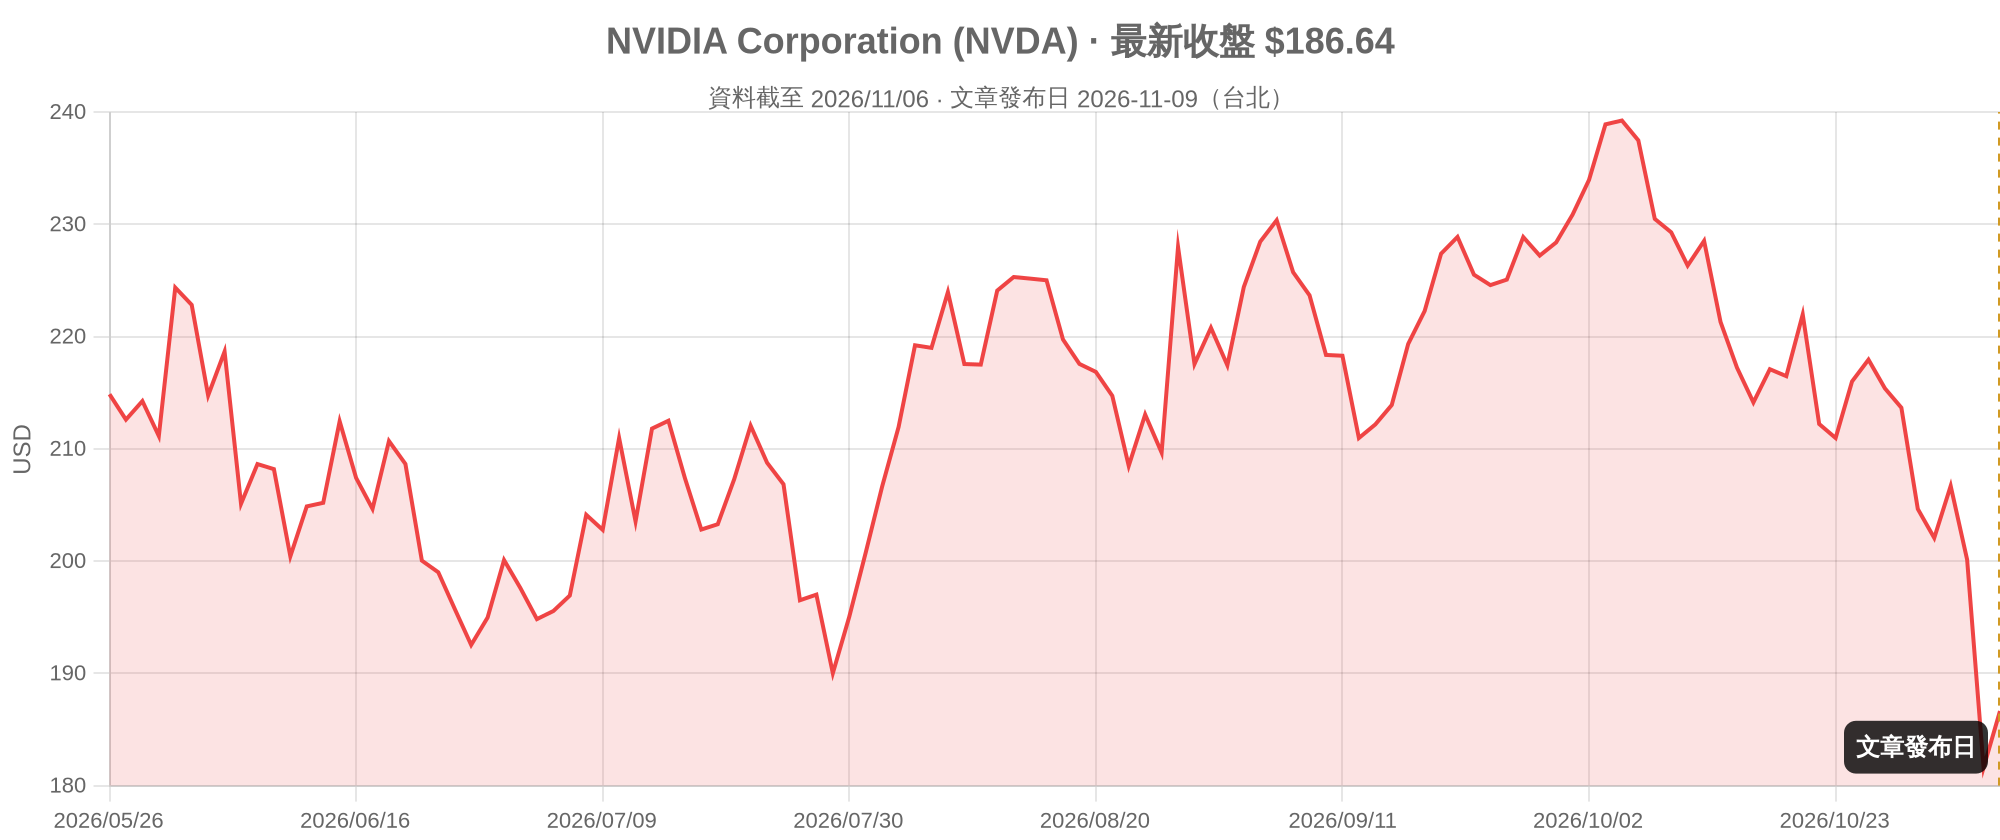
阿貝塔(Enrique Abeyta)提到 Talen Energy(TLN),其核電與賓州燃氣電廠的電力已預售到 2030 年,即使不再新增資料中心也不影響收益;他同時警告,保險公司持有以 Nvidia(NVDA)晶片與資料中心為抵押的 AAA 級債券,槓桿高達 20:1,讓他想起 2008 年的金融海嘯。
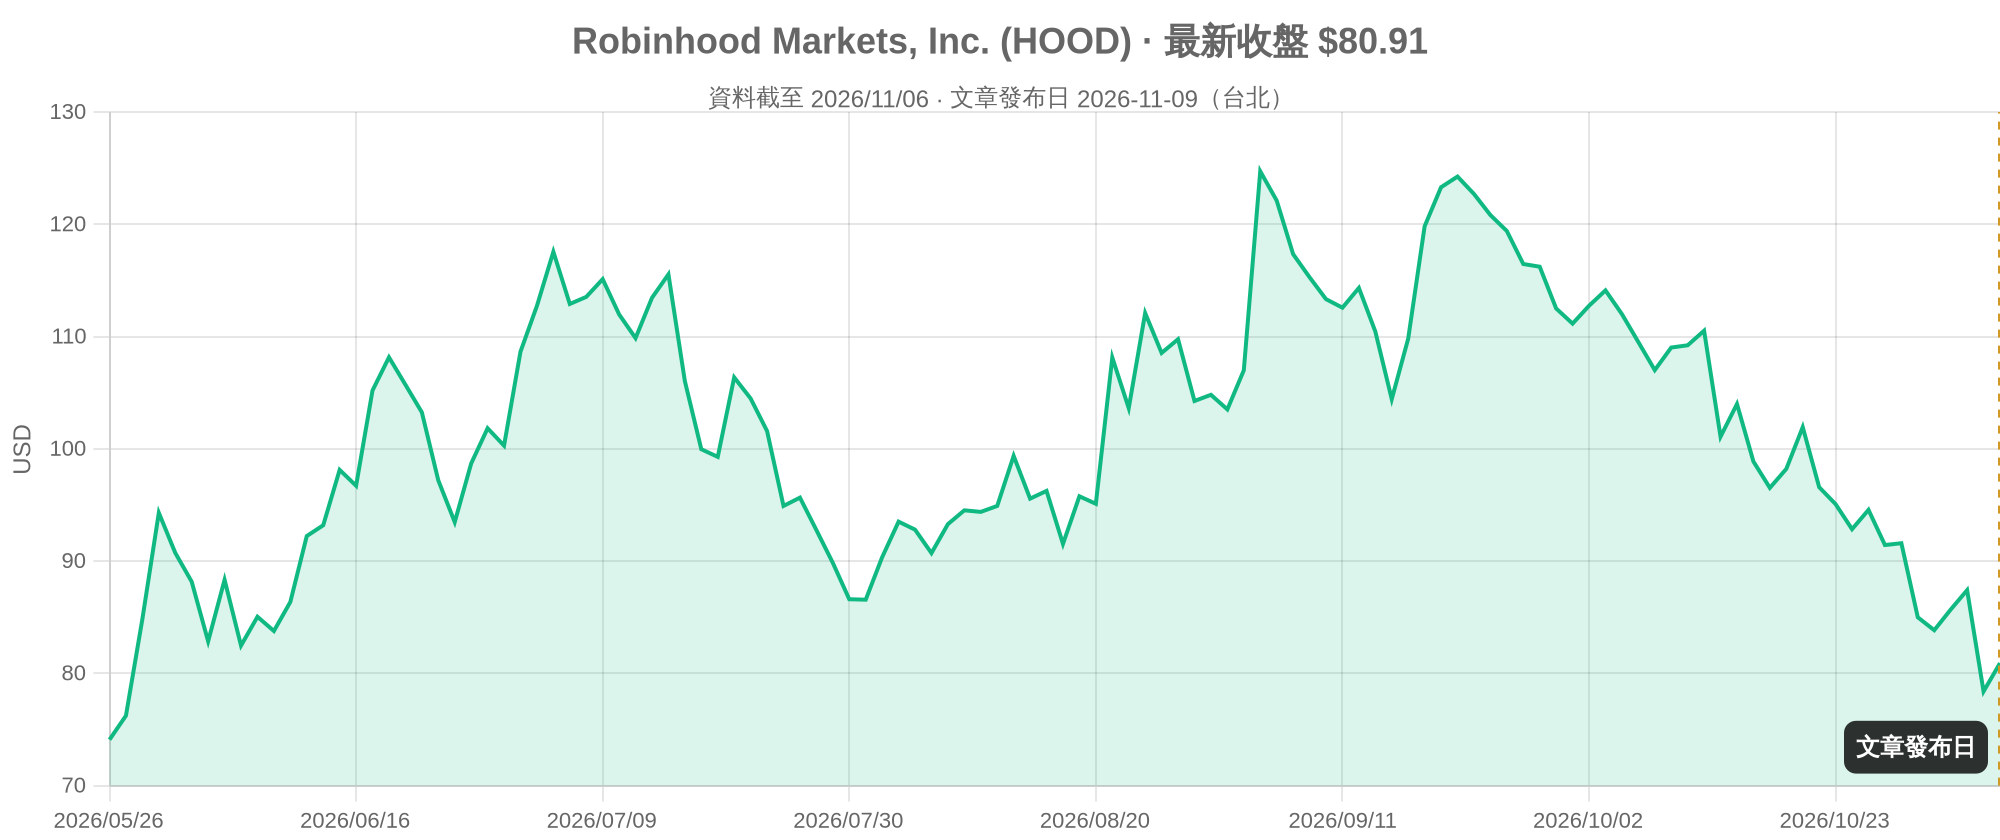
JC·佩雷茲(JC Parets)則觀察到股市大跌當天,信用利差幾乎沒動,債市似乎不在乎;他也表示 Robinhood(HOOD)從預測市場賺的錢,高於股票交易。
AI 時代下的軟體護城河轉變
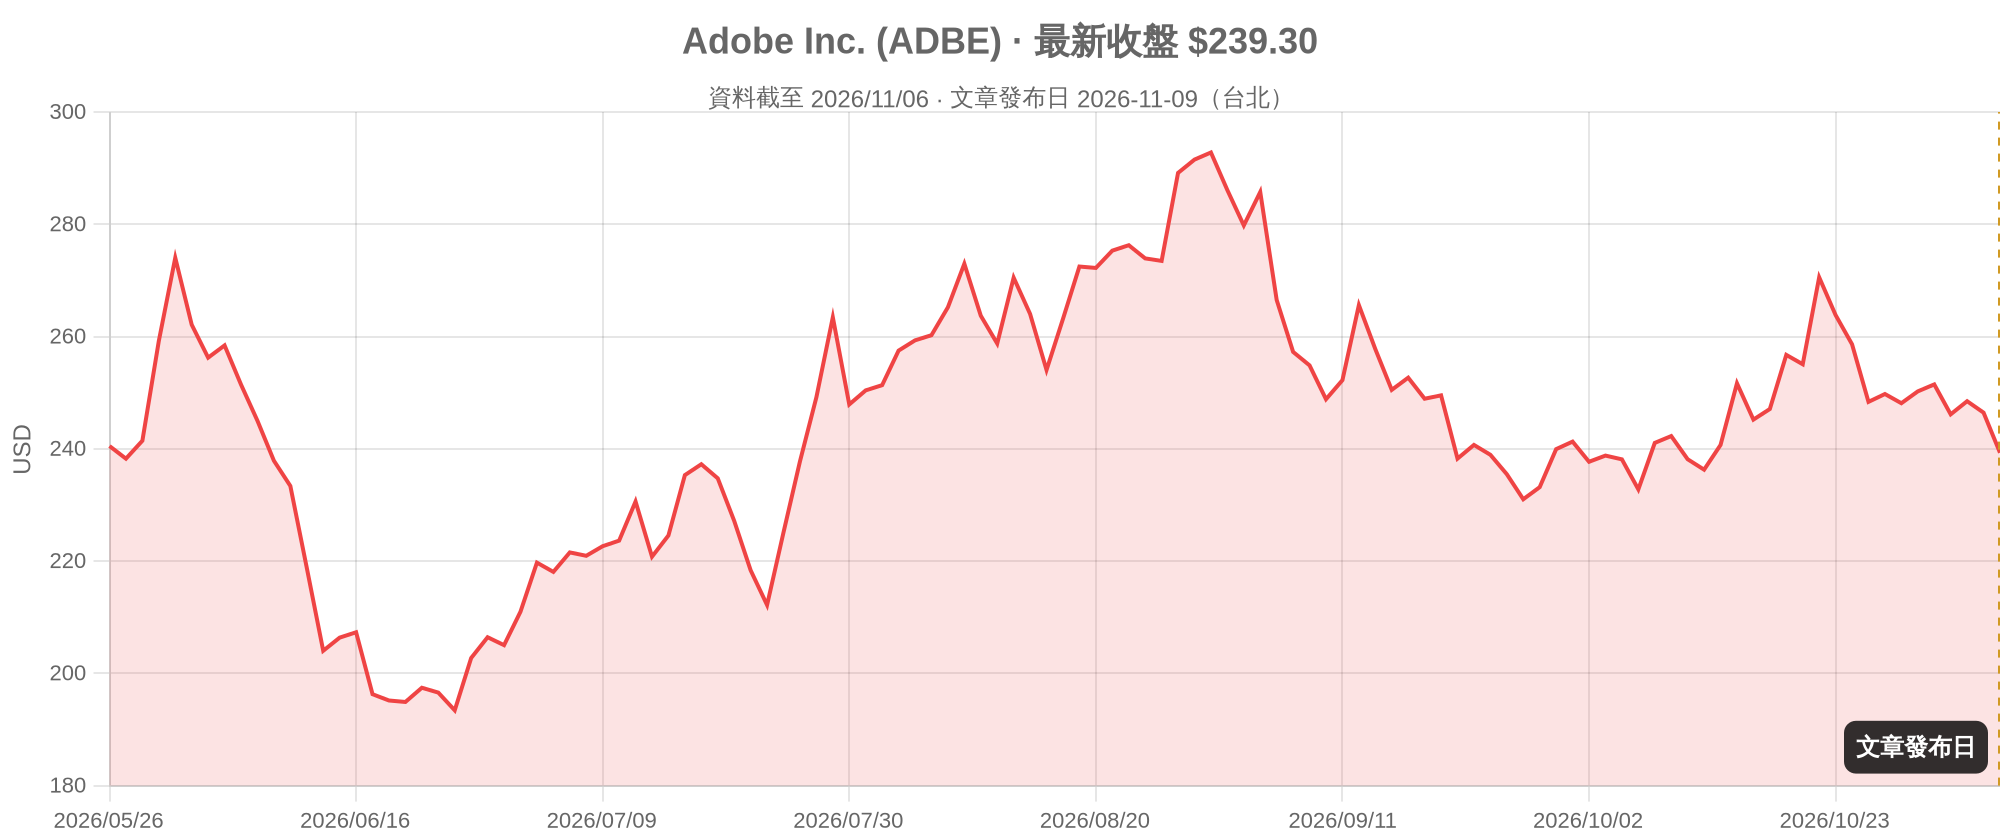
James 認為,AI 讓複製軟體變得容易,護城河不再是技術,而是信任;扎克(Zach Scheidt)補充,企業 IT 主管不會輕易把客戶資料庫換成來路不明的軟體。James 認為 Adobe(ADBE)過去靠陡峭的學習曲線留住用戶,這道護城河可能正被 AI 掏空。
通膨與通縮辯論:兩派觀點交鋒
拜倫(Byron King)與巴迪亞利(Badiali)認為資金正流向黃金、白銀、石油等實體資產,Byron 也提到密西西比州參議員選舉中,挑戰者正靠漢堡價格議題贏得民心。
James 與雷·布蘭科(Ray Blanco)看好技術壓低物價,James 提到 AI 運行成本每年約降 90%。JC 指出 TIPS 隱含的未來十年平均通膨約 2.3%,FRED 近期數據為 2.27–2.35%。
瑞卡茲(Jim Rickards)認為若通膨高而利率偏低,實質利率會是負值,對黃金有利,並提到大蕭條期間金價上漲約 75%。他也認為俄羅斯相關交易的大門可能逐步開啟,制裁權屬於總統,國會不易阻擋。
Alpha 觀點:專家們在通膨與通縮上沒有共識,本身就是訊息:市場正同時定價物價、利率與 AI 帶來的生產力變化。週二公布的 CPI,將為這場辯論補上新的一塊拼圖。
本文內容轉載於此
關於作者

1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
永信(3705)迎接龐大學名藥商機,關稅壁壘將有助公司提升接單量!
6minutes ago
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
10minutes ago
【盤後焦點】低軌衛星資金轉強,「10檔概念股」強勢上攻!
23minutes ago
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
anhour ago
半導體建廠供不應求!千億商機浮現 台灣廠務工程4強成隱形贏家
anhour ago