




儒鴻(1476):3 大優勢奠定紡織股王基礎,未來客戶訂單增強,有機會來到「5」字頭?


(圖片來源:shutterstock)
紡織業股王 – 儒鴻(1476):
2018 年營收、稅後淨利皆創歷史新高
外資看好,最高目標價 530 元
儒鴻在 2019.06.18 舉辦完股東會後
外資高度看好儒鴻的後勢,最高目標價調升至 530 元
距離現在 400 元的股價(2019.06.25),約有 32.5% 的漲幅空間
不禁讓我想研究看看,為何外資如此看好儒鴻?
儒鴻成立於 1977 年,至今已經 42 年
但是卻從未有過一年發生虧損,實在是不簡單
紡織業過去曾經被稱為「夕陽產業」
以往當紅的華隆、中紡、新纖
不是股票下市,就是早為投資人所遺忘
儒鴻為何可以扭轉乾坤,讓股價高達數百元呢?
這都多虧了當時的創辦人,也是現任的董事長:洪鎮海
洪鎮海創立之初,吸取以往「夕陽產業」的教訓,
致力於將高科技引進紡織業
重視紡織的創新研發,期許紡織業可以走向精緻化、科技化
現在回頭看來,不得不佩服他的遠見,他確實是做到了!
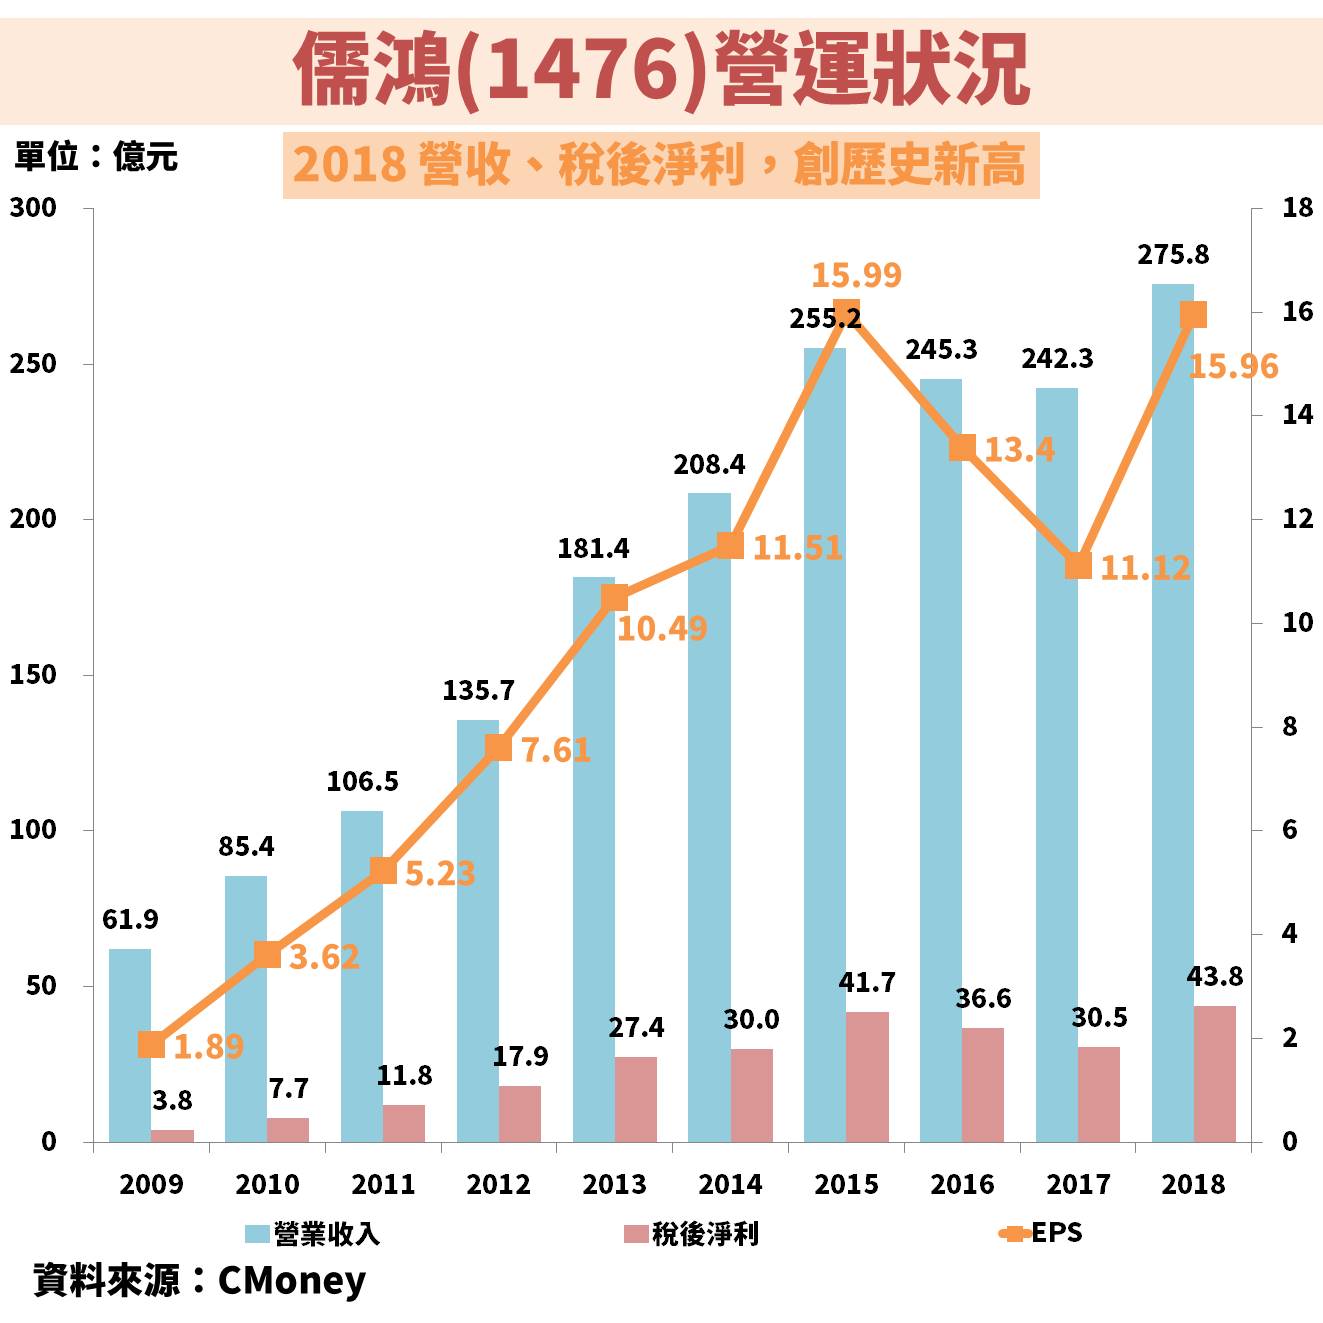
首先來看看最近 10 年,儒鴻的營運狀況是如何
2009~2015 年的營收、稅後淨利、EPS,都是不斷攀升,表示公司不斷在成長
2016 與 2017 兩年進入停滯期,加上 2017 年發放股票股利擴大了股本,稀釋掉部份 EPS
但是到 2018 年,營收、稅後淨利,又同步創下歷史新高,重新回到成長軌道!
3 大競爭優勢,奠定紡織股王的基礎
儒鴻主要的產品是成衣、針織布
佔整體營收比重分別為 70.41%、29.59%
而銷售地區,則是以美洲、亞洲為主
其中,儒鴻擁有的 3 大競爭優勢
是我認為他能成為紡織股王的真正原因
1.垂直整合力
首先,要提到的是儒鴻的垂直整合能力
紡織業的製造的流程相當繁瑣
包含紡紗、織布、染整、成衣等
而且每一項製作過程都需要不同的專業技術
但儒鴻卻做到了織布、染整到成衣的「垂直整合」
從布料選材,一直到成衣設計的,儒鴻提供客戶一條龍服務
藉此幫助客戶節省一一尋找供應商的時間,
讓客戶能夠將更多心思放在經營與銷售上
當然也因此增加了客戶的信賴度與黏著度
2.研發創新力
董事長洪鎮海在創立時,就強調了紡織的創新發展
在儒鴻的研發總部裡
每年可以開發 3 千種新布料,每天有 350 件新樣品出爐
不僅可以提供客戶每年更多種布料的選擇
也能幫助品牌廠設計成衣
成功的從以往的 OEM,轉型為 ODM
(OEM:Original Equipment Manufacturer,
就是純代工,不負責產品設計,設計及配方是由原廠提供,賺的是代工辛苦錢)
(ODM:Original Design Manufactures,
除代工生產外,代工廠也負責產品配方及設計,可以提高代工價格,守住客戶不流失)
而第 3 點,也是最重要的 1 點!

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員
文章相關標籤
關於作者

雙鴻(3324)受惠 GPU 與 ASIC 雙平台液冷需求同步放量
智邦(2345)受惠 AI 加速卡、高階交換器雙引擎驅動成長
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
2026.11.17 期指實戰錄 - VVIP 限定
2hours ago
光進銅退恐衝擊PCB?AI高階材料需求仍強 2檔台股成長可期!
3hours ago
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
4hours ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
4hours ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
4hours ago