




金居(8358)受惠 HVLP4 放量,迎接高階 AI 材料成長週期


不敗存股術APP教學資源總整理
AI 高速傳輸推動銅箔材料規格持續升級
隨著生成式 AI、代理式 AI、高效能運算需求快速成長,GPU、CPU、ASIC 及高速交換器之間的資料交換量同步攀升,使 PCB 不僅需要承載更多元件,也必須降低高速訊號傳輸過程中的損耗。
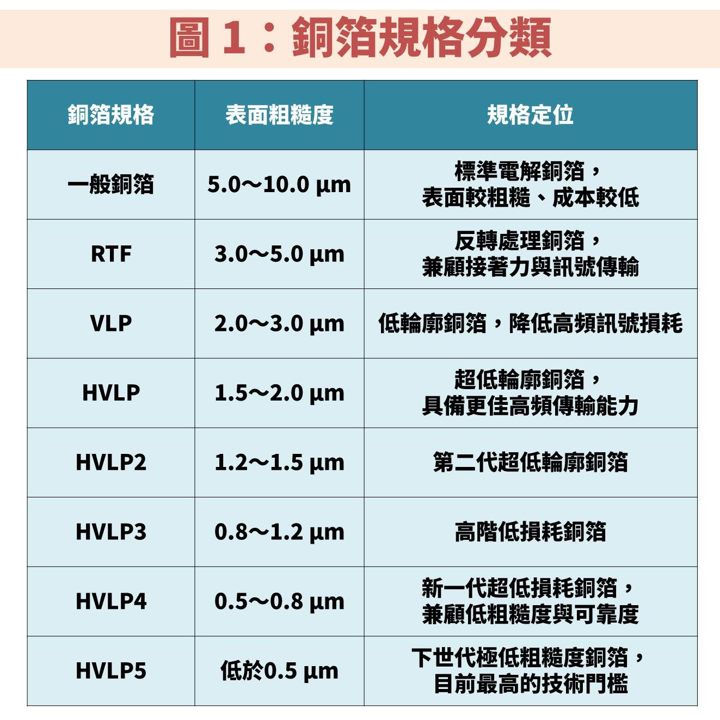
除了上一篇聯茂(6213)文章介紹的 CCL 升級趨勢之外,其上游關鍵材料「銅箔」更是影響 PCB 內部傳輸訊號的關鍵角色。當傳輸頻率提高,訊號更集中於導體表面,若銅箔表面過於粗糙,會容易增加訊號損失,因此AI 伺服器材料正由一般銅箔、RTF、VLP,朝向表面更平滑的 HVLP(超低粗糙度銅箔)產品進行升級。
隨著規格世代愈高,銅箔表面粗糙度愈低,越能減少訊號在傳輸過程中的損失。綜觀全球,高階HVLP 銅箔供應業者非常少,在台股中,只有金居(8358)具備量產超規格 HVLP3、HVLP4 的技術實力,成為 AI 材料升級趨勢中的重要受惠者。
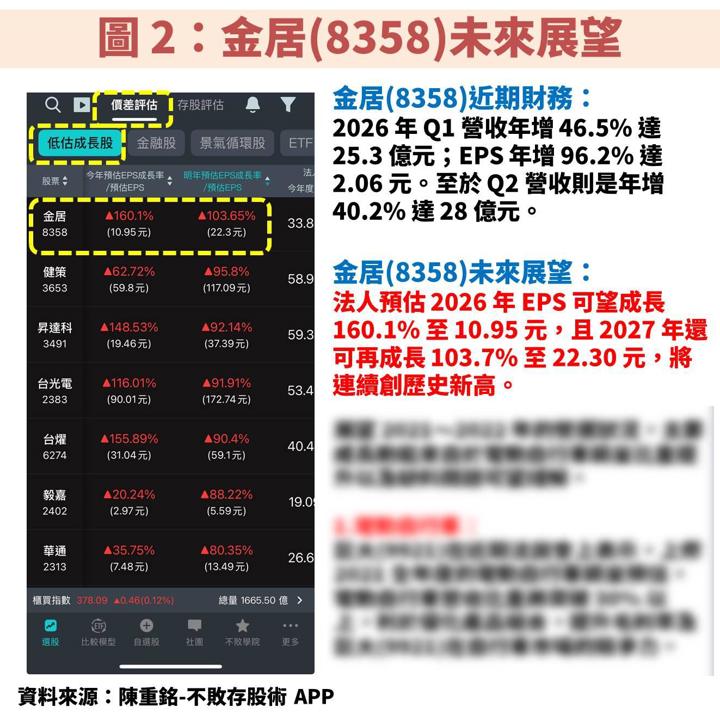
檢視「陳重銘-不敗存股術 APP」法人系統,預估金居(8358) 2026 年 EPS 可望成長 160.1% 至 10.95 元,且 2027 年還可再成長 103.7% 至 22.30 元,將連續創歷史新高。以下內容將繼續完整說明公司簡介、營運展望、價值評估、操作技巧等。
金居(8358):由傳統銅箔轉型高階 AI 材料供應商
金居(8358)成立於 1998 年,並在 2010 年掛牌上櫃。公司 100% 只專注於電解銅箔研發、製造與銷售,營運模式主要以國際銅價,再加上「加工費」作為產品報價基礎。
在產品布局方面,金居(8358)已經逐漸停止生產一般銅箔、RTF 等低階規格,大幅轉向高階HVLP 系列產品升級,其中 HVLP3、HVLP4 就是用來供應 AI 伺服器、高速交換器的重要材料,因此加工費、獲利都明顯優於傳統產品,正式轉型為AI 伺服器供應鏈中的高階材料業者。
金居(8358)過往獲利有明顯景氣循環,未來則受惠 AI 升級趨勢
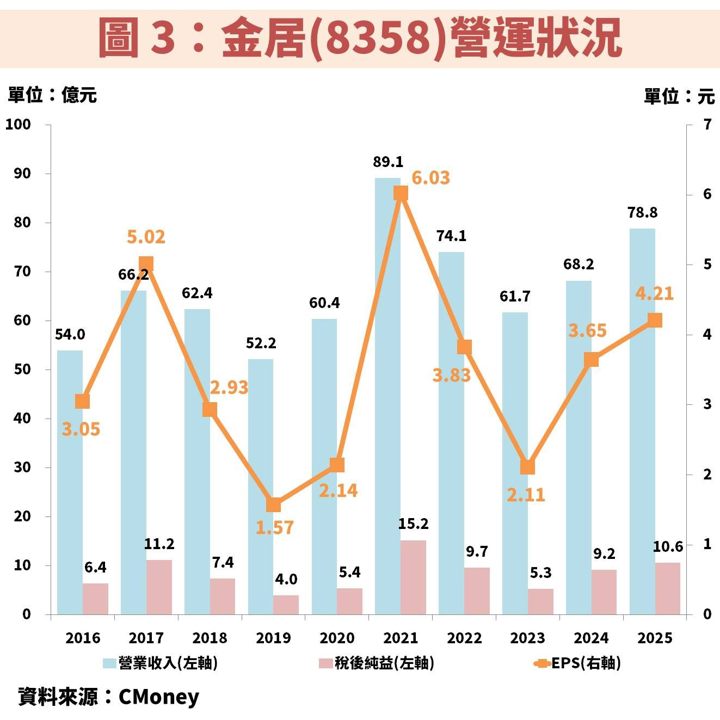
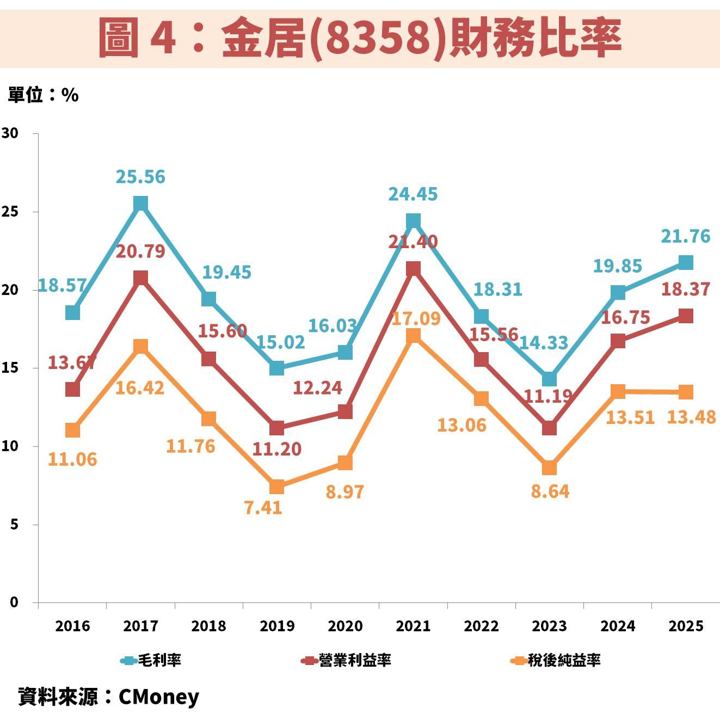
接著從圖 3、圖 4 觀察金居(8358)近年營運狀況,過往一般電解銅箔市場競爭激烈,產品同質性較高,且應用多數為消費性電子,因此獲利容易受景氣循環影響。為了擺脫這樣的循環,近年營運重心轉向伺服器與高速網通所需的高頻高速銅箔,相關效益在 2025 年之後陸續顯現。
特別要說的是,2024~2025 年屬於營運陣痛期,主因公司一邊暫停舊規格產線與接單,進而侵蝕掉部份營收與獲利。高階產品投資則是在 2025 年起陸續量產,直到 2026 年正式進入大放量階段,帶動獲利出現翻倍成長空間。
升級後即可閱讀更多財經研究文!【不敗存股術 APP】訂閱內容:
每月至少 4 篇時事分析文章
每月 1 篇 VIP 專屬選股清單
選股策略完整公開(含老師口袋清單)
VIP 專屬社團,老師親自解惑
APP 獨家音頻 30 部

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員
升級後即可閱讀更多財經研究文!【不敗存股術 APP】訂閱內容:
每月至少 4 篇時事分析文章
每月 1 篇 VIP 專屬選股清單
選股策略完整公開(含老師口袋清單)
VIP 專屬社團,老師親自解惑
APP 獨家音頻 30 部
文章相關標籤
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
聯準會 FOMC 分析:美國經濟仍強,但打壓通膨決心不變!
38minutes ago
基本面明明很好,為什麼股價還是一直跌?── 基本面逆勢交易完整攻略
anhour ago
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
2hours ago
老簡帶你 10/29 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
3hours ago
動能app盤前速覽_20261030
3hours ago