




外資淨匯出近2.5兆元,台股季線與半年線能守多久?


全球數據轉強,台股先面對外資撤出與匯率壓力
今年10月下旬,全球市場同時盯著央行利率決議與總經數據,美國9月耐久財訂單成長1.8%,10月消費者信心指數也升到91.7。數字看起來有回溫感,市場情緒卻沒有同步放鬆。央行指出,今年截至10月下旬外資淨匯出近2.5兆元,新台幣承壓,台股在連假後也出現接近900點的高低震盪,季線與半年線成了眼前的防守位置。
這種盤勢很像桌上同時放著兩杯水,一杯是數據改善,一杯是資金撤離。前者讓人看到經濟仍有韌性,後者提醒市場資金正在重新分配。對台股來說,外資籌碼大幅移動,往往比單一經濟數字更快反映到指數波動上。
AI熱潮推升科技股,費半與大型科技股先反映
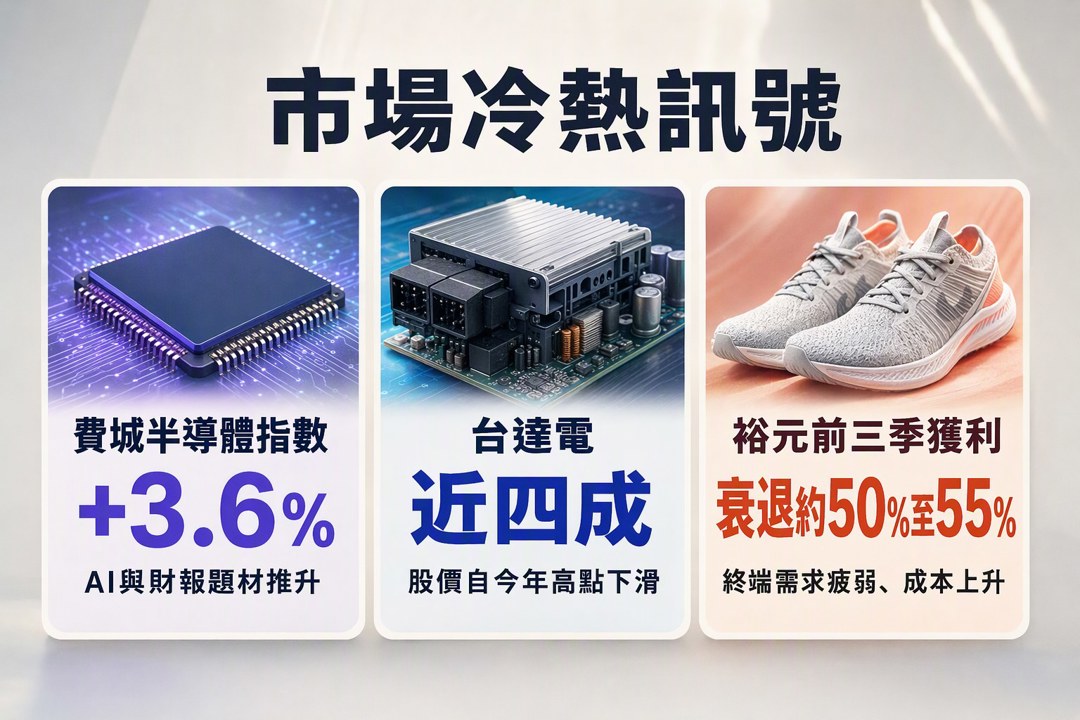
美股這一段時間的主線還是在AI。受惠於AI熱潮與第三季財報數據升溫,科技類股維持強勢,費城半導體指數大漲3.6%,台積電(2330)ADR與輝達等科技指標股也同步收高。這代表市場資金仍願意追逐成長題材,而且願意把預期先放進價格裡。
我會把這種走勢看成「預期先行」的典型案例。當AI相關公司持續交出財報和展望,資金就容易先集中在科技鏈。科技股強勢這件事本身很清楚,但它同時也伴隨波動放大的風險,因為市場對這條主線的共識越高,任何政策或資金面的風吹草動都更容易被放大。
法人也提醒,避險基金調節與國際政策變動都可能讓波動加劇。也就是說,科技股的方向還在,節奏卻未必平穩,價格會比基本面跑得更快。
台達電與寶成旗下裕元,終端需求偏弱的訊號更直接
跟科技股的熱度相比,部分傳產與電子股面對的環境就沒那麼舒服。台達電(2308)受大盤拖累,股價自今年高點下滑近四成;寶成(9904)旗下裕元工業則發布獲利預警,因終端需求疲弱與成本上升,預估前三季獲利將比去年同期衰退約50%至55%。
這兩個例子放在一起看,市場就很容易分辨哪些公司吃到的是資金偏好,哪些公司承受的是實際需求壓力。終端需求疲弱帶來的影響,通常不會只停在單一產品線,還會往庫存、毛利率與獲利預期一路傳導。裕元的預警就是這種傳導過程的直接反映。
台達電的狀況比較像是被整體盤勢與籌碼情緒拖著走,裕元則更明白地反映產業端的壓力。兩者雖然都走弱,原因卻不相同,這也提醒我們,不能只看股價漲跌就把所有公司放進同一個框架。
通膨、地緣政治與財報指引,接下來都會影響重新定價
放到更大的背景來看,全球通膨壓力與地緣政治風險仍在。澳洲通膨居高不下,法國消費信心跌到13年新低,顯示各地景氣復甦的步調並不一致。這種不一致,會讓市場對不同資產的評價標準更保守,也讓法人在股、匯、債之間來回調整。
大型企業財報指引的重要性也因此提高。當外資持續調節、貨幣政策變動還在發酵,國際總經數據與指標企業的展望,就會成為資金重新定價的主要依據。現在比較清楚的畫面是:科技股仍有AI支撐,傳產與部分電子股則要面對需求修正;而台股整體,還要先看外資籌碼與匯率壓力能否慢慢穩下來,季線與半年線能守多久,也會影響後面的市場節奏。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【00405A】10/28 操作日報|淨值大漲近5%,唯一加碼信驊
10minutes ago
【00991A】10/28 操作日報|大砍塑化,重壓群聯與散熱雙雄
10minutes ago
【00406A】10/28 操作日報|大幅加碼和碩,資金集結PCB族群
11minutes ago
【產業戰報】穩健控風險-隊長親傳保命兩招
anhour ago
AI 帶動智慧場域需求擴大!騰雲(6870)有底撐型態,短線狂噴 13.5%
anhour ago