




英特爾(INTC)30個交易日回跌58%,第四季財測穩得住嗎?


30個交易日回跌58%,英特爾跌勢快過網路泡沫時期
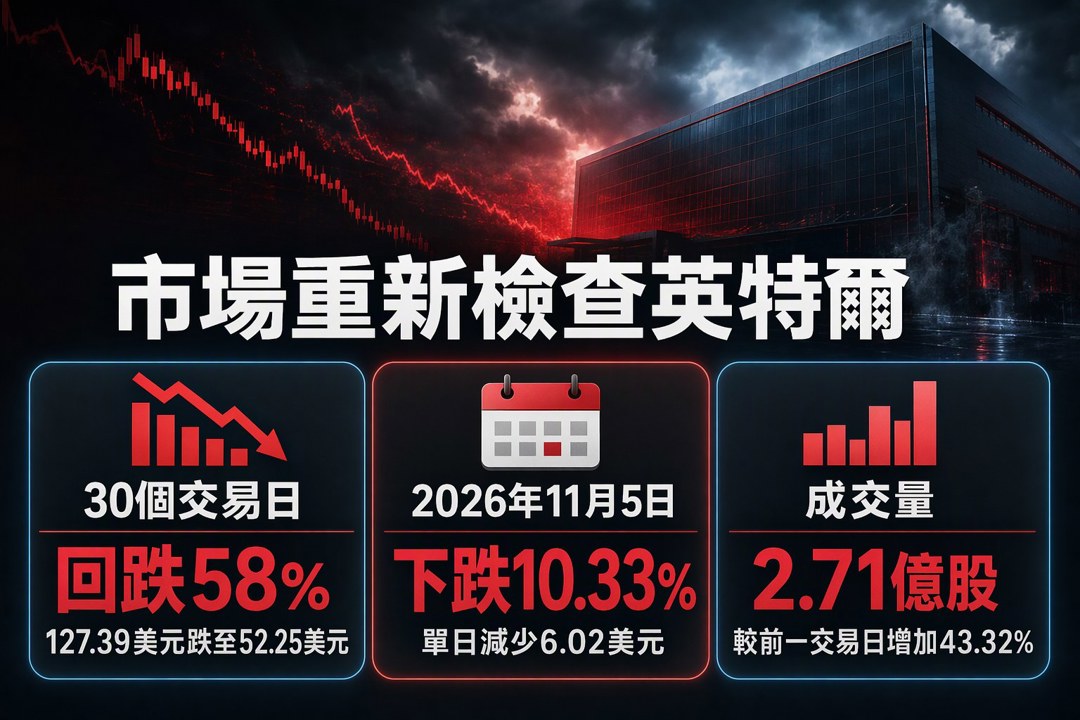
英特爾(INTC)在2026年9月24日收於127.39美元,隨後30個交易日跌至52.25美元,累計回跌58%。2000年網路泡沫期間,英特爾曾在28天內由74.88美元跌至35.38美元,跌幅53%。以跌幅與速度衡量,這一輪修正都更劇烈。
2026年11月5日,英特爾再度下跌10.33%,單日減少6.02美元,收在52.25美元。成交量放大至2.71億股,較前一交易日增加43.32%,顯示賣壓伴隨大量換手。自2026年6月高點以來,公司市值約蒸發4,600億美元。
這段走勢也保留另一個尺度。即使近五個月波動極大,截至2026年11月5日,英特爾年初以來仍上漲約42%。長期漲幅與短期崩跌同時存在,反映市場先大幅提高AI與產品藍圖的預期,接著快速修正執行面的評價。
AI預期推升股價,PC疲弱壓低第四季財測
英特爾2026年上半年的漲勢,主要由AI晶片需求與管理層的新產品規畫帶動。新任執行長陳立武提出積極的產品藍圖,市場期待英特爾重新取得資料中心與先進運算的競爭位置。股價在2026年6月一度升至140.94美元。
轉折出現在2026年10月29日公布的第三季財報。個人電腦銷售衰退拖累展望,英特爾提出的第四季營收財測明顯低於市場預期,股價隨即重挫,創下1974年以來最大單日跌幅。
這裡呈現英特爾目前的獲利結構限制。AI可以推高資料中心與新產品的成長預期,PC業務仍會影響近期營收規模、產能利用率與財測可信度。AI預期跑得快,財務貢獻需要時間跟上。當傳統業務同步轉弱,市場容忍產品藍圖等待期的意願也會下降。
半導體類股轉弱,市場重新檢查執行進度
近期半導體類股全面下殺,進一步放大英特爾的跌勢。Futurum執行長Daniel Newman指出,英特爾先前股價表現過度超前,漲勢更多建立在市場對題材的熱情押注,實際執行成果尚未提供相同程度的支撐。
這項評論對應到股價與基本面的時間差。英特爾需要把產品藍圖轉成可量化成果,包括新產品如期推出、資料中心市占穩定、AI相關營收增加,以及製造與成本結構改善。第三季財報後的賣壓,顯示投資人開始用第四季營收展望檢查上述進度。
單日大跌與成交量激增,可以確認市場預期快速降溫。它們無法單獨判定長期轉型的成敗。後續若只有股價反彈,基本面判斷仍缺少支撐;若營收指引、產品時程與資料中心需求同步改善,市場才有條件重新提高執行評價。
非PC布局擴大,短期仍由既有業務決定財報波動
英特爾長期以x86架構與微處理器為主要競爭基礎,產品涵蓋個人電腦與資料中心。面對PC市場成長放慢,公司持續向物聯網、人工智慧與汽車領域擴張,並透過Altera、Mobileye與Habana Labs等收購案補足非PC能力。
這些布局增加英特爾接觸AI加速運算、自駕車與可程式化晶片市場的管道,各事業的商業模式與成熟度仍有差異。收購資產能否形成穩定營收、改善產品組合,還要看整合效率與客戶採用速度。
非PC布局提供長期選項,PC與資料中心業務仍主導近期財報。英特爾接下來需要同時處理兩條路徑:控制傳統市場衰退對營收的衝擊,並讓AI產品與新事業逐步形成可辨識的收入貢獻。這輪58%的回跌已經反映預期急速降溫,轉型能否獲得重新評價,將由財測穩定度、產品交付與AI營收進度共同決定。
關於作者

1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【走圖教室】走圖小天后林穎
12minutes ago
【每週精選】2026/11/02-11/06 多空鎖股清單
22minutes ago
0050 連兩天爆量、期中選舉與資料中心政策
27minutes ago
【00992A】11/06 操作日報|股價重挫,經理人逆勢加碼PCB與銅箔基板
37minutes ago
[CMoney Taiwan ESG Rating] 2026Q4 評等發布
anhour ago