




Arm(ARM)連五季營收成長逾20%,2027年自有CPU毛利撐得起新故事嗎?


Arm連五季成長逾20%,授權合約仍是短期主力
Arm Holdings(ARM)最新一季營收達14.4億美元,年增27%,連續五季維持逾20%成長。非GAAP每股盈餘為0.52美元,年增33%。這份成績同時反映IP授權需求升溫,以及AI資料中心開始擴大權利金貢獻。
授權與其他收入達7.73億美元,權利金收入為6.7億美元。授權收入比公司原先預期高出約1億美元,客戶正加快簽署長期合約,提前鎖定未來數年的Arm技術使用權。
其中,SoftBank相關技術授權與設計服務貢獻2.09億美元。管理層預期,未來幾季授權收入可維持相近水準。長約需求強於原先預期,顯示客戶願意為架構延續性與產品開發能見度提前投入資金。
資料中心權利金翻倍,雲端巨頭推升Arm滲透率
資料中心相關權利金較去年同期翻倍,實體AI產品權利金成長50%。邊緣AI權利金大致持平,成長差異已經相當清楚:高毛利的雲端與AI應用,正在提高Arm權利金組合中的比重。
Amazon、Google與Microsoft是目前資料中心權利金的主要貢獻者,Nvidia占比也快速上升。這些公司涵蓋雲端自研CPU、AI加速器及相關系統,代表Arm架構已從手機與嵌入式裝置,進一步進入大型資料中心的運算平台。
這項變化也牽動資料中心CPU市場的競爭方式。雲端業者評估晶片時,會同時考量每瓦效能、機架密度與整體持有成本。Arm若能透過較高核心密度降低機架空間與電力需求,就有機會在AI推論工作負載中擴大採用。
管理層對資料中心權利金的展望相當積極,預期未來幾年可維持三位數成長。不過,整體權利金成長仍受手機與邊緣裝置影響,因此資料中心高速成長能否持續拉高公司總體增速,仍取決於各終端市場的收入占比變化。
Arm AGI CPU把商業模式延伸至晶片銷售
Arm AGI CPU是面向AI資料中心的自有處理器。今年3月發表後,客戶需求持續增加,公司已取得延伸至2027年的採購訂單,首批商用出貨預計在2027財年第4季開始。
管理層估計,AGI CPU在2027至2028財年累計營收最高可達20億美元。相較90天前,公司信心進一步提高,主要依據是供應鏈能見度改善,以及目前客戶組合更有利。
首波合作的伺服器品牌製造商包括Supermicro、Lenovo與ASRock。產品規格預計從128核心擴充至256核心,後續甚至可能超過500核心,瞄準大型語言模型與AI推論所需的高密度運算。
客戶評估基準集中在每機架效能與總持有成本。單顆CPU規格仍有影響,但資料中心更在意整個機架能承載多少運算、耗用多少電力,以及記憶體與網路資源能否有效配合。Arm希望以高核心密度建立系統層級優勢,進一步挑戰x86伺服器CPU的既有地位。
初期毛利率30%至40%,規模化仍需要供應鏈配合
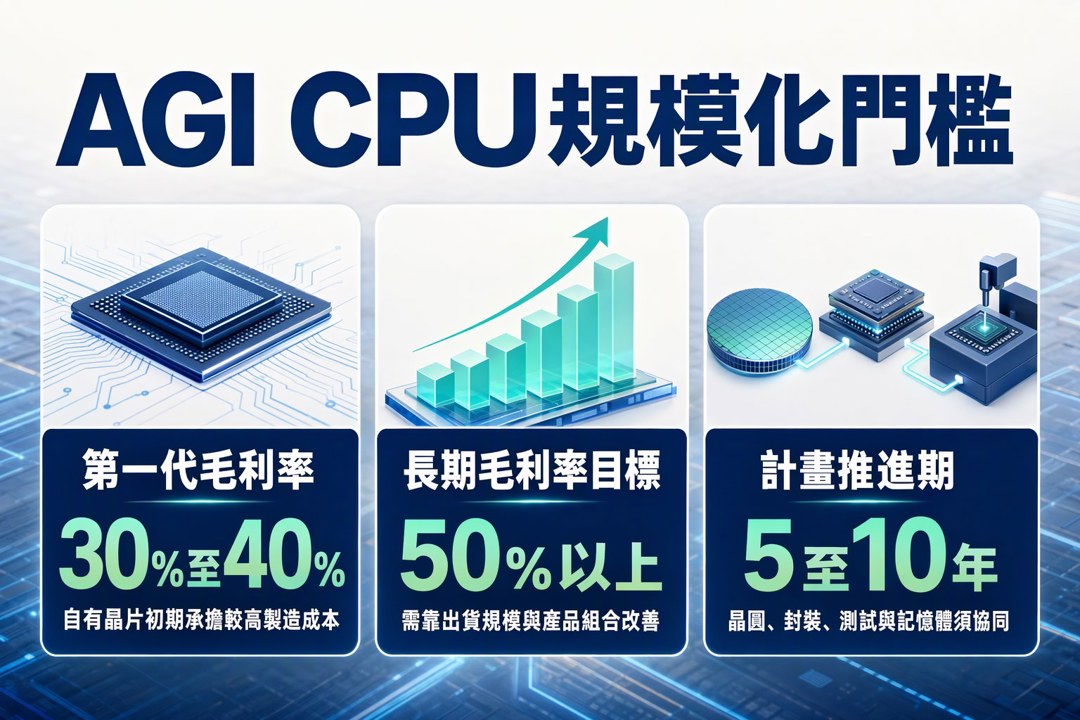
第一代AGI CPU預估毛利率落在30%至40%,長期目標則是提高至50%以上。對一家以高毛利IP授權為主的公司而言,自有晶片會帶來更高製造成本,也會增加庫存、交期及產能配置風險。
初期毛利壓力將換取市占與規模。若出貨量提高、產品組合改善,毛利率才有機會逐步靠近長期目標。20億美元營收展望因此需要和毛利率一起觀察,只看營收容易低估商業模式轉換帶來的成本變化。
供應條件也會決定AGI CPU的放量速度。晶圓產能、封裝基板、測試與記憶體都要提前多年安排,管理層已將這項計畫視為5至10年的工程。只要其中一個環節供給受限,訂單轉成營收的時程就可能延後。
Arm同時要處理客戶競合。公司一方面向雲端業者與晶片公司授權IP,另一方面開始直接銷售CPU。自有晶片可建立示範平台,也能參與硬體利潤;客戶若認為Arm進入其產品市場,長期授權合作可能出現摩擦。
手機需求平淡,架構升級支撐權利金成長
手機市場仍受到記憶體價格偏高影響,中低階機種承受較大壓力。管理層預期整體手機出貨量大致持平,邊緣裝置權利金的成長空間因此受到限制。
Arm仍預期高階SoC與旗艦手機的架構升級,可支撐相關收入達到雙位數以上成長。這項判斷依賴單機權利金提高,以及新架構在高階產品中的滲透率增加。手機收入成長將更依賴產品組合,終端出貨量提供的助力相對有限。
管理層也提醒,目前權利金提升主要來自產品組合變化,各細分市場需要採用不同成長假設。資料中心可以維持高增速,手機與邊緣市場則受到出貨量、記憶體成本及消費需求限制。
下季指引凸顯授權收入與終端出貨的落差
Arm預估下一季營收約15.4億美元,浮動範圍為上下5,000萬美元;非GAAP每股盈餘約0.56美元,浮動範圍為上下0.04美元。授權與其他收入預計年增逾50%,權利金收入則預計季增低雙位數、年增低個位數。
這組指引顯示,短期成長仍由授權合約認列推動。權利金與晶片出貨反映終端採用規模,增速明顯低於授權收入。營收品質需要分拆兩條曲線觀察:長約授權提供近期成長,資料中心權利金與AGI CPU則決定中長期延續性。
Arm已經從手機IP龍頭延伸至AI資料中心,商業模式也開始涵蓋自有晶片。後續判斷可聚焦三項證據:資料中心權利金能否維持高速成長、AGI CPU能否依時程轉成出貨,以及晶片毛利率能否隨規模提高。若供應鏈進度、客戶採用與毛利改善同步推進,Arm在AI基礎建設中的角色才會從架構授權者,進一步擴大至運算平台供應商。
關於作者

1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
[CMoney Taiwan ESG Rating] 2026Q4 評等發布
32minutes ago
MLCC 產能暴增利空!華新科(2492)急殺 32%,如何事先判斷風險?
anhour ago
台股史上最大跌點!融資維持率135%恐引爆斷頭潮,4 個反彈觀察訊號與2檔觀察股一次看
2hours ago
【盤後焦點】太陽能資金轉強,「6檔概念股」強勢上攻!
2hours ago
動能app盤後速覽_20261106
3hours ago