




AI液冷滲透率估突破五成,誰能先把驗證案變營收?


AI晶片功耗上升,液冷進入快速滲透期
生成式AI模型參數持續增加,高效能運算(HPC)也把單一機櫃的功耗與熱密度推高。傳統氣冷方案能處理的散熱範圍逐漸受限,資料中心開始導入液冷,透過液體直接帶走晶片與伺服器產生的熱量。
MarketsandMarkets、TrendForce等研調機構估計,全球AI資料中心液冷市場產值,將從2025年的約25億至30億美元,以34%以上的年複合成長率擴張,2030年代初期可望突破200億美元。這組數字代表液冷市場可能在五至七年間成長數倍,供應鏈機會也會從試產逐步走向規模化部署。
34%以上年複合成長率需要兩項條件配合。AI加速器與自研ASIC的功耗必須持續攀升;雲端服務供應商(CSP)也要把液冷納入新建資料中心與整櫃系統設計。設備規格一旦完成標準化,需求將從單一專案擴散至更多機房。
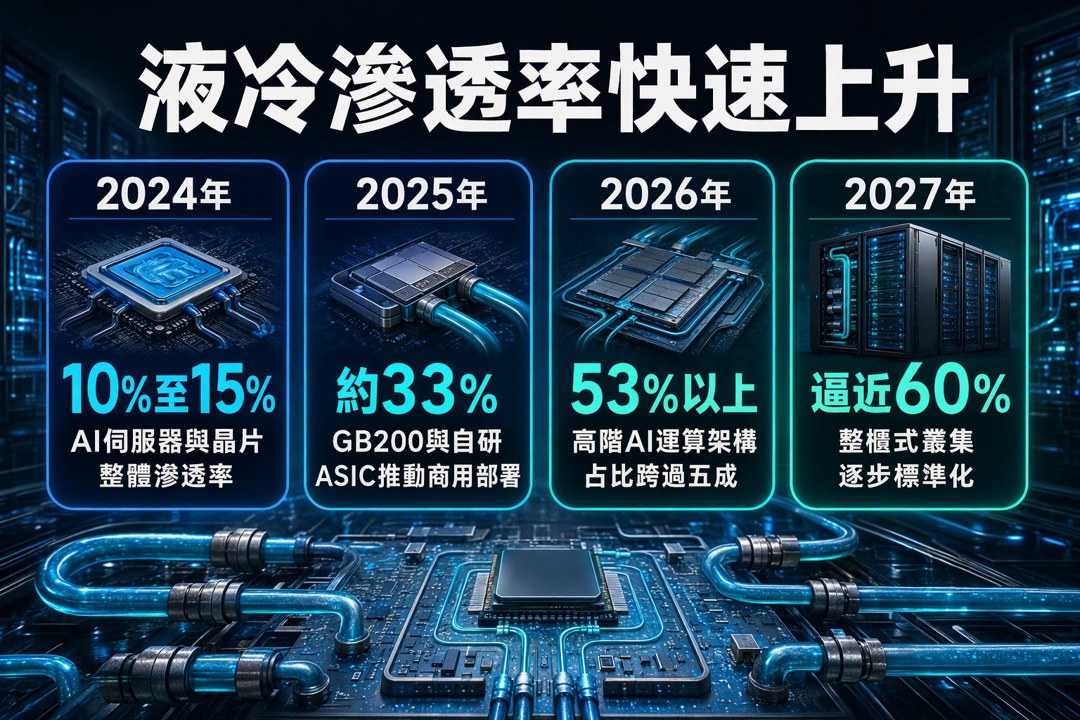
GB200與自研ASIC推動液冷滲透率跨過五成
2024年,液冷在AI伺服器與晶片的整體滲透率約為10%至15%。當時多數需求仍集中於客製化試產,以及特定超級運算中心的測試專案,市場規模與出貨可見度都相對有限。
2025年,NVIDIA GB200方案開始放量,CSP也加速測試自研ASIC搭配液冷的系統架構。液冷滲透率估計快速升至約33%,顯示散熱設計已從少量驗證走向商用部署。GB200與CSP自研ASIC構成這一輪滲透率提升的兩個主要推力。
今年被視為液冷走向標準配備的重要年度。產業預估,2026年液冷在AI晶片的滲透率將突破53%,首次成為高階AI運算架構中占比過半的散熱方案。到了2027年,隨著高階整櫃式叢集逐步標準化,滲透率可能逼近60%。
從10%至15%上升到超過53%,代表產業變化涵蓋的範圍已經擴大。冷板、泵浦、管路、快速接頭與冷卻液分配等環節,都要配合晶片、伺服器、機櫃及資料中心設計同步調整。液冷滲透率突破五成也意味供應商的量產能力、良率與客戶驗證速度,將比早期概念導入更具影響力。
ASIC與液冷形成同一套系統設計需求
CSP自研ASIC的目的之一,是針對特定AI工作負載調整運算效率與成本。晶片規格開始分化後,散熱系統也需要依照功耗、板卡配置及機櫃架構重新設計。液冷供應商因此更早參與客戶開發流程,驗證週期與客製化能力也會影響訂單取得。
這使「ASIC加液冷」成為一套系統層級的需求。ASIC出貨增加,可以帶動對應的冷板與液冷模組;液冷方案通過美系客戶驗證,也有機會提高供應商在後續平台中的參與程度。兩項業務仍有各自的量產時程,營收貢獻需要依照客戶專案進度確認。
現有產業數字支持液冷需求長期擴張,也顯示自研ASIC可能帶來新的散熱規格。個別廠商能否受惠,還要檢查其客戶資格、量產份額、產品組合與實際營收。產業高成長不等同個股同步成長,尤其液冷市場從測試進入量產後,供應鏈競爭與價格壓力可能跟著增加。
追蹤量產進度,比單一滲透率預估更完整
液冷滲透率從2025年的約33%升至今年預估的53%以上,屬於明顯的規格轉換訊號。不過,滲透率屬於產業預估,實際市場產值仍取決於AI伺服器出貨、單櫃功耗、液冷系統單價,以及新資料中心建置速度。
後續可以持續檢查三組證據:NVIDIA整櫃方案的放量進度、CSP自研ASIC採用液冷的比例,以及供應商是否把驗證案轉為量產營收。若滲透率上升,同時伴隨訂單、營收與產能利用率改善,液冷成長才會完整反映到財務數字。
2030年代初期突破200億美元的市場預估,提供了長期需求尺度。短期仍要回到客戶平台與量產節奏,確認哪些供應商能取得穩定份額。從驗證走向量產,將決定ASIC與液冷雙引擎能否持續反映在營收與獲利。
關於作者

1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
[CMoney Taiwan ESG Rating] 2026Q4 評等發布
32minutes ago
MLCC 產能暴增利空!華新科(2492)急殺 32%,如何事先判斷風險?
anhour ago
台股史上最大跌點!融資維持率135%恐引爆斷頭潮,4 個反彈觀察訊號與2檔觀察股一次看
2hours ago
【盤後焦點】太陽能資金轉強,「6檔概念股」強勢上攻!
2hours ago
動能app盤後速覽_20261106
3hours ago