




AI供應鏈訂單續強,殖利率與毛利率會先壓誰?


AI訂單支撐美國製造業,成本壓力開始影響獲利轉化
今年11月3日盤前,AI伺服器與資料中心建置仍是製造業需求的重要支柱。Nvidia(NVDA)、AMD(AMD)帶動先進製程與封裝需求,台積電、日月光投控(3711)的訂單能見度也獲得支撐。市場預期9月工廠訂單月增率反彈至1.2%,數據若高於預期,將強化製造業需求回溫的判斷。
工廠訂單涵蓋的範圍較廣,單一數據無法完整拆出AI貢獻。後續仍需搭配AI伺服器出貨量、晶片公司指引與供應鏈訂單觀察。若伺服器出貨優於預期,且訂單能見度延伸至2027年,AI基礎建設週期的延續性會更清楚。
需求快速擴張也帶來材料、封裝產能與物流瓶頸。部分次系統供應商面臨交期拉長及成本上升,訂單成長未必能等比例轉成每股盈餘。毛利率保護能力將決定供應鏈內部的獲利分化,具備議價能力與產能優勢的公司相對有利。
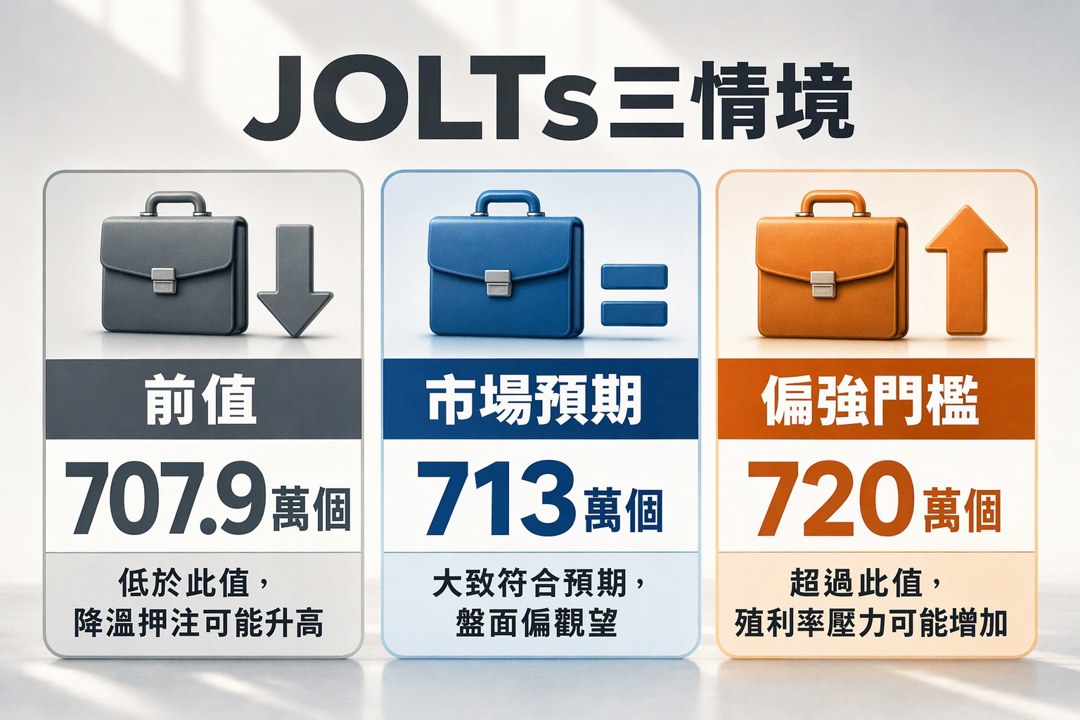
JOLTs職位空缺牽動殖利率與成長股評價
美國勞工部預定於美東時間11月3日上午10點公布9月JOLTs職位空缺報告,前值為707.9萬個,市場預期小幅回升至713萬個。這項數據反映企業勞動需求,也是聯準會判斷就業市場緊俏程度的重要依據。
空缺數若低於707.9萬個,市場可能提高對勞動市場降溫與提前降息的押注,美債殖利率也可能回落,短線支撐科技成長股。若空缺數超過720萬個,勞動需求偏強的訊號將推升利率維持高檔的預期,長久期科技股面臨的評價壓力會增加。
同日公布的工廠訂單,會形成另一股定價力量。工廠訂單若達1.5%以上,可支持製造業需求;強勁JOLTs則可能推升殖利率。景氣利多與利率壓力可能同時出現,盤面反應將取決於殖利率上升幅度,以及資金對企業獲利成長的信心。
大型科技股缺少財報催化,市場改看AI變現速度
經過一輪財報季後,Nvidia、Apple(AAPL)與Microsoft(MSFT)等大型權值股進入重新檢視預期的階段。市場關注未來兩年的AI獲利成長,能否消化雲端基礎建設支出與較高的評價倍數。
Microsoft、Google母公司Alphabet(GOOGL)及Amazon(AMZN)持續提高資料中心與AI投資,資本支出先反映在GPU、網路、光通訊、電力及冷卻設備。營收端則要追蹤企業AI服務採用率、雲端用量與付費模式。AI資本支出轉成營收的速度,會影響市場願意給予大型科技股多少成長溢價。
11月3日盤前缺乏大型財報催化,科技股更容易跟隨美債殖利率波動。10年期殖利率若降至4.2%以下,評價壓力可望緩和;若持續走高,資金可能降低高評價成長股部位。這些殖利率水準屬於情境門檻,仍需搭配JOLTs與工廠訂單的實際結果解讀。
先進製程需求強勁,CoWoS限制AI加速卡出貨節奏
台積電先進製程持續受惠於AI晶片需求。依原先供應鏈預期,3奈米及準備量產的2奈米產能,已獲Nvidia、Apple與AMD等客戶積極預訂。先進製程稼動率提供訂單支撐,封裝產能則影響晶片完成交付的速度。
CoWoS是把運算晶片與高頻寬記憶體整合的先進封裝技術,目前仍是AI加速卡供應鏈的重要限制。晶圓完成製造後,仍需經過封裝才能形成可交付產品。CoWoS產能若持續緊張,AI加速卡出貨成長就會受到約束。
日月光投控持續投入先進封裝,市場需要追蹤產能爬坡能否跟上客戶需求。擴產進度若提前,供應瓶頸有機會緩解;瓶頸若延續至2027年,晶片公司可能調整出貨指引。CoWoS新增產能與實際產出,比單看擴產金額更能反映供給改善幅度。
聯發科(2454)則位於AI終端裝置環節,天璣旗艦晶片的出貨可用來觀察AI手機需求。資料中心加速卡與AI手機面對不同客戶、產品週期及毛利結構,兩者適合分開追蹤。
聯準會缺少新指引,數據成為利率預期的主要依據
聯準會官員進入沉默期前缺乏新的公開訊號,市場只能依靠就業、製造業與通膨數據調整降息路徑。聯邦基金利率期貨對2026年底前再降一碼仍有分歧,JOLTs將直接影響這項定價。
若AI需求、工廠訂單與勞動市場同步偏強,聯準會降息空間可能收窄。長端殖利率若升破4.5%,科技股評價將承受更明顯的壓力;通膨若同時回升,市場甚至可能重新討論升息風險。相反情境則是職位空缺降溫、美元轉弱與殖利率回落,成長股可望獲得短線支撐。
基本情境是窄幅震盪,數據組合決定盤面方向
市場基準預期為JOLTs約713萬個、工廠訂單月增1.2%。兩項數據大致符合預期時,11月3日美股盤面可能維持觀望,AI與大型科技股偏向跟隨殖利率波動。
數據全面偏強會提高製造業需求的可信度,也可能延後降息預期;數據全面偏弱有利於利率下行,卻可能引發市場對需求韌性的疑慮。對AI供應鏈而言,單日總經數據主要改變折現率與短線風險偏好。中長期判斷仍需回到伺服器出貨、雲端資本支出、CoWoS產出,以及成本能否順利轉嫁。
訂單能見度與獲利轉化需要同步確認。AI基礎建設需求可以維持高檔,股價表現仍會受到殖利率與毛利率約束;11月3日數據公布後,市場如何在成長與利率之間重新定價,將是盤面分化的主要機制。
關於作者

1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
動能app盤前速覽_20261104
2hours ago
老簡帶你 11/03 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
2026.11.03 期指實戰錄 - VVIP 限定
13hours ago
11/03 主動式ETF共識|大跌日狂掃貨,買賣比68對19
14hours ago
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
14hours ago