




AI硬體訂單看到2027年,供應瓶頸會先卡住誰?


科技股回檔,AI硬體訂單仍向2027年延伸
截至今年11月3日,Nasdaq-100已自10月高點回落逾一成,部分資料中心與基礎建設ETF跌幅超過兩成。資金降低AI概念股曝險,供應鏈財報卻顯示,雲端與高效能運算(HPC)需求仍在推升訂單、產能與產品自製率。
ON Semiconductor(ON)、Fabrinet(FN)與Ichor Holdings(ICHR)分別位於電源半導體、光通訊製造及半導體設備零組件環節。三家公司共同提到零組件吃緊,訂單能見度已延伸至2027年。AI硬體擴產仍處於前段,短期限制主要來自供應能力與產能分配。
ON將AI資料中心列為第四項獨立事業
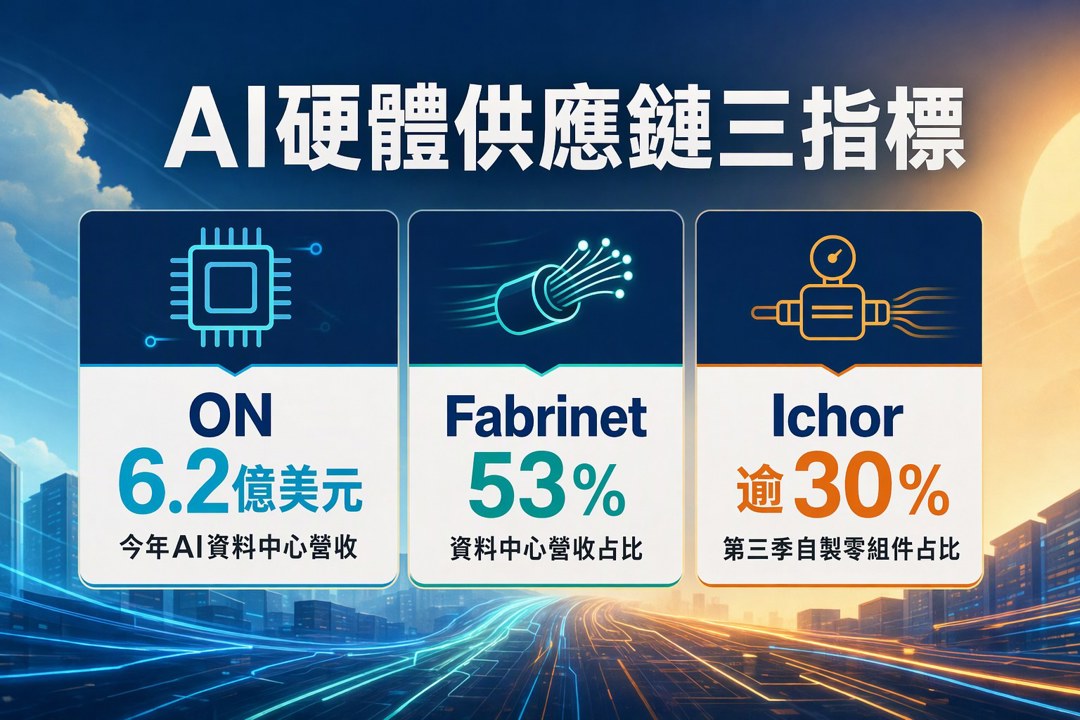
ON在今年第三季的AI資料中心營收為1.8億美元,季增39%。公司預估今年相關營收可達6.2億美元,2027年再成長一倍,並將2030年前的長期目標由約25億美元上修至超過30億美元。
這條成長曲線反映資料中心電力密度快速提升。GPU與加速器數量增加後,電源轉換效率、散熱負擔及機櫃供電架構都需要同步升級。ON也因此提出以6億美元加最高1.75億美元對價收購Ferric,補強新一代高效率電源方案,並預期交易有助毛利率與長期每股盈餘。
第三季總營收17.2億美元,非GAAP毛利率約41.2%,均高於原先財測中位數。公司目前仍有部分製程線供給受限,第四季將部分產能由車用轉給AI資料中心與工業客戶,車用營收預計季減高個位數百分比。
管理層規劃自2027年第一季逐步恢復車廠庫存補充。產能開出速度將決定雙主軸能否並行;若新增供給延後,AI與車用之間的分配壓力仍會延續。
Fabrinet資料中心營收占比升至53%
Fabrinet在2027會計年度第一季繳出14.74億美元營收,年增51%;非GAAP每股盈餘達4.34美元。資料中心產品營收為7.77億美元,年增78%、季增16%,占總營收53%。
高速光模組、資料中心互連與HPC訂單,已成為Fabrinet主要成長來源。AI叢集規模擴大後,伺服器之間需要更高頻寬與更低延遲的連接,光通訊用量會隨交換器層級、傳輸速率及連接距離增加。
Fabrinet已完成加州Santa Clara新廠購置,使矽谷產能增加一倍。泰國Chonburi園區第10棟廠房接近完工,第11棟也已啟動,預計新增約150萬平方英尺空間,可對應約30億美元年營收能力。公司同時把長期總產能上修至約160億美元。
30億美元新增產能提供了需求尺度,也帶來執行風險。光學與電子零組件供應仍偏緊,公司需要透過客戶協調及供應商鎖量維持出貨。全球最低稅負制的補充稅與匯率波動,也可能持續干擾未來幾季的稅費與毛利率。
Ichor提高自製比重,毛利率站上指引區間
Ichor第三季營收3.287億美元,毛利率16%,營業利益率8.6%,每股盈餘0.63美元,均優於市場預估。先進蝕刻與沉積設備需求增加,帶動高階壓力式流量控制器(MFC)及氣體輸送零組件出貨。
部分零組件短缺仍限制營收,但Ichor透過產品組合調整及提高自製內容,使毛利率超過原指引上緣。自有專利與自製零組件占比,已由第二季的25%升至第三季逾30%,第四季預計接近35%,中短期目標則朝40%推進。
第四季營收指引為3.45億至3.65億美元,毛利率預估約16.5%。公司也已在六款新製程設備平台取得關鍵零組件設計案,產品範圍延伸至傳統氣體面板以外。自製率提升是Ichor擴張獲利率的主要機制,後續仍需搭配量產進度與供應穩定度觀察。
訂單能見度與供應瓶頸同步升高
三家公司的財報提供兩項產業訊息。雲端與HPC訂單能見度已延伸至2027年;光學元件、閥件、接頭、基板及流量控制器則可能依序形成瓶頸。需求增長可以推升營收,供應限制也會造成遞延出貨、成本增加與客戶交期壓力。
Fabrinet持續增加廠房,Ichor表示既有廠房可支撐30億美元營收,ON則透過併購與產能重分配強化資料中心業務。資本支出正在由預期轉成實體產能,但廠房面積與理論產值仍需經過設備進駐、良率提升及客戶認證,才能轉成穩定營收。
今年11月初的股價修正,反映投資人重新評估AI資本支出的回收期與估值承受度。硬體供應鏈的營收與訂單仍維持成長,價格波動與營運趨勢目前呈現分歧。後續可持續追蹤三組證據:新增產能的啟用進度、缺料是否轉為持續性出貨延誤,以及自製率與產品組合能否穩定推升毛利率。
關於作者

1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
5
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
動能app盤前速覽_20261104
2hours ago
老簡帶你 11/03 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
3hours ago
2026.11.03 期指實戰錄 - VVIP 限定
14hours ago
11/03 主動式ETF共識|大跌日狂掃貨,買賣比68對19
15hours ago
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
15hours ago