




電子權值股財報分歧,毛利率與折舊誰先拖累評價?


電子權值股財報分歧,市場開始計算資本支出代價
2026年第三季財報陸續公布,聯發科(2454)與聯電(2303)都繳出營收或獲利成長,股價反應卻出現差異。市場同時評估短期獲利、毛利率變化,以及新一輪投資對未來折舊的影響。
這一輪評價差異,反映財報數字與資本配置需要放在一起看。企業擴大先進技術投資,有機會提高中長期競爭力;廠房與設備投入轉為折舊後,也可能壓縮毛利率。獲利成長與投資回收期,成為電子權值股評價分化的主要來源。
聯電第三季淨利年增12%,32億美元投資帶來折舊疑慮
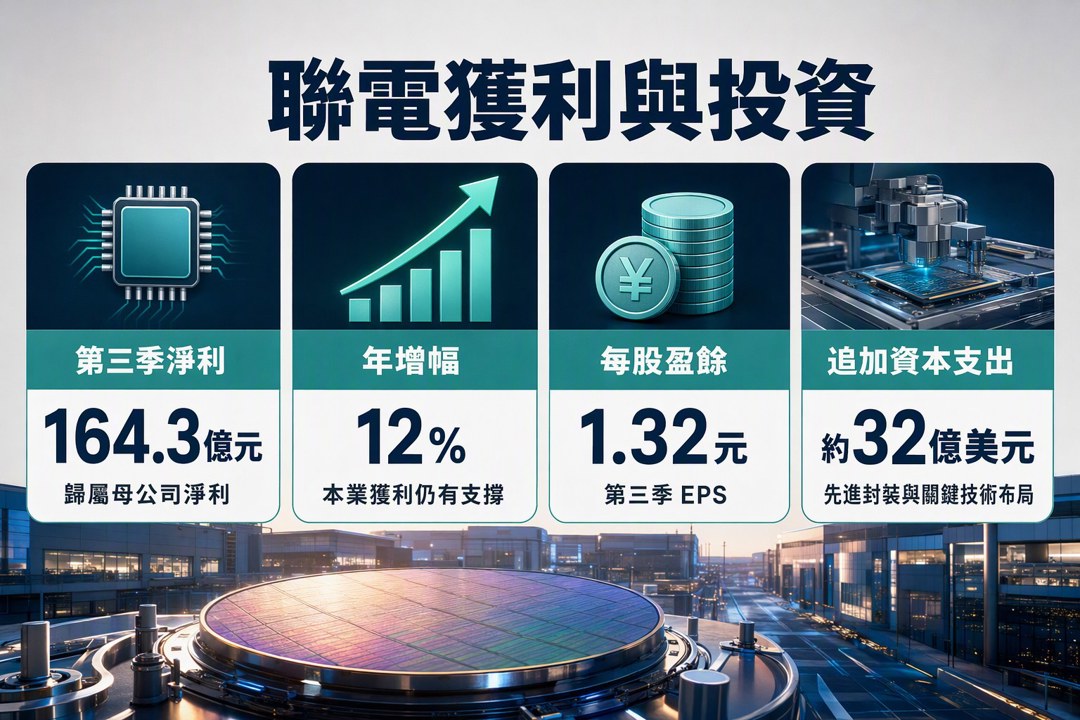
聯電第三季歸屬母公司淨利為164.3億元,年增12%,每股盈餘1.32元。這組數字顯示本業獲利仍有支撐,董事會同時核准追加約32億美元資本支出,用於先進封裝與關鍵技術布局。
資本支出會先形成廠房與設備,後續再按使用年限認列折舊。若新增產能的利用率與產品單價未能同步提高,折舊增加就可能拉低毛利率。市場因此把注意力放在投資轉化速度,而非單看第三季淨利年增幅。
聯電法說會後,股價於2026年出現下跌走勢,顯示資金對短期成本壓力較敏感。32億美元資本支出能否帶來更高附加價值訂單,還要交由後續產能利用率、產品組合與毛利率確認。單季獲利提供目前的財務基礎,投資效益則需要更長時間展開。
台達電存貨跌價損失,毛利率成為另一條評價軸線
台達電(2308)第三季受到海外子公司存貨跌價損失拖累,毛利率下滑,股價於2026年近期承受修正壓力。存貨跌價屬於會計認列,但它也反映部分存貨的可回收價值下降,直接影響當期獲利品質。
台達電與聯電面對的壓力來源不同。聯電的市場疑慮集中於新增投資與未來折舊;台達電則是既有存貨損失侵蝕第三季毛利率。兩家公司都說明一項財報季常見機制:營收與淨利成長無法完整取代毛利率分析。
對大型電子企業而言,毛利率同時受到產品組合、產能利用率、存貨調整與折舊費用影響。毛利率變化決定獲利含金量,也會左右市場願意給予的評價。
聯發科專案量產推升營收,第四季估計季增30%至40%
聯發科第三季營收季增10%,主要受特定專案進入量產帶動。法人機構進一步預估,第四季整體營收可能季增30%至40%。若預估實現,代表專案量產規模將在第四季明顯放大,也有助提高供應鏈的訂單能見度。
這項成長還會連結台積電(2330)的產能分配。晶片設計公司取得客戶專案後,需要晶圓代工產能配合,量產節奏會沿著投片、製造與交付向供應鏈傳導。聯發科的營收增幅因此需要搭配專案進度與台積電產能配置觀察。
2026年近期,聯發科與台積電的股價差距一度收斂。這項價格變化可以反映市場預期調整,尚無法單獨確認專案最終貢獻。**第四季季增30%至40%**仍屬法人預估,後續應由實際營收與公司展望核對。
財報季後續看三項數據:毛利率、產能利用率與接單進度
聯電目前有第三季獲利成長支撐,市場同時消化龐大投資可能增加的折舊。台達電需要觀察存貨跌價影響是否延續,以及毛利率能否回穩。聯發科則進入專案放量階段,第四季營收與供應鏈產能安排將提供直接證據。
大型電子股的評價分歧,來自各公司所處投資週期不同。成熟獲利、庫存調整與新專案量產同時發生,單一季度淨利很難涵蓋全部變化。後續數據若顯示接單增長足以吸收新增產能與折舊,資本支出的效益會逐步清楚;若毛利率持續承壓,市場對投資回收期的疑慮也會延長。
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【產業戰報】隊長追蹤的11家優質公司,最新產業資訊更新
9hours ago
2026.10.29 期指實戰錄 - VVIP 限定
10hours ago
10/29 主動式ETF共識|聯電重挫遭砍,經理人反手掃信驊
12hours ago
【00403A】10/29 操作日報|幾乎出清聯電,資金轉向高階封測
13hours ago
【00981A】10/29 操作日報|趁震盪加碼富世達與股王信驊
13hours ago