




UroGen Q3營收暴增223.9%但EPS失預期,處方與據點擴張顯示商轉動能



營收年增強勁但小幅低於預期;處方數與活化診點持續上升,顯示市場接受度提高。
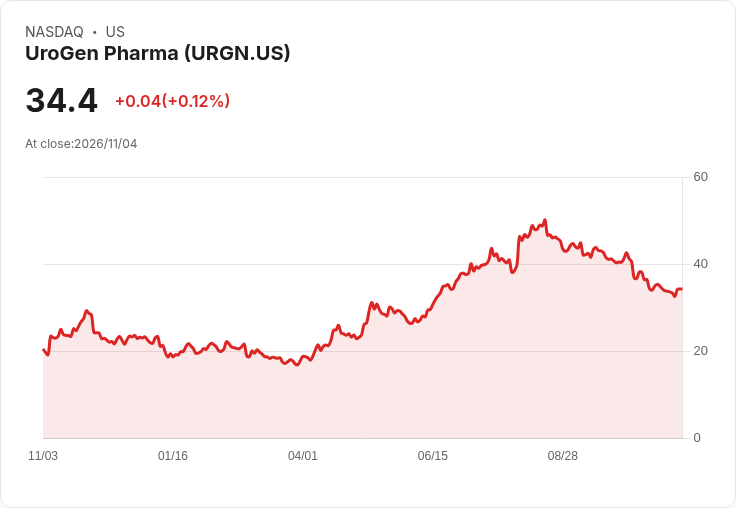
UroGen Pharma 公佈第三季財報:GAAP 每股盈餘為 -$0.03,較市場預期低於 $0.13;營收為 8,900 萬美元,年增 223.9%,但較預期少約 91 萬美元。表面數字呈現「高速成長但小幅落後預期」的混合訊號,成為投資人與分析師關注的焦點。

背景與主要資料 - 公司將本季成長歸因於已上市產品的商業化推動,營收年增率高達 223.9%,顯示初期市場接受度強。 - 商業化佈局方面,UroGen 報告已「活化」的診療據點數達 1,538 家(較 2026 年 6 月 30 日的 1,444 家增加);此一擴張有助於提升患者可及性與處方量。 - 處方採用面向也顯著改善:獨立開立 ZUSDURI 的醫師數為 662 人(較 6 月 30 日的 452 人增加),重複開立之醫師為 331 人(較 6 月 20 日的 204 人增加),重複處方醫師約佔總數 50%,較 6 月 30 日的 45% 上升。
深入分析 短中期財務面:營收大幅成長凸顯新藥上市初期的需求爆發,但本季營收與 GAAP EPS 均略低於市場預期,反映出商轉初期仍面臨成本壓力(行銷、銷售與醫學教育投入)以及毛利節奏尚未完全穩定。EPS 為負值表明公司仍處於擴張與投資階段,投資人需關注未來數季毛利改善與經營槓桿能否顯現。
商業化指標的重要性:活化據點數與獨立及重複處方醫師數的顯著增加,是評估藥品市場滲透與黏著度的關鍵。重複處方醫師佔比從 45% 提升到約 50%,意味著已使用該療法的醫師在回診或續方上有明顯採用意願,這比單次開處方更能預示穩定的收入來源。據點擴張也降低了地理性供應瓶頸風險。
替代理解與反駁 - 替代理解:有人可能認為初期處方與據點快速增加屬於短暫的「上路效應」,未來可能回落。 - 反駁:資料顯示重複處方比例上升,代表部分醫師在臨床運用中看見價值且持續開立,這比單次處方更能支援成長延續性。此外,活化據點持續增加有助於擴大病患基數,降低單一市場飽和的風險。
風險提示與未來觀察重點 投資人與市場應關注幾個關鍵專案以評估成長可持續性:下一季的營收與 EPS 指引、毛利率與經營費用趨勢、處方重複率是否繼續上升、地區性滲透進度、以及任何法規或報銷層面的變化。若重複處方與據點數能保持穩定成長,未來數季的收入可望進一步擴大並推動利潤改善;反之,商業化成本若未有效控制,短期仍可能拖累獲利表現。
結論與行動號召 UroGen 本季呈現「高速成長但小幅落後預期」的局面:營收年增顯著、處方與診點擴張具體,支援中長期市場接受度;但 EPS 與營收的輕微缺口提醒投資人關注商業化成本與利潤轉折點。建議投資者與關注者追蹤公司下一季指引、處方留存率變化與毛利改善情形,作為是否增持或調整部位的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

民主黨橫掃國會後零售股暴衝!沃爾瑪、亞馬遜、Dollar Tree率隊上攻
AI 資本支出風向驟變?民主黨國會重塑資料中心版圖,半導體與雲端股上演大洗牌
AI掀晶片軍備戰:AMD「一毛錢認股」綁住OpenAI與Meta,華爾街算得清代價嗎?
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
30minutes ago
2026.11.04 期指實戰錄 - VVIP 限定
39minutes ago
11/4 主動式ETF共識|8家經理人同步抄底大跌股
2hours ago
ETF、基金買越多越好?小心持股重疊 2專家教你5步驟汰弱留強
3hours ago
【00991A】11/04 操作日報|經理人逢低微調AI伺服器與晶片股
3hours ago