




藍浪震撼市場!美中期選舉後油價暴跌、晶片股重挫、資金轉向銀行與再生能



民主黨大勝後,油價急挫、金價與債券上漲,晶片與AI概念股承壓,市場資金輪動。
選後市場急轉:在美國中期選舉出現「民主黨大勝」的明確結果後,投資人押注對中東衝突的升級風險將下降,帶動油價、匯市、債券與股市出現顯著變化。布蘭特原油日前一度大跌近9%,跌破每桶100美元,單周下挫約20%,創2020年4月以來最大周度跌幅;同時,金價兩日大漲約5%,並曾短暫站上報導中的4,100美元/盎司水準,顯示市場避險情緒回升。

背景與現況: - 指數與資產輪動:MSCI全世界指數上漲0.1%,歐洲STOXX 600上漲0.7%,接近8月高點;美股方面,S&P 500收高1.6%,但科技類股與半導體指數顯著受壓。 - 利率與匯率:債券買盤迴流使10年期美債殖利率下滑至約4.87%,美元走弱至約一個月低點,投資人也關注英國央行是否會如預期升息以應對通膨壓力。 - 能源、金屬與公司股價:原油雖當日小幅回升至約95美元/桶,但已連日重挫;再生能源股則受惠政策不確定性下降,丹麥的Orsted與Vestas分別上漲約2.6%與1%。
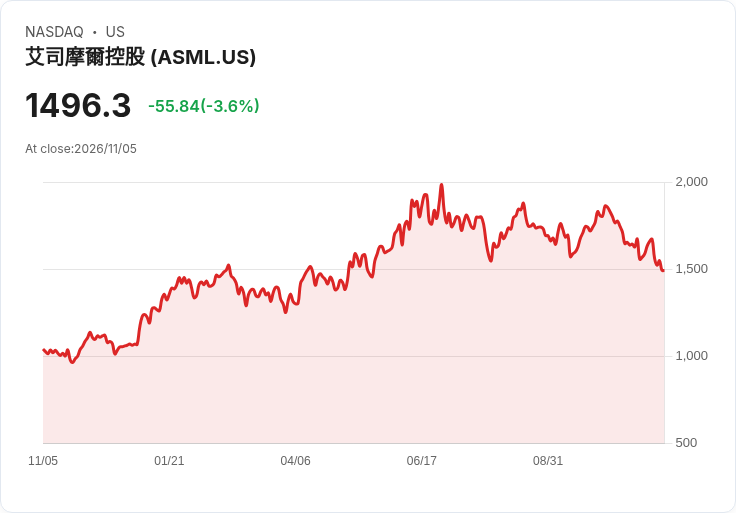
事實、資料與市場反應: - 半導體與AI概念承壓:費城半導體指數單日下跌3.1%,過去一月已蒸發約25%市值;納斯達克100期貨下跌0.7%,S&P期貨微跌0.1%。區域性表現也反映曝險差異,歐洲市場受銀行與藥廠比重高而上揚,亞洲市場(如韓國KOSPI)因高度集中於AI/晶片股而明顯下滑。 - 政策面影響:在德州與喬治亞,部分主張對資料中心建設暫停的民主黨候選人當選,強化市場對資料中心與電力需求監管風險的擔憂。德意志銀行策略師Jim Reid指出,從歷史看法來看,中期選舉後一年多頭機率高;但State Street策略師Masahiko Loo則警告,民主黨掌權會提高對資料中心與AI相關電力消耗的政治審視,雖可能抬升風險溢價,但不必然阻斷整體AI資本支出迴圈。
深入分析與評價: - 為何油價會大跌?市場預期若國會由民主黨掌握,總統在國際衝突上將面臨更多國內政治約束,擴大軍事行動或升級衝突的成本提高,交易者因而押注中東地緣風險降溫;同時,原先因戰事推高的保險與運輸溢價回落,加速價格調整。 - 為何晶片與AI股下跌?選舉結果凸顯地方層級對資料中心的阻力與能源政策的不確定性,投資人擔心建設與電力供應限制可能提高AI基礎設施成本,且面臨更嚴格監管與審查,短期內壓縮獲利預期。 - 反駁替代觀點:有人認為民主黨掌權應利於長期科技與再生能源投資,但現實是,總統仍握有否決權(報導指出川普仍有否決權),且民主黨內部也存在分歧,短期內政策方向並不等於全面放行;因此即便政治面提升部分領域支援,監管與地方阻力仍可能造成資本支出節奏變慢。
結論與展望(行動號召): 選後市場顯示資金正從高風險、對戰爭敏感的能源類股與集中在AI/晶片的權重板塊,轉向銀行、藥廠、再生能源及避險資產(黃金、債券)。未來幾周投資人應重點關注:能源價格與供需訊號、各國央行(尤其英國與美國)利率動向、公司財報對AI資本支出之指引,以及各州/地方對資料中心與電力政策的進一步行動。建議投資者在掌握政策風險與產業基本面的前提下,考慮配置防禦性與受惠於利率回落、能源價格回撥的產業,並對高度集中於AI基礎設施的標的保持謹慎。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

AI 傳奇變負累?Google 搜尋金雞母失速,投資人押注「新AI vs. 舊網路」世代對決
National Grid擬五年投入至少700億英鎊大擴張,2026/27每股盈餘料飆增15%!
索尼靠《蜘蛛人》票房與PS5續航 單季淨利暴增44%(4496億日圓)
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【00403A】11/05 操作日報|淨值重挫逢低撿!大舉加碼國泰金
afew seconds ago
【00981A】11/05 操作日報|淨值重挫,經理人新建倉中信金
aminute ago
[樣本新增公告]已於 2026/11/03(二) 執行 (影響表格:選擇權交易行情表)
34minutes ago
永豐銀盜轉案》 到ATM提款才知變成新聞焦點 駭客隨機測試4千多萬全灌入他戶頭!金管會重話要查3關鍵
39minutes ago
【00992A】11/05 操作日報|淨值重挫近8%,經理人逆勢翻倍加碼聯亞
anhour ago