




醫療科技雙軌衝鋒:OSIS 壓抑營收照樣拉高獲利、Sanofi 靠新藥火力改寫成長版圖



醫療與生命科學產業在資本緊縮與地緣風險下,呈現截然不同的成長路徑。醫療科技商 OSI Systems(OSIS)在安全與射頻長約支撐下,靠回購與財務結構拉高 EPS;藥廠 Sanofi(SNY)則以新藥與免疫療法爆發式成長,逆勢上修中期展望,凸顯研發與產品組合才是長期股價關鍵。
在全球醫療與生命科學產業面臨資本支出縮手與地緣政治不確定之際,兩家來自不同細分領域的企業給出截然不同的成長打法:一個是偏重醫療影像與安全檢測設備的 OSI Systems(OSI Systems, OSIS),另一個是大型跨國藥廠 Sanofi(Sanofi, SNY)。從最新財報與管理層談話來看,前者靠長週期安全與射頻合約撐起營運動能、以股本結構優化拉昇每股獲利;後者則以新藥上市與免疫療法產品強勁放量,直接改寫營收與獲利成長軌跡,成為投資人解讀醫療類股未來走勢的對照樣本。

先看 OSI Systems 的最新季度表現。公司公布 2027 財年第一季營收達 4.03 億美元,刷新歷年 Q1 紀錄,年增 5%。調整後稀釋每股盈餘(EPS)則達 1.66 美元,年增 17%,同樣創下第一季新高。更關鍵的是訂單與在手合約的能見度:本季訂單動能強勁,訂單出貨比(book-to-bill ratio)達 1.4,在手未完成訂單(backlog)進一步推升至 21 億美元歷史高位,顯示中長期需求尚算穩健。
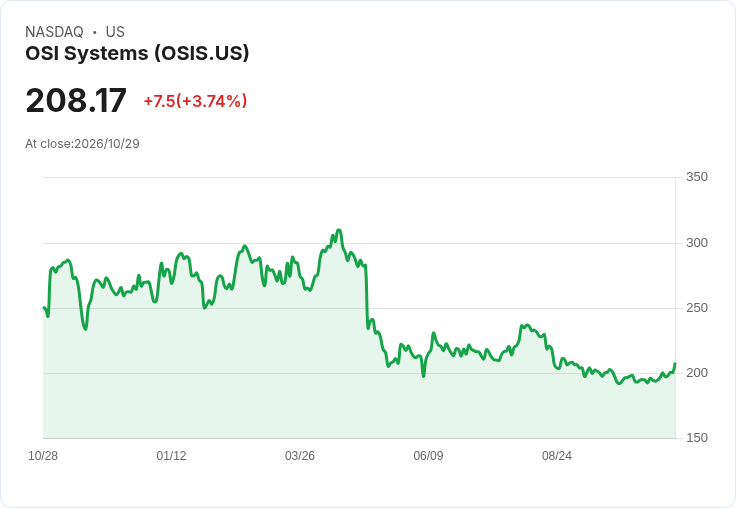
不過,這樣的 EPS 成長並非完全來自營運面改善。OSI Systems 管理層坦言,本季每股盈餘有「相當一部分」來自營運線以下的項目,包括較低的淨利息支出與較低的流通股數。公司在第一季回購約 30.6 萬股,平均價格約 204 美元,總金額約 6,200 萬美元,董事會更在 8 月將回購授權再增加 100 萬股。同時,淨利息及其他費用由去年同期的 740 萬美元降至 330 萬美元,改善 410 萬美元,主因借款成本降低與投資收益增加,顯示財務結構調整對獲利貢獻明顯。
從事業部來看,OSI Systems 的獲利呈現兩極化。2027 財年 Q1 的整體毛利率為 30.7%,較去年同期的 32.0% 下滑,主要受醫療事業營收下滑以及安全事業本季產品組合不利影響。調整後營業利益率為 9.5%,其中特安事業達 12.6%、光學元件(Opto)為 12.1%,醫療事業則為負 1.8%。管理層指出,醫療事業本季營收年減 14%,主因病人監測設備銷售下滑,反映醫院在資本支出上持續保守。
儘管醫療端疲弱,OSIS 在安全與射頻(RF)領域的長約仍提供一定支撐。公司於本季宣布獲得美國海關與邊境保護局兩項為期 5 年的 IDIQ 合約,其中一案天花板金額約 2 億美元,另一案約 8,500 萬美元。管理層特別強調,只有已獲確認訂單才會計入在手訂單數字,而非整個合約上限,以維持 backlog 的紀律與透明度。此外,在射頻相關業務,本季再新增約 9,000 萬美元訂單,加上持續參與與「Golden Dome」相關的 SHIELD IDIQ 計畫,讓公司在競逐未來美國國土安全相關案量上盤踞有利位置。
地緣政治風險是 OSIS 當前的核心變數之一。管理層坦承,中東衝突持續影響該區活動,第二季更會面臨「最難的中東基期」。此前被延後的部分中東安全設備交付,本季已出貨並認列約 800 萬美元營收,其餘多數預期將在今年下半年及 2028 財年轉為收入。墨西哥業務此前也帶來壓力,使公司預期第二季營收將較去年同期「小幅下滑」,整年成長仍會落在下半年。但 CFO 強調,全年自由現金流仍預期會高於淨利,顯示現金轉換能力仍受控。
在展望方面,OSI Systems 上修 2027 財年非 GAAP EPS 指引至 11.28 至 11.64 美元區間,較先前的 11.13 至 11.49 美元微幅上調,但維持全年營收指引 18.75 億至 19.3 億美元不變。管理層明確指出,EPS 上修主要反映第一季股本回購的正面影響,而非大幅上修營運假設。分析師在電話會議中也點出,公司在營收指引上仍保留「一定保守」,尤其是美國政府相關計畫的撥款與採購時程,以及中東情勢仍有變數。不過,管理層表示,國土安全部與 Golden Dome 計畫的相關資金多數已到位,短期至中期風險仍可控。
相較之下,藥廠 Sanofi 則展示了截然不同的成長故事。公司第三季非 GAAP EPS 達 3.55 歐元,較市場預期高出 2.04 歐元;營收則達 144.4 億歐元,年增 16.2%,同樣優於預期。醫藥新產品線銷售年增 31.4%,達 14 億歐元,主力來自 ALTUVIIIO、Ayvakit 與 Rezurock 等新藥。明星產品 Dupixent 的銷售更年增 34.8%,單季營收達 57 億歐元,且已是第二次單季突破 50 億歐元門檻,顯示免疫療法產品群成為公司營收與獲利的主要引擎。
當然,Sanofi 並非各事業都同樣亮眼。疫苗事業本季營收為 32 億歐元,年減 6.6%,主要受到呼吸道預防疫苗出貨時點的預期性調整影響,屬於「節奏」而非結構問題。即便如此,整體營運動能仍足以讓公司上修 2026 年中期展望:銷售額預期在固定匯率(CER)下可望以「低雙位數百分比」成長,企業 EPS 則預期以「中雙位數百分比」成長,釋出明確樂觀訊號。
若將 OSIS 與 Sanofi 放在同一張投資地圖中比較,可以看出醫療科技設備與創新藥品兩條路線的本質差異。OSI Systems 倚靠長週期政府合約與安全檢測服務,搭配財務工程(降低利息成本與積極回購)來穩定 EPS 成長,營收則受地緣政治與醫院資本支出周期牽動,成長曲線較為平緩甚至波動;Sanofi 則扎根於產品研發與管線經營,一旦 ALTUVIIIO、Ayvakit、Rezurock 等新藥成功商轉,再加上 Dupixent 持續放量,就能在短期內展現高雙位數營收與 EPS 成長動能,並因此有底氣上修未來數年的成長指引。
對投資人而言,這兩個案例提供了重新思考醫療與生命科學產業估值邏輯的參考座標。偏設備與服務導向的公司,如 OSIS,即便短期面臨毛利率壓力與醫療事業拖累,只要在手訂單充沛、自由現金流穩健,配合保守但清晰的指引,仍能透過回購與財務策略維持每股獲利成長,適合尋求穩健現金流與防禦性配置的資金佈局;而以研發與專利為核心的制藥巨頭如 Sanofi,則更適合承受研發風險、換取中長期高成長報酬的投資人,股價表現將高度綁定管線成果與產品組合競爭力。
展望未來,地緣風險、醫療資本支出周期與政府預算節奏,仍會持續影響 OSI Systems 這類安全與醫療設備供應商的營運節奏;Sanofi 雖然目前靠新藥與免疫療法強勢帶動成長,但疫苗事業的季節性與政策變化也不容忽視。整體來說,醫療與生命科學產業已走出過去「景氣防禦」的單一敘事,轉向「產品力決定成長高度、財務結構決定獲利質量」的雙軌評價模式。未來幾季,市場將更聚焦於 OSIS 在安全服務與射頻長約的持續落地,以及 Sanofi 能否維持 Dupixent 與新藥管線的高成長節奏,這也將左右相關類股在美股市場中的相對表現與資金流向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

利率高壓下的銀行生死戰:地方銀行獲利分化、能源與公用事業現金流成焦點
BP宣佈每ADS派息0.5196美元 維持不變,資產出售與獲利成長撐盤
TGS第三季獲利大縮水!EPS下滑26.1%、營收衰退6.5%——Vaca Muerta基礎建設能否翻轉局勢?
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
[資料新增公告]已於 2026/10/29(四) 執行 (影響表格:日股週收盤還原表排行等6張表)
2hours ago
動能app盤後速覽_20261030
2hours ago
聯準會 FOMC 分析:美國經濟仍強,但打壓通膨決心不變!
5hours ago
基本面明明很好,為什麼股價還是一直跌?── 基本面逆勢交易完整攻略
5hours ago
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
6hours ago