




5G晶片備戰2027、「醫療耗材」急求現金——兩家小型科技股曝出成長路上的隱憂



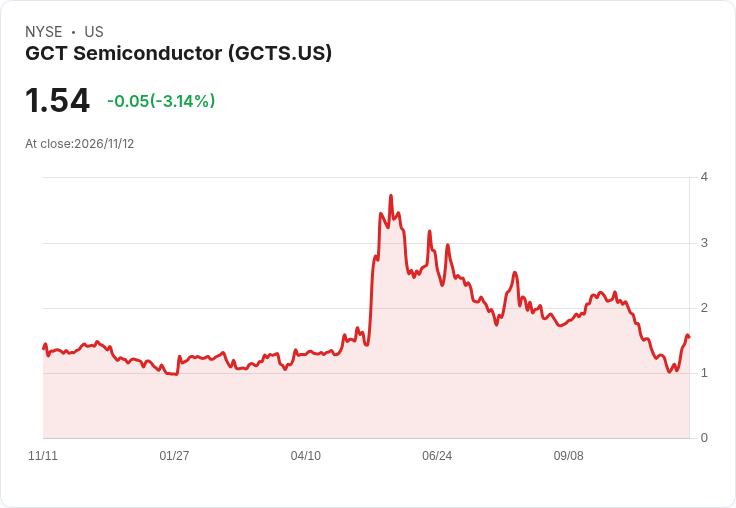
5G晶片商 GCT Semiconductor(GCTS)與再生醫療產品商 BioStem Technologies(BSEM)在最新財報中同樣強調「成長在路上」,卻同時曝露出時間延宕與資金吃緊的雙重壓力,凸顯利基科技股在量產前夕的高風險結構。
5G與醫療創新常被視為下一波成長主軸,但從 GCT Semiconductor Holding(GCTS)與 BioStem Technologies(BSEM)最新財報來看,利基科技股在從技術驗證走向量產與獲利的過渡期,正面臨現實而尖銳的壓力:前者卡在客戶整合時程,後者則被現金流與供應商條件緊勒,顯示「成長故事」與「財務體質」之間的拉鋸愈來愈難忽視。

先看專攻 5G晶片的 GCT Semiconductor。公司在 2026年第三季出貨超過 3,200顆 5G晶片,年初至今累計逾 11,300顆,並拿下 150,000顆私有網路無線平板應用訂單,其中約 18%已在季內出貨,其餘預計於第四季與後續期間交貨。管理層強調,所有主要 5G專案目前都還在手上,「我們沒有失去任何客戶」,只是從研發走到正式採購的節奏明顯放慢。
財務數字表面看來正在改善:本季淨營收從去年同期的 40萬美元跳升至 110萬美元,年增約 149%;毛損從 110萬美元縮至 10萬美元,淨虧損也由 1,380萬美元收斂到 740萬美元。公司期末持有現金及約當現金 1,720萬美元,營運活動所耗用的淨現金,亦從 2026年第二季的 1,660萬美元降至本季的 850萬美元。然而,這些改善並非完全來自本業獲利:第三季帳上包含 620萬美元的普通股認股權證公允價值變動收益,卻同時受到韓元升值導致的 540萬美元外匯損失干擾。
真正的關鍵在於時間軸的後移。GCT 執行長 John Schlaefer 明確表示,客戶將其 5G晶片整合入自家產品「比原本預期更久」,已把從開發、樣品到採購訂單的時間拉長。公司過去預期 2026年下半年出貨會優於上半年,如今則改口「量產出貨將延伸到 2027年上半年」,並稱「這是時間問題,而不是會不會發生的問題」。財務長 Fong Cheng 補充,GCT 已預先在 2026年第二季支付 700萬美元給晶圓代工廠,以「保留晶圓產能」,並鎖定直到 2027年上半年的產能與晶圓承諾,以避免未來供給成為瓶頸。
在法說會的問答環節中,分析師明顯把焦點放在「研發案究竟有多少轉成實際訂單」。目前已啟動量產的客戶只有一家,另外四家仍停留在預量產或樣品階段,預期多數專案要到未來半年才會陸續啟動。管理層承認第四季營收「大致持平或略成長」,真正較顯著的成長要看到 2027年上半年。對於新增的地面型定位方案領導客戶,GCT 也坦言仍處於概念驗證階段,實際產品收入可能要到 2027年底才看得到,顯示多元應用雖然展開,但對短期營收助益有限。
相較之下,BioStem Technologies 走的是完全不同的路線——從再生醫療產品轉型成「以醫院通路為主」的耗材供應商。公司指出,2026年第三季是其第二個完整以醫院為主的季度,醫院通路營收季增至 680萬美元,整體營收達 760萬美元,毛利率約 56%。管理層強調,重點已從單純成長轉向「加速達到損益平衡」,並在成本結構上「加速做出實質調整」。
然而,BioStem 的財務壓力相當明顯。第三季毛利為 430萬美元,營業費用卻高達 1,410萬美元,導致 GAAP 淨虧損 1,140萬美元、每股虧損 0.64美元,調整後 EBITDA 虧損為 640萬美元。更刺眼的是現金水位:截至 2026年9月底,現金及約當現金僅剩 100萬美元,季度營運現金流出高達 880萬美元。公司雖在 8月登上 Nasdaq 資本市場,並於 9月與 ROTH Capital Partners簽下 4,000萬美元的承諾增資管道,但管理層表示至今尚未動用,也可能要到 2027年4月才考慮啟用,以減少即刻股權稀釋。
BioStem 的營運結構也受到關鍵供應商 BioTissue 合約條件的拉扯。財務長 Brandon Poe 指出,毛利季減主要反映 BioTissue 供應協議在優惠價格期滿後,轉嫁了較高的移轉訂價,令毛利率短期停留在 50%多的水平。公司為了延長結算期限,第三季還支付了 100萬美元給 BioTissue,以延後清算款項的截止日期,並透露正積極與 BioTissue 協商重整付款條件。同時,BioStem 正評估以應收帳款為基礎的授信額度、出售土地,以及約 100萬美元退稅的可能性,以拉長現金續航力。
在策略面上,BioStem 企圖透過自有產線來翻轉毛利結構。管理層重申,Neox與 Clarix 產品的技術移轉與自製生產,目標在 2027年上半年完成,屆時毛利率有機會由目前的 50%多,提升至少 10至15個百分點、來到 70%區間。公司也預告正在評估每年 1,000萬至 1,200萬美元的現金營運費用削減計畫,鎖定外部服務、媒體與贊助等支出,但細節仍未完全敲定。分析師在問答中則明顯關切,究竟這些節省屬一次性,還是結構性的長期降本。
值得注意的是,BioStem 的商業模式高度依賴醫院通路與集團採購組織(GPO)。第三季中,VENDAJE 產品家族已納入美國兩大 GPO既有合約,預期第四季在「外科手術旺季」加持下,醫院通路營收仍有季增空間,醫師診所通路則被預期貢獻有限。商務長 Barry Hassett 在法說會中表示,公司採取「先進場再擴散」(land and expand)策略,在足踝手術、泌尿科或傷口照護切入單一院所後,再向其他專科橫向擴張;而 CRM/ERP 系統整合完成後,「數據為王」,有助掌握醫院使用習慣與擴點節奏。
綜觀 GCTS 與 BSEM,兩家公司都拿出明確的時間表與產能/製造配置,企圖說服市場「成長只是延後而非消失」:GCT 以提前支付晶圓預付款與備貨來確保 2027年前的供貨能力;BioStem 則以技術移轉與成本削減,換取毛利與現金流的改善。然而,市場反應已開始轉向更務實的角度——分析師不再只問成長故事,而是緊迫追問「何時轉成訂單?」、「現金能撐多久?」與「降本是否真能落地」。
對投資人而言,這兩家案例突顯出利基科技股的典型結構性風險:當產品仍停留在客戶整合、驗證或外部代工階段時,任何時程延遲、合約條件變化或匯率波動,都可能顯著放大損益與現金流的波動。在宏觀環境不再給予零利率紅利、資金成本攀升的背景下,未來市場對此類公司,恐怕會更要求清楚且可驗證的里程碑,而不再輕易為「遠方的量產與高毛利」買單。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【09:45 即時新聞】大世科(8099)漲停攻高,資通訊整合題材續吸引買盤
【09:42 即時新聞】合一(4743)股價亮燈漲停,新藥題材續成盤中焦點
【09:38 即時新聞】映興(3597)亮燈漲停,資金再聚焦線束與AI伺服器題材
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
老簡帶你 11/12 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
anhour ago
00418A :從台股前 300 大挖掘下一批成長股,不配息加上主動選股,能創造更高的長期報酬嗎?
anhour ago
動能app盤前速覽_20261113
anhour ago
黃仁勳宣布辭職即刻生效!小三小四戀情連環爆...輝達大地震「誰是下任CEO」名單曝光
11hours ago
2026.11.12 期指實戰錄 - VVIP 限定
12hours ago