




太陽能股大逃殺還是世紀買點?從AI耗電狂潮到政策逆風,綠能投資版圖大洗牌


AI數據中心推升電力需求、傳統能源危機延燒之際,太陽能卻同時面臨美國補貼削減、高關稅與監管壓力。公用規模案場持續擴張、儲能技術翻轉經濟性,FSLR 等本土供應鏈受惠最深,投資人則在劇烈循環與長期成長之間,面臨艱難選股抉擇。
全球能源市場正處在罕見的矛盾局面:一邊是油價波動與能源危機升溫,另一邊是AI浪潮推動用電量飆升,卻也意外為太陽能與綠能投資打開新一輪成長窗口。對投資人而言,問題已不在於「要不要押寶綠能」,而是「在一大堆利多與利空交錯中,怎麼押才不會被洗出去」。

從需求面來看,多家能源研究機構指出,AI資料中心與全球人口成長正快速拉高電力消耗。根據能源智庫 Ember 統計,2025 年太陽能在全球發電量上首度超越燃煤,連同風力、水力與地熱在內的再生能源,已供應全球約三分之一電力。其中又以太陽能最具動能,2025 年佔新增再生能源裝置容量的比重高達 75%。換言之,新建電廠多半已不是油氣或燃煤,而是太陽能板與風機。
美國市場的結構性變化更為明顯。美國能源資訊署(EIA)預估,2026 年全美新建發電裝置中,太陽能一項就超過 51% 比重,開發商規劃新增的公用規模太陽能裝置容量達 43.4 吉瓦,比 2025 年的 27.2 吉瓦成長約 60%。德州則遙遙領先,成為公用規模太陽能擴張的核心戰場。這一波由政策與需求共同驅動的擴張,使太陽能成為少數同時享有「世俗長期成長」與「短期景氣循環上行」雙重題材的產業。
然而,產業前景看似耀眼,投資太陽能股卻未必輕鬆。分析師指出,美國「One Big Beautiful Bill Act(OBBBA)」終止了 2025 年底之後的住宅端 25D 節能稅抵,等於直接拉高家庭裝設屋頂型太陽能的成本,對高度倚賴住宅市場的公司形成壓力。同時,公用規模案場則受到「外国關切實體(FEOC)」限制與多重關稅干擾,進口關鍵零組件成本被墊高,拖慢新案建置進度。政策風險與貿易保護主義,成為壓抑估值的一大變數。
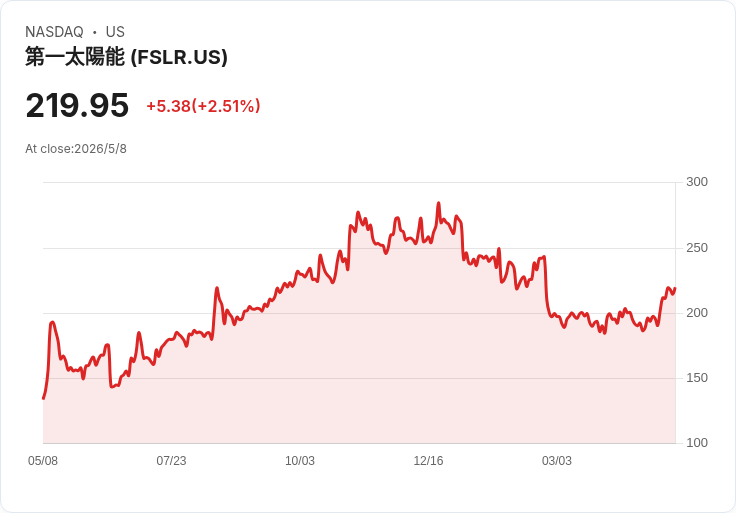
在此背景下,美國本土垂直整合與供應鏈自主的標的,反而浮現相對優勢。分析師點名 First Solar(FSLR) 與 Eos Energy(EOSE) 是少數在太陽能與儲能領域兼具技術與產能、且產品在美國本土開發與製造的「純度高」標的。FSLR 主攻公用規模太陽能模組,被視為最能受惠於政府對本土製造加分的角色,目前已預售完未來三年美國產能,在政策驅動的環境中站穩腳步。EOSE 則專注於新型公用規模儲能電池技術,被視為高風險高報酬的「新世代電池概念股」,其技術若成功擴產,將是支撐「白天太陽能」走向「隨時供電」的關鍵拼圖。
事實上,儲能已被多位分析師形容為能源市場的「典範轉移」。過去太陽能最大痛點在於供電不穩、需搭配備載電力;如今,電池成本下降與效率提升,使得太陽能搭配儲能系統,逐步從「只能白天用」轉成「任何時間都能調度」的電力來源。這也解釋為什麼追蹤太陽能產業的 Invesco Solar ETF(TAN),儘管自 2021 年高點仍回落約五成,但過去 12 個月卻已反彈逾 110%,反映市場對下一波成長循環的提前布局。
在個股表現上,產業分化也非常明顯。FSLR 近四季營收年增率達 56%,逆勢展現擴產與出貨實力;逆變器大廠 SolarEdge(SEDG) 受到住宅與歐洲需求波動影響,但近四季營收仍大增 227%,顯示高波動中的高成長特性。微型逆變器供應商 Enphase(ENPH) 因歐洲安裝需求放緩股價受挫,部分分析師反而視之為潛在「轉機股」。追蹤系統廠中,Nextpower(NXT) 與估值偏低、PEG 僅約 1.06 的 Array Technologies(ARRY) 受到關注;而提供電力平衡設備的 Shoals Technologies(SHLS),在近四季營收成長 38% 卻僅以 16 倍預估本益比交易,凸顯市場對綠能基礎建設股仍有折價。
若將視野放大到整體綠能版圖,公用事業巨頭也成為穩健布局的選項。NextEra Energy(NEE) 依託美國佛州大型受監管電力事業,再透過旗下再生能源平台,成為全球最大太陽能與風力發電商之一,目前手上清潔能源專案備案約 20 吉瓦,目標在 2032 年前推升至 100 吉瓦。公司預估至 2035 年獲利可望維持每年 8% 成長,支撐至少到 2028 年股息每年 6% 成長的承諾,對偏好穩定現金流的長線投資人頗具吸引力。
另一端,Brookfield Renewable(NYSE:BEP、BEPC) 則以全球分散資產組合見長,橫跨北美、南美、歐洲與亞洲,在水力、風力、太陽能與儲能甚至核能服務皆有佈局,並鎖定至 2031 年投入最高 100 億美元擴張,目標推升營運現金流年成長 10%。公司已連續十多年調高配息,年複合成長率約 5%,並預期未來股利續增 5% 至 9%。目前合夥單位(BEP)殖利率約 4.7%,公司股(BEPC)則約 4.4%,對希望「領息兼參與綠能成長」的投資人而言,是一站式的綠能平台。
當然,綠能股並非沒有反對聲音。批評者指出,產業高度依賴補貼與政策,一旦選舉結果或預算調整,估值恐再度重挫;同時,高利率環境推升資本成本,對需大量前期投資的風場與太陽能電站衝擊更大。再加上最近油價上揚,短期內傳統能源股表現可能優於綠能股,讓部分資金選擇暫時離場觀望。
不過,支持者則強調,Lazard 最新報告顯示,在新建電力來源中,公用規模太陽能與陸域風電已是成本最低選項之一,長期經濟性已不再依賴補貼;加上太陽能建置速度快、社區阻力較低,相較核電、風機與水力開發,更易在愈趨緊張的電力缺口中搶下案場。面對 AI、電動車與資料中心用電量爆發,多數國家要兼顧能源安全與減碳目標,太陽能與相關儲能投資恐怕是「不得不加碼」的選項。
回到投資層面,專家普遍建議,一般投資人若難以判斷個股技術與政策風險,可透過 TAN 這類主題 ETF 建立分散部位,將 FSLR、SEDG、ENPH 等高波動個股風險攤平;偏好收益者則可考慮 NEE、BEP/BEPC 等具配息紀錄的綠能巨頭。面對短期政策拉扯與股價震盪,真正的關鍵或許在於時間尺度:在 5 到 10 年的視角下,這一波由 AI 電力需求與能源轉型共同推動的綠能周期,才剛揭開序幕。投資人要做的,是在劇烈循環中守住紀律,耐心等待陽光真正照進財報與股價的那一天。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

AI 狂潮點燃「數據中心債爆」:銀行喊投資良機、專家警告4兆美元風險海嘯
【美股盤前】Netflix財報今晚登場,科技股能否再拉一段?(2026.10.20)
歐洲怒火引爆「生活成本風暴」:從租金屠殺到年輕失業,政府財政被逼到牆角
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
AI 伺服器愈做愈強,為什麼連一根「鑽針」,都跟著受惠?
10minutes ago
10/20 主動式ETF共識|緯創6家狂掃持倉大增50%
17minutes ago
瘦瘦針拚口服化!台廠奧孟亞跨國授權達1.5億 搶攻千億美元商機
2hours ago
【00991A】10/20 操作日報|趁亂撿便宜?經理人逆勢加碼大立光與川湖
2hours ago
【00403A】10/20 操作日報|趁回檔大砍聯電,資金轉進AI硬體
2hours ago
收藏內容 讓好文不錯過

