




太空資本大洗牌!SpaceX 兆元IPO點火、Blue Origin火箭爆炸 新一輪「星鏈+AI基建戰爭」開打


SpaceX 傳以至少 1.8 兆美元估值衝刺史上最大 IPO,轉型 AI 與基礎建設平台瞄準 28.5 兆美元商機;競爭對手 Blue Origin 新 Glenn 火箭地面測試爆炸,前一趟任務才因上級級故障害 AST SpaceMobile 衛星燒毀,太空商業化進程在巨額資本湧入與高風險事故中加速洗牌。
在華爾街資金瘋追 AI 概念股之際,真正的「新基建戰爭」正悄悄轉往太空。SpaceX(Space Exploration Technologies Corp.)傳出即將啟動規模空前的首次公開發行(IPO),同時,宿敵 Blue Origin 的 New Glenn 火箭卻在地面測試中爆炸。資本與技術風險在軌道上正面碰撞,宣告衛星通訊與太空基礎建設即將進入殘酷淘汰賽。

據 Bloomberg 引述知情人士報導,SpaceX 計畫在那斯達克與 Nasdaq Texas 掛牌,股票代號將為「SPCX」,目標估值至少 1.8 兆美元。這一數字雖低於 4 月外傳逾 2 兆美元的天價,但仍將遠遠超過全球多數科技巨頭。公司擬募資高達 750 億美元,若成行,將寫下史上最大規模 IPO 紀錄。主承銷團包括 Goldman Sachs(GS)、Morgan Stanley(MS)、Bank of America(BAC)、Citigroup(C)以及 JPMorgan Chase(JPM)等華爾街一線投行,後續還有 18 家銀行參與聯貸,顯示資本市場對太空題材的「食慾」依舊驚人。
從財務數字來看,SpaceX 已不再只是「燒錢做夢」的新創。公司 2025 年營收達 187 億美元,IPO 文件將重點擺在商業模式的質變:從單純的太空發射與衛星通訊服務供應商,轉型為「AI 與基礎建設平台」,瞄準估計規模高達 28.5 兆美元的總可服務市場(Total Addressable Market)。換言之,Starlink 星鏈不只賣頻寬,更是未來 AI、雲端與物聯網服務的全球「最後一哩」骨幹。
這樣的敘事,直接呼應近期科技股走勢。從 Snowflake 利用 AI 帶動雲數據用量暴衝,到 NetApp 在企業 AI 專案中收穫 500 筆高階儲存訂單,市場已愈來愈清楚:真正穩賺的,不是單一應用,而是握有資料與運算流量的「管線」。SpaceX 若成功把低軌衛星網路包裝為 AI 時代的新型基礎建設,資本市場勢必重新定價整個太空通訊板塊。
然而,太空資本故事的另一面,是血淋淋的技術風險。由 Jeff Bezos 支持的 Blue Origin(BORGN)在佛州發射場進行 New Glenn 火箭的靜態點火測試時發生爆炸。公司在 X 平台上以「anomaly(異常)」帶過,但強調所有人員均安。這起事故對 New Glenn 項目可說雪上加霜——該重型運載火箭原本就因屢遭延宕與發射間隔過長而備受質疑,如今再添一次重大地面意外。
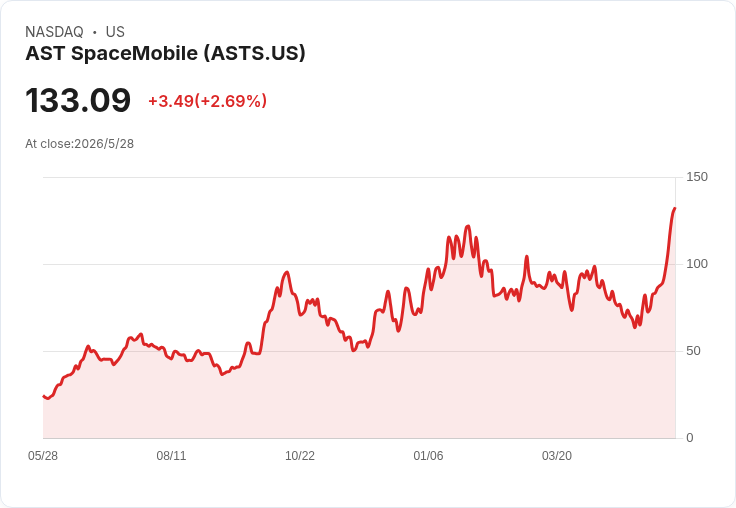
更早之前的 4 月,New Glenn 的第三次飛行才剛遭遇上級級推力不足的問題,未能將 AST SpaceMobile(ASTS)的衛星送入預定軌道,最終導致該衛星重返大氣層燒毀。美國聯邦航空總署(FAA)才剛核准 Blue Origin 針對那次飛行異常展開調查,公司聲稱已實施修正措施,未料最新測試又出狀況。接連的失誤不僅打擊 Blue Origin 形象,也讓市場重新評估「SpaceX 之外的第二選擇」是否真的可靠。
監管層面上,NASA 管理層已表態將與合作夥伴全面調查爆炸原因,並評估對 Artemis 與其他登月任務的影響。NASA 也再度提醒,「發展新型重型運載火箭始終是極度困難的事」,凸顯政府在太空商業化浪潮中仍扮演關鍵風險仲裁者。若調查結果指向設計或流程系統性缺陷,不排除 Blue Origin 面臨更嚴格的飛行限制與額外投資壓力。
在商業版圖上,SpaceX 與 Blue Origin 的消長,牽動的不只是科技圈版面,更延伸至國防、鐵路乃至傳統基建業者。例如 Park Aerospace(PKE)就在法說會中直言,全球飛彈系統對固體火箭發動機阻熱材料需求已進入「超過以往任何時刻」的狂熱狀態,關鍵材料 C2B 布甚至出現供應風險。軍工與商業太空需求疊加,正推動新一輪供應鏈重組。
同一時間,地表上的大型基建整合也在進行。Union Pacific(UNP)與 Norfolk Southern(NSC)提出 850 億美元合併案,意圖打造美國首條真正跨洲鐵路,與 Berkshire Hathaway(BRK.B)旗下 BNSF 的全國網絡正面對決。監管機構 Surface Transportation Board 雖然暫停審查、要求更多資料,但分析師普遍認為批准機率未明顯改變,真正變數是時間軸而非方向。這起超大規模併購,與 SpaceX IPO 一同構成「新舊基建」兩條主線:天空之上是衛星與火箭,地面則是鐵路與物流,雙雙成為長線資金角力的戰場。
從投資角度看,太空經濟已從早期的高風險賭注,逐步演化為攸關全球通訊、軍事與資料基礎建設的戰略賽道。SpaceX 以兆元等級估值入市,等於把這條賽道直接拉進主流投資組合;但 Blue Origin 的連環事故,也提醒市場:這不是一條只看故事、忽略執行的成長股大道。未來幾年,投資人恐怕得在「壓注平台龍頭」與「分散風險」之間做艱難取捨。
可以預見的是,隨著 AI 對算力與低延遲連線需求持續膨脹,軌道資產的重要性只會越來越高。SpaceX 能否在公開市場承受住業績與估值雙重壓力?Blue Origin 能否止住技術挫敗、重拾客戶與監管信心?以及包括 AST SpaceMobile 在內的新創衛星業者,是否還有資本耐心支撐下一代網路構想?這些問號,將決定太空基礎建設究竟會成為下一個長牛主題,還是再一次泡沫破滅的實驗場。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【美股盤前】AI拉抬記憶體需求,科技巨頭利潤承壓?(2026.11.04)
美國選後雲端投資急變調:AI伺服器熱潮遇上監管陰霾,晶片股短線震盪
美國選情翻轉!民主黨拿下國會兩院,市場重估風險:晶片股走弱、AMD財報短線拉昇
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
【00406A】11/04 操作日報|經理人趁回檔大買金融與AI
30minutes ago
【00992A】11/04 操作日報|經理人重手加碼貿聯-KY
anhour ago
動能app盤後速覽_20261104
2hours ago
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2hours ago
台股跌完了嗎?6大止穩訊號逐項檢視,11月至12月事件全掌握
2hours ago