


美股中小型股強弱分明,工業公用領漲能延續嗎?


工業與公用小型股,今年先走出兩條路
今年美股中小型股的分化很明顯,尤其工業與公用事業這兩個子族群,走勢已經拉開。部分標的六個月漲幅超過六成,另一端卻有工業與消費小型股重挫五成到九成。這種落差,讓我先看量化動能分數,再回頭對照個股背後的產業與獲利條件。
Seeking Alpha 的 Quant Momentum Grade,剛好把這種差異標得很清楚。Atkore(ATKR)今年漲約49.3%,CBIZ(CBZ)漲8.2%,CoreCivic(CXW)漲85.9%,The GEO Group(GEO)漲99.4%,Matson(MATX)漲90%,Preformed Line Products(PLPC)也接近翻倍。這些公司都屬於中型股,且中長期股價表現明顯優於同業,動能分數自然被推到前段班。
量化動能先把資金推向強勢標的
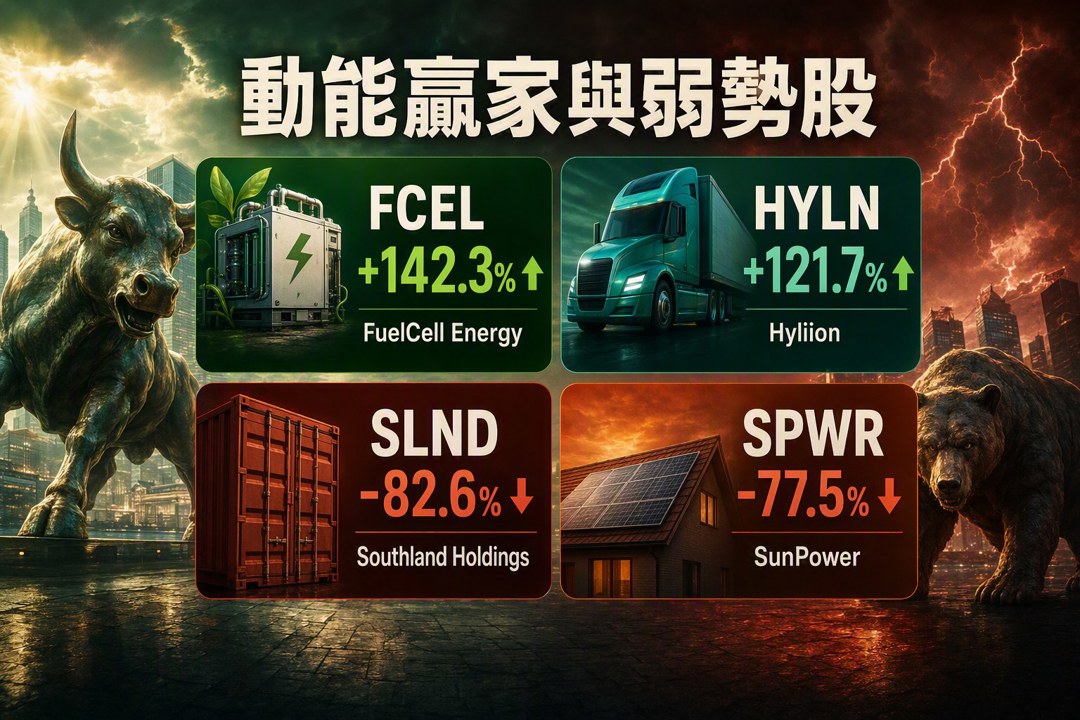
小型工業股的漲勢更集中,也更兇。ACV Auctions(ACVA)今年漲30.7%,Allient(ALNT)漲84.4%,FuelCell Energy(FCEL)大漲142.3%,Hyliion(HYLN)漲121.7%。HireQuest(HQI)、Kelly Services(KELYA)、Kforce(KFRC)的漲幅也落在60%到84%之間,範圍橫跨燃料電池、電動車、人力外包與工業設備。
這組資料透露的訊號很直接:資金沒有只抱著單一題材跑,而是在追逐「價格已經先證明強勢」的公司。動能分數在這裡成了資金篩選器,先把贏家挑出來,再把部位往這些名字集中。這種行情的優點是趨勢明確,缺點也同樣明確,因為估值與預期很容易被推高。
公用事業也進入動能名單
公用事業小型股今年也有不小的變化。Genie Energy(GNE)與Montauk Renewables(MNTK)都拿到A+動能評級,其中MNTK半年漲約64.18%,GNE漲約15%。Global Water Resources(GWRS)、Middlesex Water(MSEX)、XPLR Infrastructure(XIFR)、The York Water Company(YORW)等水務與基礎建設公司,動能落在A到A-,六個月漲幅約5%到12%。
這一段我會特別留意,因為公用事業一向偏防禦,但今年開始同時具備收益與價差的吸引力。利率環境相對穩定時,現金流可預期的公司容易吸引配置資金,水務、基礎建設這類標的也會被拿來當成低波動的進攻部位。防禦型資產開始出現在動能榜上,代表資金選股範圍比過去更廣。
動能黑洞集中在新創與高故事性公司
另一邊,Momentum Grade 被評為F的公司,走勢就很難看。Proficient Auto Logistics(PAL)今年跌56.4%,SES AI(SES)跌70.4%,Southland Holdings(SLND)跌82.6%。SunPower(SPWR)重挫77.5%,Stem(STEM)跌68.6%,Stardust Power(SDST)、Surf Air Mobility(SRFM)、Tigo Energy(TYGO)的跌幅也多落在30%到90%之間。
這批公司共同的問題,是市場對它們的耐心明顯下降。過去它們常被包裝成下一個成長故事,現在卻成了量化模型裡的弱勢樣本。只要獲利能見度不高、資金又不願意繼續等,股價回檔就會很快,而且很深。高故事性、低獲利能見度的公司,今年承受的壓力特別大。
小型消費股也在退潮
小型消費性類股的情況同樣偏弱。Black Rock Coffee Bar(BRCB)暴跌68.94%,Kodiak AI(KDK)跌64.65%,ThredUp(TDUP)跌60.95%。Lucid Group(LCID)下挫58.56%,EVgo(EVGO)跌50%,Papa John's International(PZZA)今年也跌47.52%,Build-A-Bear Workshop(BBW)跌逾57%,Camping World Holdings(CWH)跌逾40%。
這組數據反映的是消費動能放慢、利率仍高時,市場對非必需消費與成長型故事股的容忍度下降。只要客戶流量、單店表現或訂單轉弱,股價就容易先反應。對我來說,這類公司今年的關鍵不在單月跳動,而在營收與需求能否維持節奏。
動能分數可以追,現金流與產能週期也要一起看
Quant Momentum Grade 的價值,在於它很快把強弱勢標的整理出來,對動能策略很有幫助。問題也在這裡,因為當資金過度集中在少數高動能股上,估值很容易被推得更高,一旦基本面、政策或利率預期改變,獲利了結會來得很快。
Targa Resources(TRGP)是我會拿來對照的例子。券商 TD Cowen 調升評級並拉高目標價,理由是預期 Permian 油氣盆地濕氣成長,帶動 EBITDA 優於同業,未來幾年還有多座新處理廠上線,自由現金流收益率也會上升。這種情況下,股價強勢背後有產能擴張與現金流支撐,延續性通常比純價格動能更好。
整體來看,今年美股中小型股的輪動很清楚:工業、公用與部分能源股,因為需求、產能或現金流支撐而被資金追捧;另一邊,故事性強但獲利不穩的工業與消費小型股,持續被市場拋開。接下來我會持續看利率路徑、景氣與公司指引,這些條件若轉向,動能排名也會很快重排。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
afew seconds ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
收藏內容 讓好文不錯過

