


台股重挫不是單一利空,7/30 FOMC為什麼成了止血關鍵


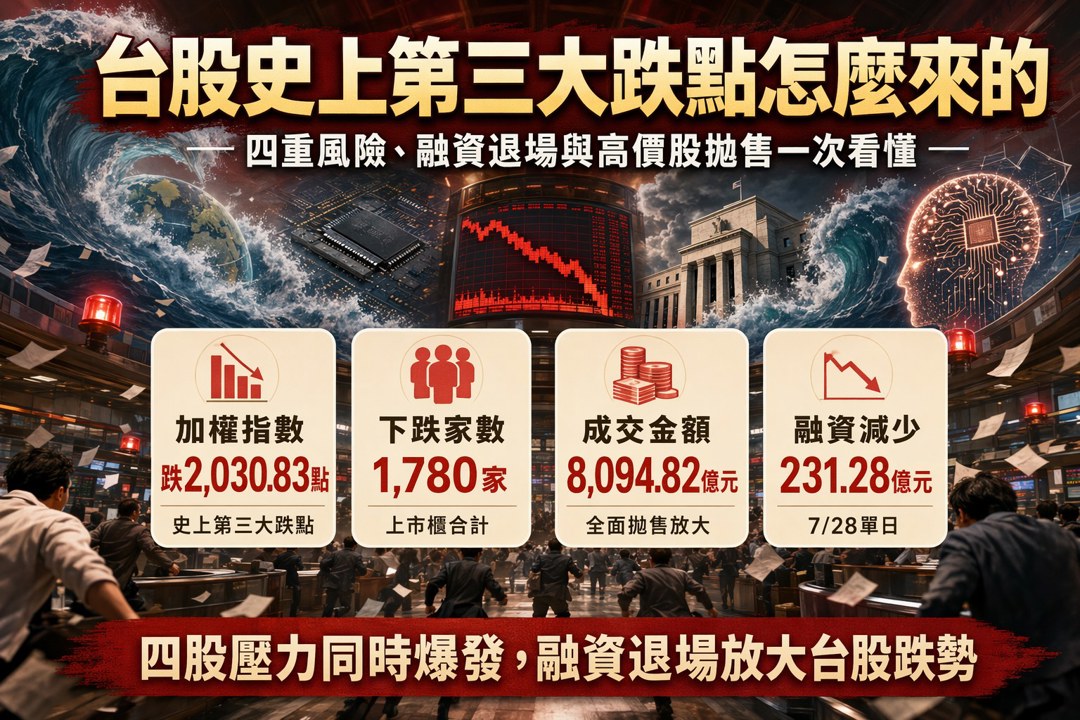
這次不是單一利空,是四道壓力一起把台股按進去
我一直覺得,盤勢真正可怕的時候,不是跌了多少點,而是連解釋跌點的原因都不只一個。
7/28 這一天,台股把這件事演得很完整:不是某檔權值股爆雷,也不是某個題材退潮,而是國際股市、半導體供應鏈疑慮、聯準會政策不確定性、AI 高估值反噬同時發作。
7/28 台股再度出現歷史級跌點
加權指數 7/28 終場重挫 2,030.83 點,跌幅 4.65%,收在 41,603.36 點,不只失守 42K,也直接寫下史上第三大單日跌點。
盤面上更像是一場全面性去槓桿:上市櫃合計下跌家數來到 1,780 家,近百檔打入跌停,成交金額放大到 8,094.82 億元。這種量增、跌廣、跌深的組合,通常不是一般輪動,而是市場風險偏好快速抽離。
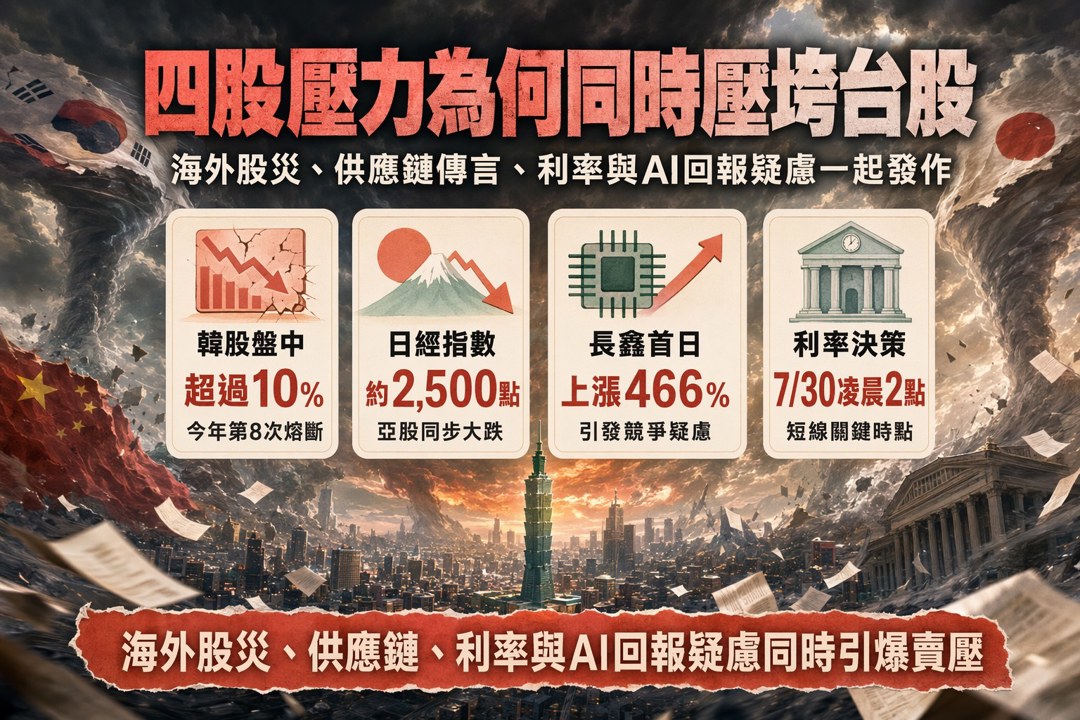
四條火線同時引爆,市場先選擇逃命
這次賣壓不是單點事件,而是幾個原本就存在的疑慮一起被點燃:
1. 亞股同步崩跌,風險資產一起被拋售
韓股 KOSPI 盤中一度暴跌超過 10%,觸發今年第 8 次熔斷;日經也大跌約 2,500 點。
這代表的不是台股自己出了問題,而是全球資金在同一時間做風險控管,程式交易、停損與槓桿平倉一起作用,跌勢才會這麼快放大。
2. 中國記憶體與設備自製傳言,直接打到台廠信心
長鑫存儲在上海掛牌首日暴漲 466%,再加上市場傳出中國已開始量產自主研發的 DUV 曝光機,讓投資人開始重新評估台廠半導體與記憶體鏈的護城河。
南亞科、華邦電、力積電、旺宏、群聯等族群同步重挫,反映的不是單季數字,而是對長線競爭格局的重估。
3. 聯準會政策不確定性升高
市場原本就對新任主席取消前瞻指引感到不安,這次又再度把升息與資金緊縮風險拉高。
對高本益比、尚在兌現成長故事的資產來說,只要折現率預期上升,評價就會先被壓縮,科技與成長股自然先被賣。
4. AI 資本支出回報的質疑開始浮現
過去市場對 AI capex 幾乎是「先相信再說」,但現在開始有人追問:砸出去的錢,什麼時候真的會變成獲利?
一旦這個問題被放大,原本被 AI 題材墊高的評價就容易快速修正,CPO、記憶體、被動元件這些被歸類在 AI 受惠鏈的族群,波動自然特別大。
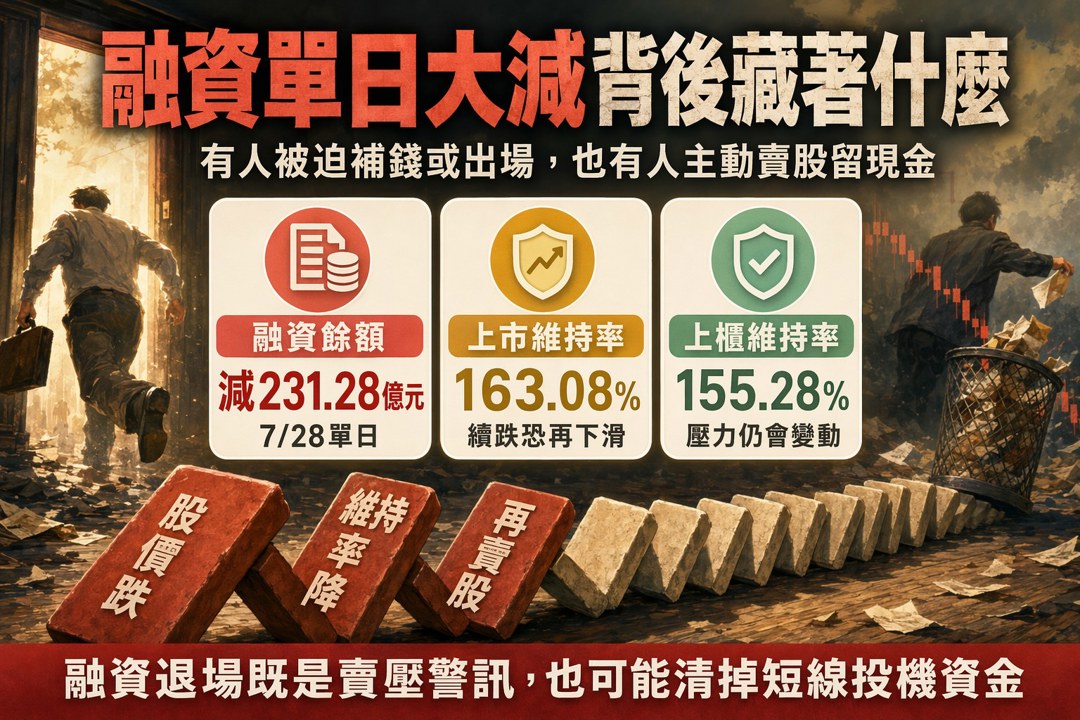
融資單日大減 231 億,這才是籌碼面真正的警訊
除了基本面與情緒面,籌碼面也很值得看。
7/28 融資餘額單日減少 231.28 億元,上市維持率降至 163.08%,上櫃維持率為 155.28%。
這代表什麼?我會把它解讀成兩件事同時發生:
- 一部分是被動去槓桿,股價跌破維持率後,融資戶被迫補錢或出場
- 另一部分是主動降風險,投資人自己先把槓桿砍掉,保留現金
目前維持率雖然還沒掉到多數券商常見的追繳、斷頭區間,但它是動態數字。
如果接下來股價繼續往下破,維持率還會往下滑,市場就可能進入「跌價 → 維持率下滑 → 斷頭賣壓 → 再跌」的循環。
所以這次融資大減,一方面是壓力,但另一方面也可能代表投機籌碼正在被洗掉,後面才有機會留給比較健康的持股結構。
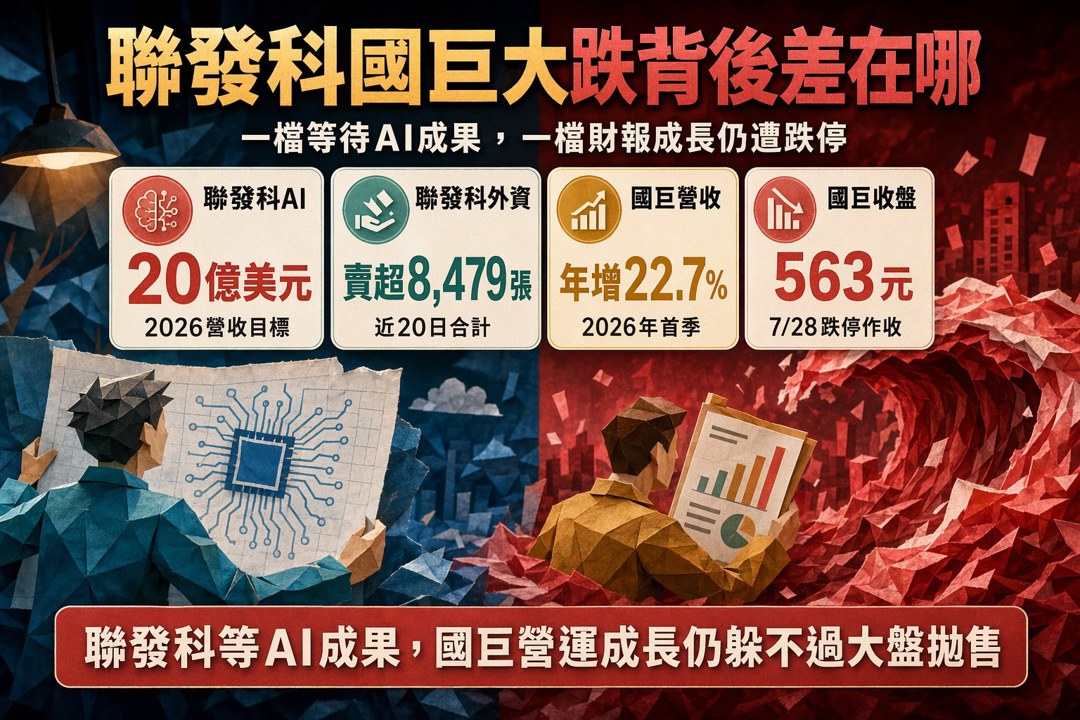
兩檔被摜跌停的代表股,市場到底在怕什麼?
聯發科:AI 想像還在,但短線籌碼先被打亂
聯發科(2454)在 2026 年 4 月法說會後,市場對它的 AI ASIC 業務期待其實很高:公司把 2026 年 AI ASIC 營收目標上看 20 億美元,並把 2027 年看向數十億美元規模,TAM 也上修到 700~800 億美元。
但問題是,傳統手機晶片業務還有壓力,存貨與應收帳款也讓短期現金流承受波動。
7/28 當天,聯發科直接鎖跌停,和台達電、國巨一起在法說會前先被市場拿來降風險。
技術面上,股價先前已從高點大幅拉回,RSI 一度落在 19.49 的極端超賣區間,代表短線雖然亂,但也反映出賣壓可能已經非常集中。
- 主力動向:小賣 10,062 張
- 主力成本線:約 2,500.43 元
- 近 20 日外資賣超 8,479 張
- 近 20 日投信賣超 2,075 張
- 大戶持股比率下降,整體持股約 64.3%
我會把聯發科視為這波 AI 題材股評價修正 的代表。
長線故事還在,但短線要先看法說會怎麼說、法人有沒有回頭、籌碼有沒有止穩。
國巨:基本面沒壞,先跌的是估值
國巨(2327)狀況又有點不一樣。
公司 2026 年 Q1 合併營收 381.66 億元,季增 6.1%、年增 22.7%,毛利率升到 38.1%,營益率也到 25.2%,基本面其實還在往上。
但 7/28 它還是直接跌停,收在 563 元。
原因比較像是:升息預期 + AI 過熱疑慮 + 前波漲多後的評價修正,不是單純公司營運轉弱。
- 主力動向:小賣 31,820 張
- 主力成本線:約 473.41 元
- 近 20 日外資買超 6,568 張
- 近 20 日投信賣超 36,075 張
- 大戶持股比率下降,整體持股約 67.7%
國巨這種走法很典型:
基本面還行,但股價先把樂觀預期漲完,遇到系統性風險時,市場就會先選擇把高評價部位拿來出清。
接下來我會盯的時間點,是 7/30 凌晨的 FOMC
這波下殺最關鍵的,不只是「會不會升息」,而是市場不確定性什麼時候被消除。
聯準會將在 7/30 凌晨 2 點公布利率決策,2:30 召開記者會,這會是短線情緒能不能止血的重要時間點。
目前市場普遍預期這次維持利率不變的機率較高,但真正影響盤勢的,還是會後聲明與主席談話的語氣。
如果結果符合預期、口風偏鴿,那這波恐慌賣壓有機會先暫時告一段落;
如果意外升息,市場可能還要再修正一次。
我會怎麼看這種盤
這種盤最怕的不是波動,而是把所有股票都當成同一回事。
我自己會先拆成三類:
只是被系統性風險錯殺的公司
像國巨、部分權值股,基本面還在,只是估值先被砍基本面仍有成長,但短線籌碼很亂的公司
像聯發科,還要等法說與訂單能見度把故事補完整真的遇到產業結構改變的族群
例如記憶體鏈,若中國供應鏈本土化進度被市場認定超預期,影響就不只是情緒修正而已
結尾
7/28 這種單日重挫,市場第一時間當然是恐慌,但我會把它視為一個訊號:不是只有價格在跌,連風險偏好與籌碼結構也在重排。
短線先看 FOMC,這會決定恐慌是不是先告一段落。
中線再看籌碼與基本面,哪些是被錯殺,哪些是真的要重新定價。
在這種盤勢裡,最重要的不是猜底,而是先確認:手上的部位,到底是會回來的,還是本來就不該留太久的。
source: [台股 2026/07/28 盤後行情、上市櫃成交與融資數據;聯發科 2026/04 法說會資料;國巨 2026 Q1 財報與法人評估]
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
41minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
42minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
43minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

